情報更新日:2026年11月17日
※本記事は主に小学生低学年~の子供とその保護者を対象とし、未就学児でも楽しめる内容も紹介しています。
■はじめに
こんにちは!株-STUDY管理人の「きなむー」です。
「お小遣いをもらったら、何に使いたい?」
お菓子やおもちゃなど、子供には欲しいものがたくさんありますよね。
でも、お金には限りがあります。今使うのか、欲しいもののために貯めるのか、自分で考えることが大切です。
我が家には3歳の娘がいますが、まだ定期的なお小遣いは渡していません。
以前は、お金がいくらでも出てくると思っているような様子もありましたが、最近では少しずつ、お金は大切なもので、お仕事をすることで得られるものだと理解し始めているように感じます。
前回は「貯金」について学びました。
今回は、お小遣いの使い方や管理方法、家庭でのルール作りを、ニーサると一緒に考えていきましょう!
■お小遣いってなに?
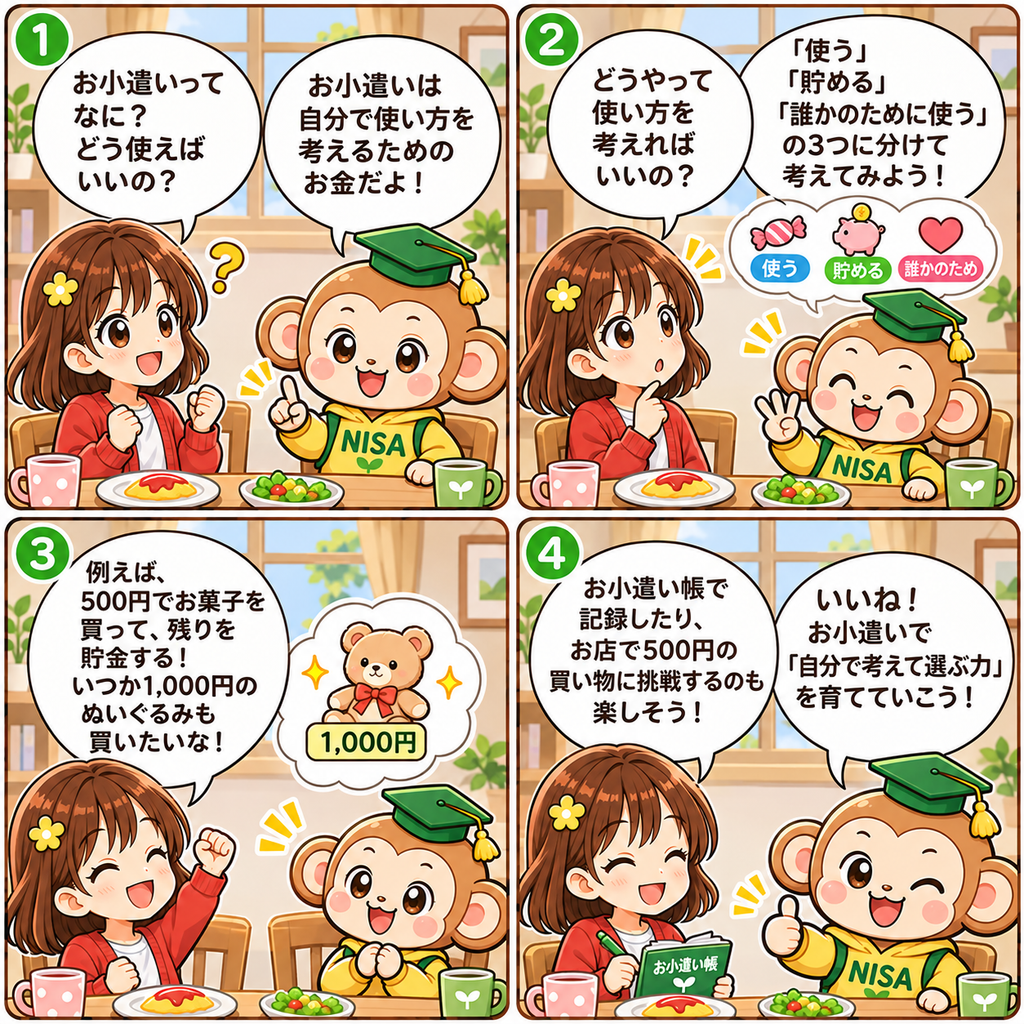
お小遣いとは、子供が自分で使い道を考えられるように、家族などから渡してもらうお金のことです。
例えば、500円のお小遣いをもらったら、
- お菓子を買う
- おもちゃを買う
- 欲しいもののために貯金する
など、いろいろな使い道があります。
お小遣いの大切な役割は、好きなものを買うことだけではありません。
限られたお金の中で、自分で考えて選ぶ練習ができることにも意味があります。
なお、お小遣いを毎月もらう家庭もあれば、必要なときだけ渡す家庭もあります。渡し方に決まった正解はありません。
■お小遣いを3つに分けて考えてみよう!
お小遣いを管理する方法の一つに、「使う」「貯める」「誰かのために使う」の3つに分ける考え方があります。
| 分け方 | 使い道の例 |
|---|---|
| ①使うお金 | お菓子、おもちゃ |
| ②貯めるお金 | 将来欲しいものを買うための貯金 |
| ③誰かのために使うお金 | 家族へのプレゼント、募金 |
例えば、500円なら、200円を使い、200円を貯め、100円を誰かのために使うこともできます。
ただし、必ず3つに分ける必要はありません。
最初は「使う」と「貯める」の2つでも十分です。
■ニーサるの3択クイズ①
「貯めるお金」に当てはまるのは、どれかな?
A:今日、おもちゃを買う
B:欲しい自転車のためにお金を残しておく
C:家族にお菓子をプレゼントする
正解:B
あとで欲しいものを買うために、お金を残しておくのが「貯めるお金」だよ!
■500円のお小遣い、どう使う?
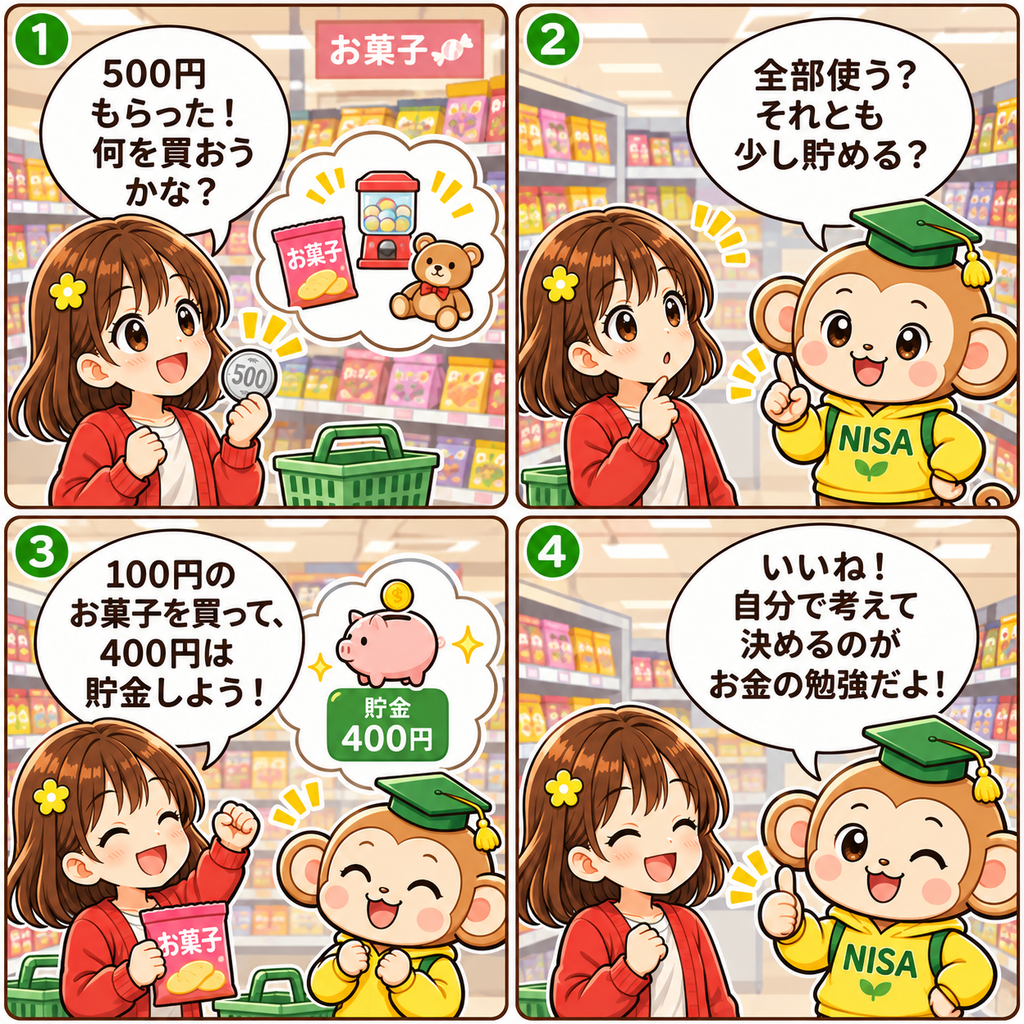
500円を持って、お店に行ったとしましょう。
| 商品 | 値段 |
|---|---|
| お菓子 | 100円 |
| シール | 200円 |
| ガチャガチャ | 300円 |
| 小さなおもちゃ | 500円 |
| 大きなぬいぐるみ | 1,000円 |
※金額は説明用の例です。
例えば、お菓子とガチャガチャを買うと、
500円 − 100円 − 300円 = 100円
残りは100円です。
でも、1,000円のぬいぐるみは、今の500円では買えません。
そこで、500円を使わずに貯金し、次に500円をもらったらどうでしょう?
500円 + 500円 = 1,000円
欲しかったぬいぐるみが買えるようになります!
もちろん、今すぐお菓子を買うのも一つの選択です。
大切なのは、「今買うか、貯めてから買うか」を自分で考えることです。
■4コマ漫画①「500円のお小遣い、どう使う?」
■お小遣い帳でお金を管理してみよう!
お小遣い帳とは、もらったお金・使ったお金・残ったお金を記録するノートです。
例えば、こんなふうに書いてみましょう。
| 日にち | できごと | 入ったお金 | 使ったお金 | 残り |
|---|---|---|---|---|
| 11月1日 | お小遣い | 500円 | 0円 | 500円 |
| 11月3日 | お菓子 | 0円 | 100円 | 400円 |
| 11月8日 | シール | 0円 | 200円 | 200円 |
| 11月15日 | お小遣い | 500円 | 0円 | 700円 |
※日付と金額は説明用の例です。
記録することで、今いくら持っているのか、何に使ったのかがわかります。
●小さな子供には貯金箱もおすすめ!
まだ文字や数字を書くのが難しい子供には、貯金箱を使う方法もあります。
透明な貯金箱なら、お金が増える様子を目で確認できます。
一方、中身が見えない貯金箱には、小銭の音や重さから「どのくらい貯まったかな?」と想像する楽しさがあります。
どちらも魅力があるので、子供に合ったものを選びたいですね。
我が家の3歳の娘も、貯金箱にお金を入れることが大好きです。
まだ中身を確認したがることはありませんが、もう少し大きくなったら、透明な貯金箱も一緒に探してみたいと思っています。
※小さな子供が硬貨を扱う際は、誤飲を防ぐため、大人が見守ってください。
■お小遣いを全部使ってしまったら?
お小遣いを使い切ったあとに、欲しいものが見つかることもあるでしょう。
「少し残しておけばよかった!」
そんな経験も、お金の勉強になります。
大切なのは、失敗を責めることではなく、次はどうしたらよいかを一緒に考えることです。
ただし、学校で必要なものや健康・安全に関わるものは、お小遣いとは分けて考えましょう。
■親子でやってみよう!500円のお買い物チャレンジ
実際のお店で買い物をすると、お金の使い方をより具体的に学べます。
●STEP1:500円を持ってお店へ!
保護者と一緒に出かけ、予算は500円と決めます。
●STEP2:欲しいものを3つ探そう!
お菓子や文房具などから、子供自身に選んでもらいます。
●STEP3:500円以内で何を買うか考えよう!
全部買えない場合は、どれを選ぶか考えます。
※消費税を含む支払総額を確認しましょう。
●STEP4:自分で買ってみよう!
選んだ商品を、保護者と一緒にレジで購入します。
●STEP5:買い物を振り返ろう!
「どうしてそれを選んだの?」
「買わなかったものはどうする?」
そんな会話をしてみましょう。
●筆者も娘と挑戦してみたい!
私自身、この方法はぜひ試してみたいと思っています。
娘が5歳以降になり、お金や数字への理解が進んできたら、500円を持たせて実際に買い物を体験させたいと考えています。
欲しいものがいくつもある中で、娘は何を選ぶのか。
全部買えないとわかったら、どんな反応をするのか。
親としても新しい発見がありそうです。
上手に買い物をすることより、自分で考えて選ぶ経験を大切にしたいと思います。
※子供の年齢や理解度に合わせて行い、保護者が必ず付き添ってください。
■親御さんへ|お小遣いの金額とルールはどう決める?
お小遣いの渡し方には、いくつかの方法があります。
| 渡し方 | 特徴 |
|---|---|
| 定額制 | 毎週・毎月、決まった金額を渡す |
| 必要なときに渡す | 買い物などの際に必要な金額を渡す |
| お手伝い報酬制 | 決めたお手伝いに対してお金を渡す |
| 組み合わせ型 | 定額制と特別な仕事への報酬などを組み合わせる |
例えば、お手伝い報酬制には「働いてお金を得る」経験につながる面があります。
一方、家族として普段から協力してほしいことまで、すべて報酬制にする必要はありません。
家庭に合った方法を考えてみましょう。
●みんなのお小遣いはいくら?調査データを見てみよう!
「子供のお小遣いは、いくらくらいが一般的なの?」
私自身、娘のお小遣いを考えるうえで気になったことの一つです。
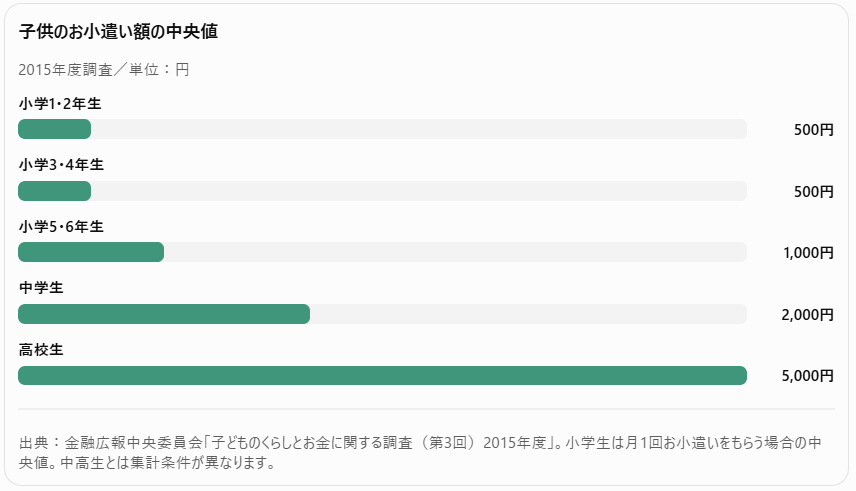
金融広報中央委員会の2015年度調査では、小学生のうち、月に1回お小遣いをもらう子供の金額の中央値は、低学年・中学年で500円、高学年で1,000円でした。
中学生は2,000円、高校生は5,000円という結果です。
また、博報堂教育財団こども研究所が2026年に公表した調査では、1か月のお小遣いの平均額が、小学4〜6年生で1,657円、中学生で3,234円となっています。
調査データの注意点
- 2015年度の数値は中央値、2026年の数値は平均値です。
- 2015年度の小学生は「月に1回」もらう場合の金額で、中高生とは集計条件が異なります。
- 調査対象や方法が異なるため、金額の増減を単純に比較することはできません。
- いずれも適正なお小遣い額を示すものではなく、参考値です。
●筆者は今後どうしたい?
私自身、子供の頃のお小遣い事情はあまり覚えていませんが、中学生になった頃から定額制でもらっていたように思います。
現在の娘にはまだ定期的なお小遣いを渡しておらず、金額や渡し方も検討中です。
ただ、お金を渡すこと自体を目的にせず、自分で考えて使う機会を作ってあげたいと思っています。
そのためにも、お小遣いで何を買うのか、足りなくなったときはどうするのかなど、家庭のルールを少しずつ考えていきたいです。
■何歳からお小遣いの管理を始めればいい?
お金の管理は、子供の成長に合わせて少しずつ始められます。
| 年齢の目安 | 取り組みの例 |
|---|---|
| 3〜4歳頃 | 貯金箱にお金を入れる、買うものを一つ選ぶ |
| 5〜6歳頃 | 硬貨の種類を知る、使うか貯めるか考える |
| 小学校低学年 | 少額のお小遣いを管理する |
| 小学校中学年 | 予算を決め、計画的に貯める |
| 小学校高学年以降 | 月単位の予算管理に挑戦する |
※年齢は目安です。子供の理解度や家庭の方針に合わせて調整しましょう。
■まとめ|お小遣いは「自分で考える力」を育てる練習
今回のポイントを振り返ってみましょう。
① お小遣いは、自分でお金の使い道を考える練習になる。
② 「使う」「貯める」「誰かのために使う」という選択肢がある。
③ お小遣い帳や貯金箱を使うと、お金を管理しやすくなる。
④ 小さな失敗も、次の買い物に生かせる。
⑤ お小遣いの金額やルールは、家庭に合わせて決める。
お小遣いの目的は、単に節約や貯金を上手にすることだけではありません。
自分で考え、選び、その結果から学ぶ力を育てることにもあります。
親子で楽しみながら、少しずつお金の使い方を学んでいきたいですね!
■次におすすめの記事
前回の記事
次回の記事(予定)
「銀行ってなに?子供にもわかる銀行の役割と利息の仕組み|親子で学ぶお金と投資⑥」
■情報源・参考資料
金融広報中央委員会
「子どものくらしとお金に関する調査(第3回)2015年度」
https://www.shiruporuto.jp/public/document/container/kodomo_chosa/2015/pdf/15kodomo.pdf
博報堂教育財団こども研究所(2026年)
「小中学生に聞いたおこづかい事情調査」
金融経済教育推進機構(J-FLEC)
※本記事は子供向けの金融教育を目的としており、金額や取り組みの例は各家庭に合わせて調整してください。
■免責事項
本記事は金融教育を目的としたものであり、特定の金融商品や投資行動を推奨するものではありません。
記事中の商品価格やお小遣いの金額は説明用の例です。
記事内のイラスト・4コマ漫画には、AIを利用して作成した画像を使用する場合があります。
コメント