情報更新日:2026年10月4日
※本記事は、2026年8月17日時点の確定拠出年金(DC)制度に関する情報をもとに作成・更新しています。制度内容や拠出限度額などは今後変更される場合があります。特に2026年12月1日には制度改正が予定されているため、最新情報については厚生労働省やiDeCo公式サイトなどの公的情報をご確認ください。
■はじめに
会社へ入社したときの研修で、
「確定拠出年金(DC)の説明を受けたけど、よく分からなかった……」
という経験をした人も多いのではないでしょうか?
実際、社会人1年目というのは、
- 仕事
- 人間関係
- 給料
- 社会保険
- 税金
など覚えることが多く、DCについて深く理解する余裕はなかなかありません。
そのため、
「初期設定のまま何年も放置していた」という人もいると思います。
筆者自身も、入社当初はDCをよく理解しておらず、初期設定のまま約5年間放置していました。
しかし後になって、「DCは老後の資産形成において非常に重要な制度」だと気づき、運用内容を見直しました。
そこで今回は、
- 確定拠出年金(DC)とは?
- 誰が対象なの?
- どんな運用ができるの?
- 拠出限度額とは?
- マッチング拠出とは?
- iDeCoとはどう使い分けるの?
といった内容について、投資初心者にも分かりやすく解説していきます。
■確定拠出年金(DC)とは?
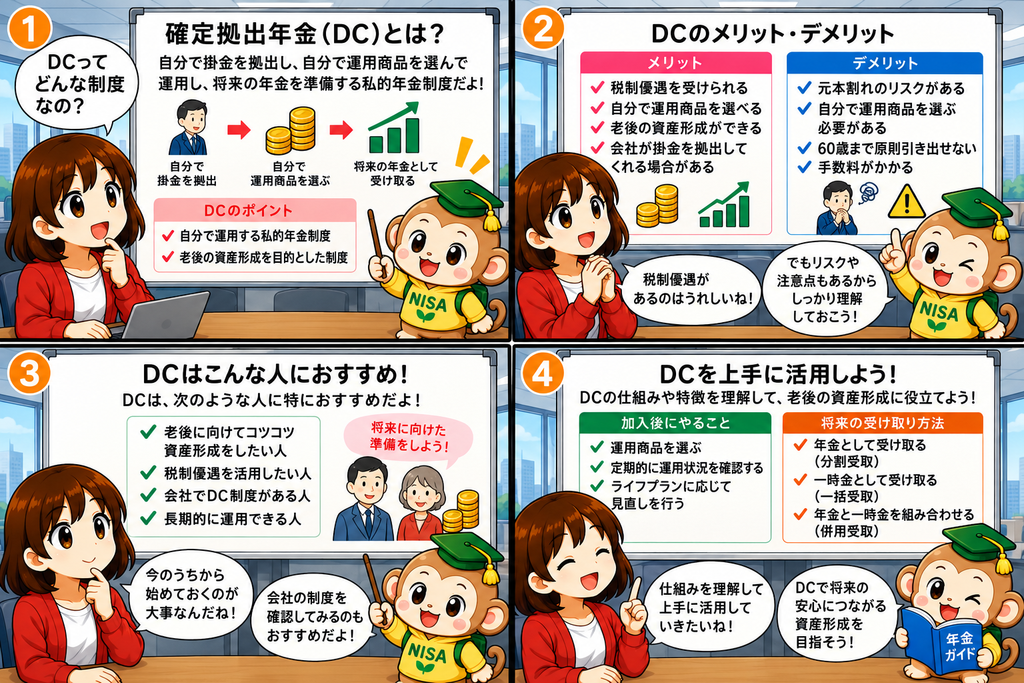
確定拠出年金(DC)とは、
「会社や自分が拠出したお金を、自分で運用して老後資産を作る制度」です。
正式には、Defined Contribution(確定拠出年金)と呼ばれています。
確定拠出年金には、
- 企業型DC
- iDeCo(個人型確定拠出年金)
の2種類があります。
企業型DCでは、基本的に会社が掛金を拠出し、そのお金を加入者自身が運用します。
イメージとしては、
「会社が用意してくれた老後資産形成のための運用制度」
と考えると分かりやすいでしょう。
ただし、将来受け取れる金額が保証されているわけではありません。
どの商品で運用するかによって、将来の資産額は変わります。
そのため、
「会社が掛金を出してくれる=必ず資産が増える」という制度ではありません。
■企業型DCとiDeCoの違い
確定拠出年金には、企業型DCとiDeCoがあります。
簡単に整理すると、
| 項目 | 企業型DC | iDeCo |
|---|---|---|
| 制度 | 企業が導入する年金制度 | 個人で加入する年金制度 |
| 主な掛金拠出者 | 会社 | 個人 |
| 対象 | 制度を導入している企業の従業員 | 加入条件を満たす人 |
| 運用商品 | 勤務先の制度で用意された商品 | 自分で選んだ金融機関の商品 |
| 目的 | 老後の資産形成 | 老後の資産形成 |
企業型DCは、「会社の制度」
iDeCoは、「自分で加入する制度」
と覚えておくと分かりやすいと思います。
なお、企業型DCに加入している人がiDeCoにも加入できるかどうかは、勤務先の企業年金制度や掛金の状況などによって条件が異なります。
■誰が企業型DCの対象なの?
企業型DCは、企業型DCを導入している会社の従業員が対象となります。
そのため、
- すべての会社に導入されているわけではない
- 勤務先によって制度内容が異なる
- 加入対象となる従業員の範囲も勤務先の規約によって異なる
という点に注意が必要です。
「会社員なら全員が同じ条件で利用できる制度」というわけではありません。
一方、個人で加入する確定拠出年金として、iDeCo(個人型確定拠出年金)があります。
つまり、
企業型DC → 会社の制度
iDeCo → 個人で加入する制度
という違いがあります。
■DCではどんな運用ができる?
企業型DCでは、勤務先の制度で用意された運用商品の中から、自分で商品を選択します。
選べる商品は会社によって異なりますが、一般的には、
- 元本確保型商品
- 定期預金
- 国内株式インデックスファンド
- 米国株式インデックスファンド
- 全世界株式ファンド
- 債券ファンド
- バランス型ファンド
などがあります。
そして、これらの商品を、「自分の考え方に合わせて組み合わせる」ことができます。
例えば、
| 商品 | 割合 |
|---|---|
| 全世界株式 | 70% |
| 米国株式 | 20% |
| 元本確保型商品 | 10% |
といったように、自分で資産配分(ポートフォリオ)を決めることができます。
つまり企業型DCは、
「老後資産のための長期運用を自分で設計する制度」とも言えるでしょう。
■初期設定のまま放置するのはもったいない?
ここは、筆者自身が最も反省しているポイントです。
入社時には制度についてよく分からず、
「とりあえず初期設定のまま」にしてしまう人もいると思います。
しかし、DCでは、「どの商品を選ぶか」によって将来の資産額が変わる可能性があります。
例えば、
- 元本確保型商品
- 株式型投資信託
- バランス型ファンド
では、期待できるリターンや価格変動の大きさが異なります。
もちろん、「元本確保型=悪い商品」というわけではありません。
価格変動をできるだけ抑えたい人にとっては、重要な選択肢です。
一方で、20代・30代など運用期間を長く取れる人であれば、
「自分のリスク許容度に合った商品を選択する」
ことで、長期的な資産形成を目指すこともできます。
大切なのは、「初期設定だからそのまま」ではなく、
「なぜこの商品を選んでいるのか」を自分自身で理解しておくことです。
■拠出限度額とは?
企業型DCには、「毎月拠出できる掛金の上限」があります。
これを、「拠出限度額」と呼びます。
企業型DCの拠出限度額は、勤務先に他の企業年金制度があるかどうかなどによって異なります。
2026年8月時点では、企業型DCの拠出限度額は原則として、
月額55,000円から、確定給付企業年金(DB)などの他制度掛金相当額を差し引いた額
となっています。
ただし、制度には経過措置などもあるため、
「企業型DCなら全員が月55,000円まで拠出できる」
という意味ではありません。
自分の勤務先で実際にいくらまで拠出できるのかは、会社の制度内容を確認する必要があります。
■2026年12月から企業型DCの拠出限度額が引き上げ予定
ここは、2026年時点でDCを学ぶ上で重要なポイントです。
2026年12月1日から、
企業型DCの拠出限度額は月額62,000円へ引き上げられる予定となっています。
ただし、確定給付企業年金(DB)などの他制度に加入している場合は、その制度の掛金相当額を考慮して上限額が決まります。
そのため、勤務先の制度によって実際に拠出できる金額は異なります。
この記事では制度変更の予定を掲載していますが、実際に自分が利用できる金額については、勤務先の案内や最新の厚生労働省の情報を確認するようにしましょう。
■マッチング拠出とは?
マッチング拠出とは、
「会社が拠出する掛金に加えて、加入者自身も掛金を上乗せできる仕組み」です。
例えば、
| 内容 | 金額 |
|---|---|
| 会社掛金 | 15,000円 |
| 自分で追加 | 15,000円 |
| 合計 | 30,000円 |
というように、自分自身でも掛金を追加することができます。
ただし、勤務先の企業型DC規約でマッチング拠出が利用できることが前提です。
また、企業型DC全体の拠出限度額を超えて拠出することはできません。
■マッチング拠出のルールが2026年4月から変更
以前の企業型DCでは、
「加入者自身が拠出する掛金は、会社の掛金を超えてはいけない」という制限がありました。
しかし、この制限は2026年4月1日から撤廃されています。
つまり現在は、
「会社掛金15,000円なら、自分の掛金も最大15,000円まで」という以前のルールではありません。
企業型DCの拠出限度額などの範囲内であれば、会社掛金を超えて加入者掛金を拠出できるようになりました。
この制度変更は、企業型DCを利用している人にとって非常に重要です。
ただし、実際にいくらまでマッチング拠出できるのかは、勤務先の規約や拠出限度額によって異なります。
■マッチング拠出とiDeCoはどう違う?
企業型DCを利用している人の中には、「もっと老後資金を積み立てたい」と考える人もいるでしょう。
その場合に候補となるのが、マッチング拠出とiDeCoです。
ただし、企業型DCの加入者掛金(マッチング拠出)を利用している場合、原則としてiDeCoにも同時に加入することはできません。
そのため、
「企業型DCのマッチング拠出を利用するのか」
「iDeCoを利用するのか」
を、自分の勤務先の制度や掛金状況を確認しながら選択する必要があります。
■マッチング拠出がない場合はiDeCoも検討
会社によっては、「マッチング拠出制度がない」場合があります。
その場合、
「もっと老後資金を積み立てたい」
と思っても、企業型DCの加入者掛金を利用できません。
そこで選択肢となるのが、iDeCo(個人型確定拠出年金)です。
ただし、企業型DCに加入している人がiDeCoを利用する場合も、
- 企業型DCの会社掛金
- 確定給付企業年金(DB)などの他制度掛金相当額
- iDeCoの掛金
などを考慮した拠出限度額の条件があります。
そのため、
「企業型DC+iDeCoなら好きな金額を自由に積み立てられる」
というわけではありません。
iDeCoについて詳しく知りたい方は、こちらの記事も参考にしてください。
▶ iDeCoとは? ~初心者でもわかる“自分で作る年金制度”を解説~
■DCは転職したらどうなる?
企業型DCについて、もう一つ知っておきたいのが、
「転職したら積み立てた資産はどうなるの?」という点です。
企業型DCで積み立てた資産は、転職先の制度など一定の条件を満たせば、別の年金制度へ資産を移換できる場合があります。
そのため、
「転職したら今まで積み立てた資産がなくなる」というわけではありません。
ただし、転職先に企業型DCがあるのか、iDeCoへ移換するのかなどによって手続きが異なります。
転職や退職をする場合は、勤務先や運営管理機関から案内される手続きを確認しましょう。
■筆者がDCを約5年間放置して後悔した話
私自身、社会人1年目のころは、確定拠出年金(DC)についてほとんど理解していませんでした。
入社時の説明会でDCについて説明を受けた記憶はありますが、新入社員のころは仕事、人間関係、社会保険、税金など覚えることが本当に多く、
「DCについてはよく分からないけれど、とりあえず今はいいか」
と、優先順位を下げてしまっていました。
その結果、当初は定期預金などの元本確保型商品だったと記憶していますが、運用内容をきちんと確認しないまま、約5年間放置してしまいました。
今振り返ると、社会人1年目に戻ってDCの説明をもう一度真剣に聞きたいと思うくらい後悔しています。
もちろん、新入社員だった当時の自分には投資の知識もほとんどありませんでした。
しかし、分からないのであればそのままにするのではなく、同期や同僚、上司などに、
「DCってどういう制度なの?」と一言相談するだけでもその後の行動は変わっていたかもしれません。
投資を勉強してからDCの商品を見直した
その後、株式投資やNISA、投資信託などについて勉強するようになり、
「DCも自分の大切な資産の一部ではないか」と考えるようになりました。
そこで初めて、会社から毎月いくら拠出されているのか、どの商品で運用しているのか、どのような商品へ変更できるのかを自分で確認するようになりました。
運用内容を見直した当初は、記憶している範囲では、
- S&P500に連動する商品:40%
- 日経225に連動する商品:40%
- REIT:20%
という配分で運用していました。
※当時の配分については筆者の記憶に基づくものです。
転職をきっかけにDBからDCへ資産を移換
さらに2026年1月に転職したことで、私の企業年金にも大きな変化がありました。
前職ではDB(確定給付企業年金)の資産もありましたが、転職を機にその資産を現在の企業型DCへ移換しました。
現在の勤務先にはDBがなく、その代わり企業型DCへの会社からの拠出が比較的手厚い制度になっています。
私はこの仕組みを前向きに捉えています。
なぜなら、会社から拠出された資金についても、勤務先が用意した商品の中から自分自身で運用先を選択できるからです。
現在は、自分の運用期間やリスク許容度などを考えたうえで、「野村外国株式インデックスファンド・MSCI-KOKUSAI(確定拠出年金向け)」を100%選択しています。
この商品は日本を除く先進国株式を投資対象とするインデックスファンドであり、S&P500そのものに連動する商品ではありません。米国株の比率は高いものの、米国以外の先進国株式も含まれます。
2026年1月の転職後から記事執筆時点までの評価損益は、約+10%となっています。
ただし、これは短期間の運用結果にすぎず、今後も同じような運用成績が続くことを意味するものではありません。
DCを「会社の制度」ではなく「自分の資産」と考えるようになった
約5年間DCをほとんど意識していなかったころと現在で、私が最も変わったのは、
「会社の制度だから会社に任せておけばいい」ではなく、
「会社が拠出してくれているお金も、自分の将来を支える大切な資産」と考えるようになったことです。
現在の勤務先にはマッチング拠出制度がないため、自分自身で企業型DCへ追加拠出することはしていません。
また、別の記事でも紹介しているとおり、iDeCoについても妻と話し合った結果、現在は加入せず、老後資金については企業型DC、それ以外の資産形成についてはNISAを優先する方針にしています。
企業型DCの商品選択に唯一の正解があるわけではありません。
元本確保型商品が自分に合っている人もいれば、株式型の投資信託を選ぶ人もいます。
私が約5年間放置した経験から一番伝えたいのは、
「とりあえず初期設定のまま」にするのではなく、自分が何の商品を保有していて、なぜその商品を選んでいるのかを一度確認してみてほしい
ということです。
分からなければ、勤務先の担当部署や運営管理機関に確認したり、自分で制度について調べたりすることからでも十分だと思います。
私自身、もっと早くそれをしておけばよかったと感じています。
■自分の会社のDC制度を確認してみよう
ここまで読んで、
「自分の会社ではどうなっているんだろう?」と思った方は、ぜひ一度確認してみてください。
確認したいポイントは、
- 毎月の会社掛金はいくらなのか
- 自分が加入している制度は企業型DCなのか
- DBなど他の企業年金制度もあるのか
- 現在どの商品を選択しているのか
- マッチング拠出制度はあるのか
- 自分はいくらまでマッチング拠出できるのか
- iDeCoを併用できるのか
- 退職・転職した場合の資産移換はどうなるのか
などです。
分からない場合は、
会社のイントラネットや社内規程、企業年金の案内ページを確認するのがおすすめです。
それでも分からなければ、人事部や総務部、企業年金の担当部署に確認してみましょう。
自分の老後資産に関わる制度ですから、「よく分からないから放置」ではなく、
一度、自分のDCを確認してみることから始めてみてはいかがでしょうか。
■まとめ
確定拠出年金(DC)は、
「会社や自分が拠出したお金を、自分で運用して老後資産を作る制度」です。
企業型DCでは、会社が掛金を拠出し、加入者自身が運用商品を選択します。
そのため、
- 初期設定のまま放置しない
- 自分が選んでいる商品を確認する
- 自分のリスク許容度を考える
- 拠出限度額を確認する
- マッチング拠出の有無を確認する
- iDeCoとの併用条件を確認する
- 転職時の資産移換について知っておく
ことが大切です。
また、2026年4月からは企業型DCのマッチング拠出における加入者掛金の上限規制が変更され、2026年12月1日には企業型DCなどの拠出限度額の引き上げも予定されています。
制度は少しずつ変わっていくため、「昔聞いた説明のまま」
にしておくのではなく、定期的に最新情報を確認することも重要です。
筆者自身も、DCを約5年間ほとんど理解しないまま放置していました。
しかし、改めて制度を確認したことで、「DCも自分の大切な資産の一部」と考えるようになりました。
皆さんも一度、「自分の会社のDCはどうなっているんだろう?」と確認してみてください。
それだけでも、老後の資産形成について考えるきっかけになると思います。
■次におすすめの記事
次は「確定給付企業年金(DB)とは?」へ
確定拠出年金(DC)について理解したら、次はもう一つの代表的な企業年金制度である「DB(確定給付企業年金)」について学んでみましょう。
DCでは加入者自身が運用商品を選び、その運用結果によって将来受け取る資産額が変わります。
一方、DBでは会社側が掛金の拠出や運用を行い、あらかじめ定められた給付内容に基づいて年金や一時金を受け取る仕組みになっています。
DCとDBの違いを知ることで、自分の勤務先にどのような企業年金制度があり、老後資産がどのような仕組みで準備されているのかを理解しやすくなります。
▶ 確定給付企業年金(DB)とは?会社員が知っておきたい企業型DBの仕組み
あわせて読みたい
・iDeCoとは? ~初心者でもわかる“自分で作る年金制度”を解説~
■情報源
本記事では、主に以下の公的機関・公式情報を参考にしています。
- 厚生労働省「確定拠出年金制度の概要」
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/nenkin/nenkin/kyoshutsu/gaiyou.html - 厚生労働省「2025年の制度改正」
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/nenkin/nenkin/kyoshutsu/2025kaisei.html - 厚生労働省「年金制度の仕組みと考え方 第15 私的年金(企業年金・個人年金)制度」
https://www.mhlw.go.jp/stf/nenkin_shikumi_015.html - iDeCo公式サイト(国民年金基金連合会)「よくあるご質問」
https://www.ideco-koushiki.jp/faq/
※確定拠出年金制度の内容や拠出限度額、加入条件等は、法改正などにより変更される場合があります。実際に制度を利用する際は、厚生労働省やiDeCo公式サイト、勤務先の制度案内などで最新情報をご確認ください。額は変更される場合があります。最新情報については各公式サイトをご確認ください。
■免責事項
本記事は、DC制度について初心者の方にも分かりやすく理解していただくことを目的として、筆者が制度の概要をまとめたものです。
特定の金融商品や銘柄の購入を推奨するものではありません。
投資には元本割れのリスクがあります。
実際に投資を行う際は、ご自身の資産状況、投資目的、投資期間、リスク許容度などを考慮した上で判断してください。
また、本制度や税制については変更される可能性がありますので、最新情報については金融庁・国税庁などの公式情報をご確認ください。
AI生成コンテンツについて
当サイト「株-STUDY」で使用している一部のアイキャッチ画像、イラスト、4コマ漫画等は、生成AIを活用して制作しています。
これらの画像は、記事内容をより分かりやすく伝えることを目的として当サイト運営者が企画・編集したものです。
なお、記事本文については、運営者自身の知識・経験および信頼できる情報源をもとに作成・確認しています。
コメント