情報更新日:2026年8月29日
※本記事は、公開後も必要に応じて内容を見直し、情報を更新しています。
■はじめに
毎月の家計を見直したとき、
「もう少し貯金を増やしたい」
「投資に回せる余裕資金を作りたい」
「でも、これ以上収入を増やすのは簡単ではない……」
と感じることはないでしょうか。
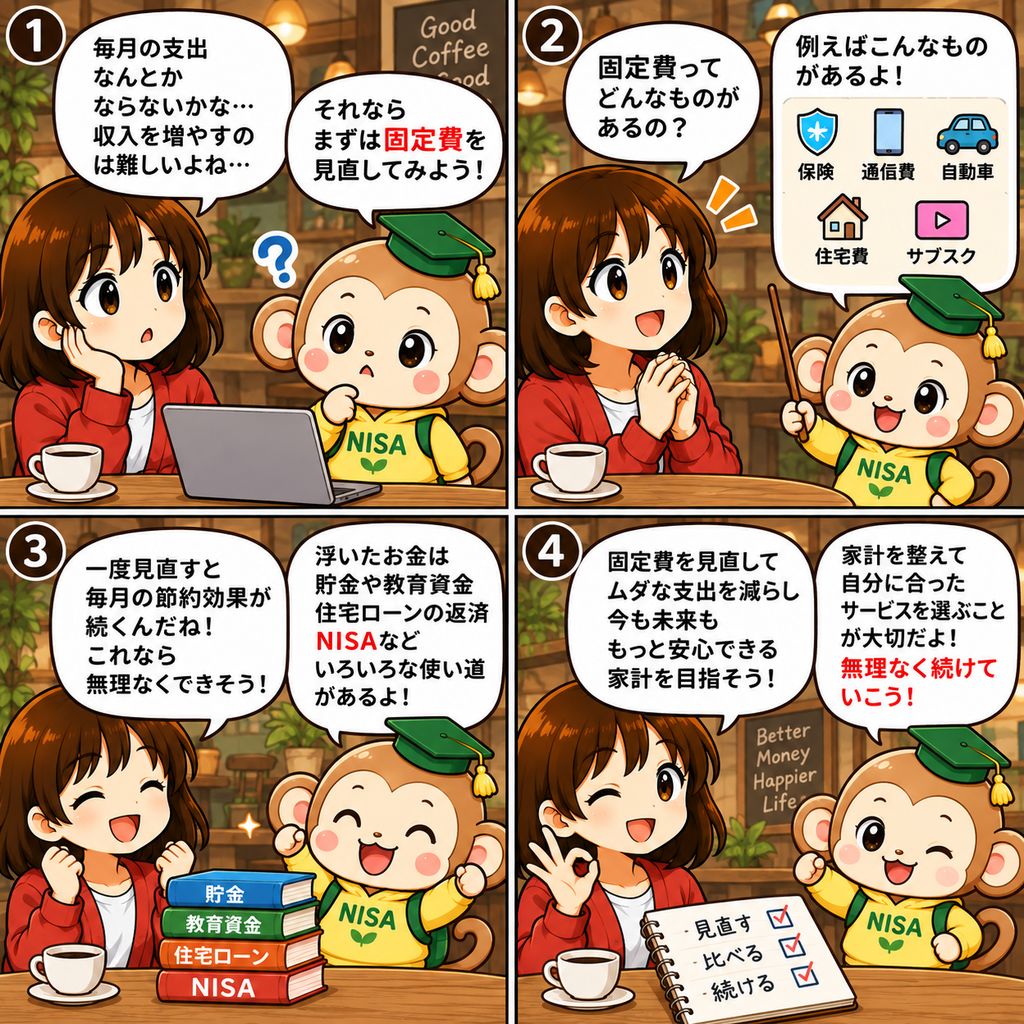
そんなときに、一度確認してみたいのが、「固定費」です。
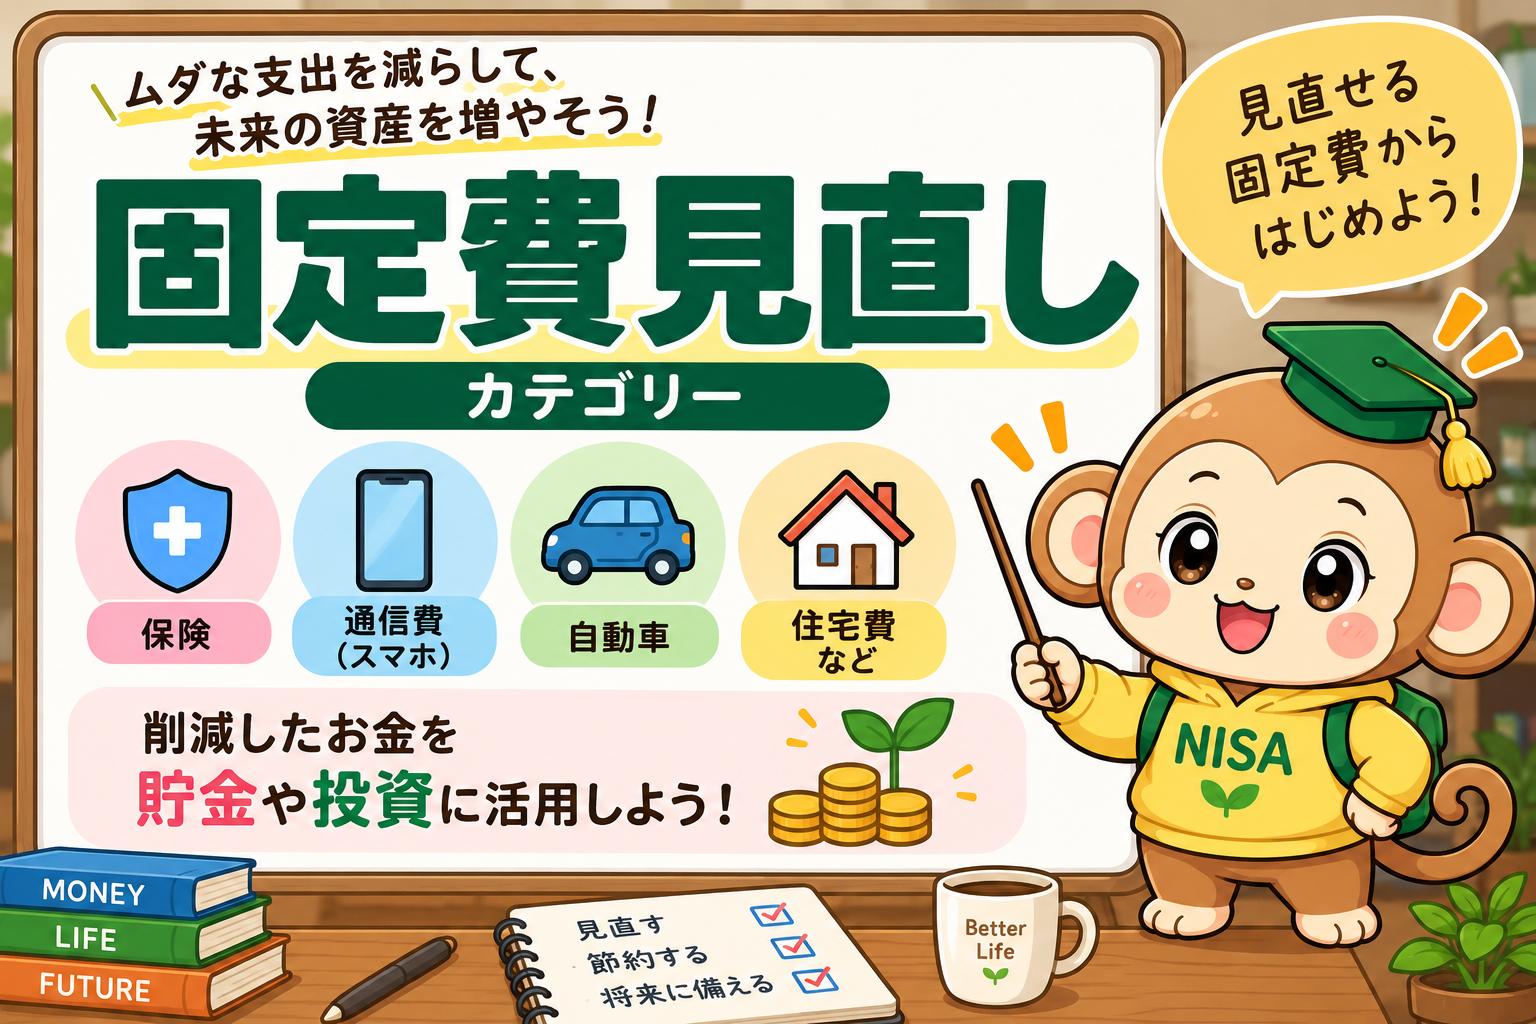
固定費とは、毎月・毎年など定期的に発生しやすい支出のことです。
例えば、
- 保険料
- スマホやインターネットなどの通信費
- 自動車関連費
- 住宅費
- サブスクリプション料金
などがあります。
一つひとつはそれほど大きな金額に見えなくても、毎月継続して支払うものなので、長期間では大きな金額になります。
例えば、毎月1万円の支出を見直すことができれば、1万円 × 12か月=年間12万円の差になります。
もちろん、固定費は「とにかく減らせばいい」というものではありません。
保険、通信、車、住宅などには、それぞれ生活を支える役割があります。
大切なのは、
「現在の生活に本当に必要な内容や金額になっているか」を定期的に確認することです。
金融庁も、より良い暮らしを送るための金融リテラシーとして、家計管理と将来を見据えた生活設計を基本的な項目として挙げています。
私自身も資産形成について学ぶ中で、
「投資で増やすことだけではなく、家計の支出を整えることも大切」だと考えるようになりました。
このカテゴリーでは、私自身の経験も交えながら、
「生活の満足度を大きく下げずに、無理なく固定費を見直す方法」について紹介していきます。
■この記事で分かること
この「固定費見直し」カテゴリーでは、
✅ 固定費を見直す意味
✅ 保険料の見直し
✅ スマホ・通信費の見直し
✅ 自動車にかかる費用
✅ カーシェアなど「所有しない」という選択肢
✅ 固定費を見直して生まれた余裕資金の使い道
などについて紹介しています。
目的は、単純に「節約額を大きくすること」ではありません。
自分や家族に必要な支出と、見直せる支出を整理し、家計全体を整えることを大切にしています。
■なぜ「固定費の見直し」が重要なの?
固定費の特徴の一つは、一度契約内容などを見直すことで、その後も支出額の違いが続く可能性があることです。
例えば、スマホ料金を毎月6,000円削減できたとすると、
月6,000円
↓
年間72,000円
↓
5年間で36万円
となります。
もちろん、実際にどの程度削減できるかは、利用しているサービスや料金プランによって異なります。
それでも、
毎月の小さな金額の差が、長期間では大きな差になるということは覚えておきたいポイントです。
また、固定費を見直して生まれた余裕資金は、
- 預貯金
- 生活防衛資金
- 教育資金
- 住宅ローンなどの返済
- NISAなどを活用した資産運用
など、さまざまな目的に利用できます。
まず家計を整え、そのうえで余裕資金をどのように使うのかを考える。
この順番が大切だと考えています。
■株-STUDYで学べる「固定費見直し」
現在、このカテゴリーでは以下の記事を公開しています。
① 保険を見直そう
固定費の中でも、定期的な支出になりやすいものの一つが保険料です。
保険は、病気・死亡・事故など万が一の事態に備えるための大切な仕組みです。
一方で、
「昔契約した内容をそのまま継続している」
「どのような保障内容なのか十分に把握していない」
ということもあるかもしれません。
大切なのは、単純に保険を減らすことではありません。
現在の家族構成・収入・資産・公的保障などを踏まえ、必要な保障内容になっているかを確認することです。
この記事では、私自身が保険を見直した経験をもとに、保険について考えたことを紹介しています。
※必要な保障内容は人によって異なります。特定の保険商品の加入・解約を一律に推奨するものではありません。
⬇
② スマホ代を見直して年間7万円以上節約!筆者も実践する格安SIM活用術
毎月の固定費の中でも、比較的契約内容を確認しやすいのがスマホの通信費です。
私自身、以前はDocomoを利用しており、月額7,000~8,000円ほど支払っていました。
その後、
Docomo
↓
Y!mobile
↓
UQ mobile
↓
HIS Mobile
と乗り換え、現在はHIS Mobileを利用しています。
2026年8月29日時点でHIS Mobileの「自由自在2.0プラン」は、
7GB:月額990円(税込)
10GB:月額1,340円(税込)
となっています。
私自身は10GBのプランを利用しています。
例えば、以前の月額料金を7,340円、現在の基本料金を1,340円として単純比較すると、
7,340円-1,340円=6,000円となり、
月6,000円、年間72,000円の差になります。
ただし、これはあくまで私自身の契約例をもとにした比較です。
通話料、オプション、端末代、キャンペーンなどによって実際の支払額は異なります。
また、格安SIMがすべての人に向いているわけではありません。
通信量、通信品質、通話頻度、サポート体制など、自分が重視する条件を確認したうえでサービスを選ぶことが大切です。
【2026年8月29日追記】
HIS Mobileは、2026年9月17日から「自由自在3.0プラン」を提供予定と発表しています。
発表されている料金では、
7GB:990円
10GB:1,299円
などとなっています。
通信料金やプラン内容は変更されることがあるため、契約を検討する際は必ずHIS Mobile公式サイトで最新情報をご確認ください。
⬇
■③ 筆者が自動車を所有していない理由
自動車は、生活する地域や家族構成によっては非常に重要な移動手段です。
特に公共交通機関が少ない地域では、車が生活に欠かせない場合もあります。
私自身も社会人2年目の頃は地方で生活していたため、車が必要でした。
そのため、新車のコンパクトカーをローンで購入しました。
その後、生活拠点が変わり、公共交通機関を利用しやすい地域へ移りました。
しばらく車を所有したまま生活してみたところ、利用するのは主に週末で、
「現在の生活スタイルで車を所有し続ける必要があるのか?」と考えるようになりました。
自動車を所有すると、
- 車両購入費
- ローン金利
- 自動車保険
- 駐車場代
- 税金
- 車検費用
- ガソリン代
- メンテナンス費
- タイヤなどの消耗品
など、さまざまな費用が発生します。
そこで私は、利用頻度と費用を考えた結果、「現在は自動車を所有しない」という選択をしました。
現在は必要なときにカーシェアなどを利用しています。
ただし、「車を持たない方がお得」とすべての人に当てはまるわけではありません。
車を頻繁に利用する方、公共交通機関が少ない地域に住んでいる方、車そのものが趣味の方などにとっては、車を所有する価値は大きく異なります。
この記事では、「車を所有する場合」と「カーシェアなどを利用する場合」
の費用を比較しながら、私自身が現在車を所有していない理由を紹介しています。
⬇
■固定費削減は「我慢する節約」とは限らない
節約というと、
「電気をこまめに消す」
「外食を減らす」
「欲しいものを我慢する」
といった方法をイメージするかもしれません。
もちろん、こうした日々の節約も一つの方法です。
一方で、私が固定費見直しで大切にしているのは、
「生活の満足度を大きく下げずに、不要になった支出がないかを確認すること」です。
例えば、
「使っていないサブスクを解約する」
「現在の利用量に合ったスマホプランへ変更する」
「保険の保障内容を確認する」
「車の利用頻度と所有コストを比較する」
こうした見直しであれば、毎日の生活で何かを我慢し続けなくても、支出を減らせる可能性があります。
大切なのは、「安いかどうか」ではなく「自分にとって必要かどうか」を考えることです。
■浮いたお金はどうする?
固定費を見直して家計に余裕ができたら、そのお金をどう使うかについても考えてみましょう。
例えば、
- 生活防衛資金として預貯金する
- 教育資金として準備する
- 将来必要になる大きな支出へ備える
- ローンなどの返済に充てる
- NISAなどを利用して資産運用する
などがあります。
どれが正解かは、人によって異なります。
特に投資については、必ず増えるものではありません。
株式や投資信託などには価格変動があり、投資した金額を下回る可能性があります。
金融庁も、株式や投資信託などの運用商品には元本割れのおそれがあることを説明したうえで、長期・積立・分散投資を資産形成の選択肢として紹介しています。
そのため、「固定費を減らせたから全部投資する」のではなく、
まずは生活に必要な資金を確保し、そのうえで自分の目的やリスク許容度に応じて使い道を考えることが大切です。
■固定費を月1万円見直すとどれくらい違う?
例えば、固定費を月1万円見直せた場合、
1年間:12万円
5年間:60万円
10年間:120万円
となります。
これは投資による利益を一切考えない、単純な支出削減額です。
もし、その一部を資産運用に回す場合には運用結果によって金額が変化します。
利益が出る場合もあれば、損失が発生する場合もあります。
そのため、
「月1万円を投資すれば○年後には必ず○万円になる」という考え方はできません。
固定費削減によって確実に把握できるのは、「支払わなくなった金額」です。
資産運用による成果とは分けて考えることが重要です。
■固定費見直しで大切なのは「金額」だけではない
固定費を見直すとき、「一番安いサービスを選べばいい」と考えてしまうことがあります。
しかし、安ければ安いほど良いとは限りません。
例えば、スマホ料金を安くできても、
通信量が足りない。
必要な時間帯につながりにくい。
サポート方法が自分に合わない。
という状態になれば、満足度が下がる可能性があります。
自動車も同じです。
車を手放して支出を減らせても、毎日の移動が極端に不便になれば、必ずしも自分にとって良い選択とは限りません。
大切なのは、「自分の生活に必要なサービスを、納得できる費用で利用すること」です。
固定費見直しの目的は、「最安値を目指すこと」ではなく、「家計と生活のバランスを整えること」だと考えています。
■固定費は定期的に見直そう
固定費は一度見直したら終わりではありません。
数年前には自分に合っていた契約でも、
- 結婚
- 出産
- 転職
- 引っ越し
- 子どもの成長
- 退職
- サービス料金の改定
などによって、必要な内容は変わります。
そのため、「今の契約は現在の生活に合っているか?」を定期的に確認することがおすすめです。
特に通信サービスやサブスクリプションなどは、料金体系やサービス内容が変更されることがあります。
「昔比較したから大丈夫」と考えるのではなく、最新の公式情報を確認するようにしましょう。
■これから追加予定の記事
株-STUDYでは今後も、
- 住宅費の見直し
- 電気・ガスなどの光熱費
- インターネット料金
- サブスクリプションの整理
- クレジットカードや各種手数料
など、家計を見直すために役立つ内容を追加していく予定です。
実際に私自身が見直した経験があるものについては、体験談もあわせて紹介していきます。
■管理人からひとこと
私自身、投資を始めてから、「どうすれば資産を増やせるのか」を考えるようになりました。
最初は、
「もっと収入を増やさなければ」
「もっと投資で利益を出さなければ」
という方向ばかりを考えていました。
しかし、資産形成について勉強する中で、「家計の支出を整えることも大切」だと考えるようになりました。
実際に私は、
- 保険
- スマホ料金
- 自動車
などを見直してきました。
ただし、これはあくまで私自身の生活環境で行った見直しです。
家族構成、住んでいる地域、仕事、収入、ライフスタイルなどによって必要なものは大きく異なります。
だからこそ、「他の人が削減したから自分も削減する」のではなく、
「自分や家族にとって本当に必要なのか?」という視点を大切にしたいと思っています。
そして固定費を見直して家計に余裕が生まれたら、貯金、教育費、将来の支出、資産運用など、自分の目的に合わせて活用する。
これも資産形成の一つの考え方ではないでしょうか。
■まとめ
固定費見直しで大切なのは、「とにかく支出を減らすこと」ではありません。
大切なのは、「自分にとって本当に必要な支出なのかを考えること」です。
現在、株-STUDYでは、
① 保険
↓
② スマホ・通信費
↓
③ 自動車
という3つのテーマを中心に、管理人自身の経験を交えながら固定費見直しについて紹介しています。
まずは、自分の毎月の支出を書き出してみて、
「これは現在も必要」
「少し見直せるかもしれない」
というものを整理してみましょう。
例えば、
月5,000円なら年間6万円。
月1万円なら年間12万円。
固定費を見直すことで、その分だけ家計に余裕を生み出せる可能性があります。
そして余裕資金ができたら、
貯金するのか、将来の支出へ備えるのか、資産運用に利用するのかを考えてみましょう。
資産運用を選ぶ場合にはリスクが伴うため、生活に必要な資金まで投資に回さないことも重要です。
固定費を見直したあとに、「余裕資金をどのように資産形成へ活用すればいいの?」
と思った方は、株-STUDYの「資産運用の始め方」カテゴリーも参考にしてください。
▶ 「資産運用の始め方」を見る
■参考・情報源
本記事は、管理人自身の固定費見直し経験を中心に作成していますが、家計管理・資産形成・各サービスの料金等については、主に以下の公式情報を参考にしています。
金融庁「お金と暮らし」
家計管理や生活設計、保険、預貯金、投資などの基本的な考え方について参考にしています。
https://www.fsa.go.jp/ordinary/kurashi.html
金融庁「基礎から学べる金融ガイド」
家計管理、生活設計、保険、ローン、資産形成など、生活に必要な金融知識について参考にしています。
https://www.fsa.go.jp/teach/kou4.pdf
金融庁「資産形成の基本」
投資商品の元本割れリスクや、長期・積立・分散投資について参考にしています。
https://www.fsa.go.jp/policy/nisa2/invest/
HIS Mobile「自由自在2.0プラン」
2026年8月29日時点の料金・サービス内容を確認しています。
https://his-mobile.com/domestic/service/jiyujizai290
HIS Mobile「自由自在3.0プラン」発表情報
2026年9月17日から提供予定の新料金プランについて確認しています。
※通信料金、保険商品、カーシェア料金、税金、各種サービス内容等は変更される場合があります。実際に契約・変更を行う際は、各事業者や公的機関の最新の公式情報をご確認ください。
■免責事項
本記事は、家計管理や固定費見直しに関する一般的な情報および管理人自身の経験・考え方を紹介することを目的としており、特定の通信会社、保険商品、金融商品、カーシェアサービス等の契約・解約を推奨するものではありません。
本記事に記載している料金やサービス内容は記事更新時点の情報です。料金プラン、キャンペーン、税制、制度、サービス内容等は変更される場合がありますので、利用を検討する際は各事業者・公的機関の最新情報をご確認ください。
また、本記事で紹介している固定費削減額は管理人自身の事例や一定の条件をもとにした試算であり、すべての方が同じ金額を削減できることを保証するものではありません。
NISAを含む株式・投資信託等への投資には価格変動等による元本割れのリスクがあります。固定費を削減して生まれた資金を投資した場合でも、将来の利益が保証されるものではありません。
保険について必要な保障内容は、家族構成、収入、資産、公的保障、健康状態などによって異なります。
各種契約の変更・解約や投資に関する最終的な判断は、ご自身の生活状況・資産状況・目的などを踏まえ、ご自身の責任で行ってください。
AI生成コンテンツについて
当サイト「株-STUDY」で使用している一部のアイキャッチ画像、イラスト、4コマ漫画等は、生成AIを活用して制作しています。
これらの画像は、記事内容をより分かりやすく伝えることを目的として当サイト運営者が企画・編集したものです。
なお、記事本文については、運営者自身の知識・経験および信頼できる情報源をもとに作成・確認しています。