■はじめに
こんにちは!株-STUDY管理人の「きなむー」です。
「親子で学ぶお金と投資」シリーズの第4回です!
皆さんのお子さんは、貯金箱にお金を入れたことがありますか?
我が家には、かわいいキャラクターの貯金箱があります。
以前、3歳の娘に500円玉を3枚渡して、貯金箱に入れさせてあげたことがありました。
すると娘は、楽しそうにお金を入れたあと、
「もうないの?もっと入れたい!」と一言。
今でも貯金箱にお金を入れたがりますが、中にいくら貯まっているのかを確認したがることはありません。
まだ3歳ということもあり、娘にとっては、貯金箱に硬貨を入れること自体が楽しいのかもしれません。
ただ、この経験から、いつか娘にも「欲しいもののために、自分で目標を決めてお金を貯める」という体験をさせてあげたいと考えるようになりました。
前回の「親子で学ぶお金と投資③」では、「欲しいもの」と「必要なもの」の違いについて学びました。
今回はその続きとして、貯金の意味や理由、貯める方法、そして子供のお小遣いについて、ニーサると一緒に考えていきましょう!
■貯金ってなに?
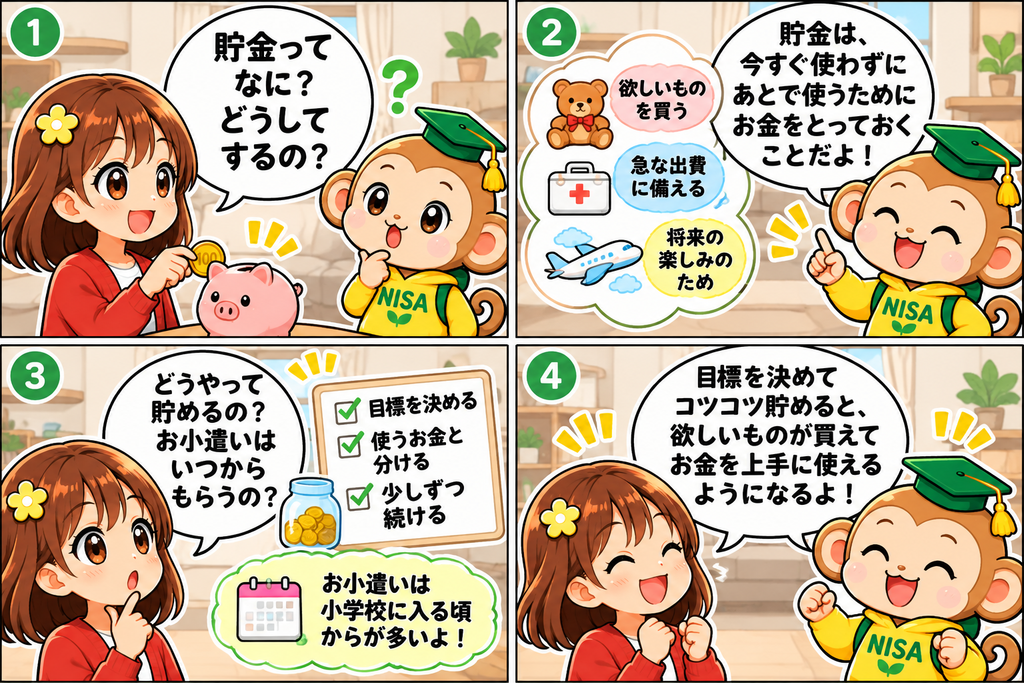
貯金とは、今持っているお金を全部使わず、あとで使うために残しておくことです。
例えば、500円を持っていて、200円のお菓子を買ったとします。
残った300円をすぐに使わず、貯金箱などに入れて取っておくことも貯金の一つです。
貯金には、欲しいものを買うため、将来の楽しみに備えるためなど、さまざまな目的があります。
貯金は、ただお金を貯めることだけが目的ではありません。
「何のために貯めるのか」を考えることが、お金を上手に使う第一歩になります。
■どうして貯金するの?3つの理由
貯金する理由は、大きく分けると3つあります。
① 欲しいものを買うため
例えば、1,000円のおもちゃが欲しいけれど、今持っているお金は300円。
そんなとき、あと700円貯めれば、おもちゃを買えるようになります。
今すぐ買えなくても、少しずつ貯めることで目標に近づけます。
② 急にお金が必要になったときのため
大人の場合、家電が突然壊れたり、病気やけがで予想外の出費が発生したりすることがあります。
そんなとき、貯金があると生活を支える助けになります。
子供には「急に必要なものができたときのためにも、お金を残しておくんだよ」と伝えるとわかりやすいでしょう。
③ 将来の楽しみや目標のため
家族旅行に行きたい、自転車が欲しい、特別なお出かけをしたい。
こうした将来の楽しみのためにも、貯金は役立ちます。
貯金は、未来の自分が選べることを増やすための準備ともいえます。
■どうすればお金を貯められるの?
お金を貯めるために大切なのは、無理なく続けられる方法を見つけることです。
例えば、次のような方法があります。
- 目標を決める:欲しいものと必要な金額を確認する
- 使うお金と貯めるお金を分ける:お小遣いの一部を先に取っておく
- 少しずつ続ける:一度にたくさん貯めようとしない
例えば、毎週100円ずつ貯めると、5週間で500円、10週間で1,000円になります。
●筆者の体験|子供の頃は貯金が続かなかった
実は私自身、子供の頃に「貯金しよう!」と思ったことは何度もありました。
しかし、途中で欲しいものができると、結局すぐに使ってしまうことがほとんどでした。
何か目標を決めて貯金を続け、そのお金で欲しいものを購入して達成感を味わった、という経験はありません。
だからこそ、娘にはいつか、自分で目標を決めて、お金を貯め、その目標を達成する経験をさせてあげたいと考えています。
もちろん、途中でお金を使ってしまったり、気持ちが変わったりすることもあるでしょう。
それも含めて、自分で考えてお金を使う経験が大切なのだと思います。
■子供のお小遣いはいつから?渡し方と家庭のルール
今回の記事を書くにあたり、私自身が気になったことがあります。
それは、子供には何歳からお小遣いを渡すのがよいのか? ということです。
我が家では、娘がまだ3歳ということもあり、定期的なお小遣いは渡していません。
しかし、今後成長していく中で、いつから、どのようなルールで渡すのがよいのか、考えていきたいと思っています。
●お小遣いは何歳から渡す家庭が多い?
参考として、実際のアンケート調査を見てみましょう。
2025年に株式会社ベビーカレンダーが実施した調査では、お小遣いを渡し始めた時期、または渡す予定の時期について、「小学1年生から」が30.3%で最も多い結果でした。
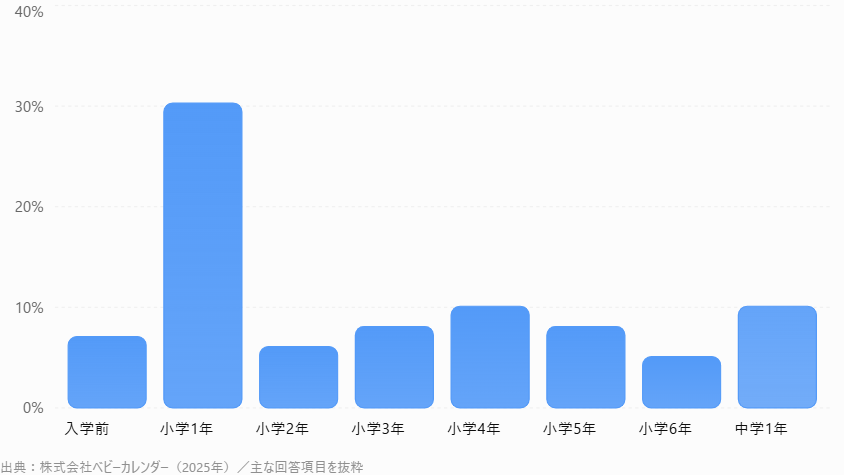
※調査結果の主な回答項目を抜粋しています。
また、KADOKAWA「ヨメルバ」が2025年に実施した別の調査でも、初めてお小遣いを渡した年齢は6〜8歳が約半数と報告されています。
こうした結果から、小学校への入学前後が、お小遣いを始める一つの節目になっていることがうかがえます。
ただし、これはあくまで参考データです。
お小遣いを渡す時期に、すべての家庭に共通する正解があるわけではありません。
我が家でも、娘がもう少し成長し、お金の使い方を理解できるようになったタイミングで、お小遣いを始めるかどうか考えていきたいと思っています。
【調査に関する注釈】
※1:ベビーカレンダーの2025年調査は、お小遣いを「現在渡している」または「今後渡す予定」と回答した保護者99人を対象としています。実際の開始時期だけでなく、今後の予定も含まれます。
※2:KADOKAWA「ヨメルバ」の2025年調査は、18歳未満の子供がいる回答者525人を対象としたアンケートです。調査対象や設問が異なるため、両調査の結果を単純に比較することはできません。
※3:これらの調査結果は全国すべての家庭の状況を示すものではなく、お小遣いを始める年齢を考えるための参考情報です。
●お小遣いの渡し方にはどんな方法がある?
お小遣いの渡し方には、いくつかの方法があります。
| 方法 | 特徴 |
|---|---|
| 定額制 | 毎週・毎月など、決まった金額を渡す |
| 必要なときに渡す | 買いたいものや必要なものに応じて渡す |
| お手伝い報酬制 | 決めたお手伝いをしたときに渡す |
| 定額+特別支給 | 普段のお小遣いに加え、特別な機会に渡す |
| お小遣いなし | 親が必要なものを購入し、別の方法でお金の使い方を教える |
例えば、定額制なら、限られた金額でやりくりする練習になります。
一方、お手伝い報酬制なら、仕事とお金の関係を考えるきっかけになりますが、家族として協力することまで、すべて報酬と結びつけない工夫も必要でしょう。
また、会社のボーナスのように、特別な機会に追加で渡す方法も考えられます。
どの方法を選ぶ場合も、何に使うお金なのか、使い切ったらどうするのかなど、親子でルールを決めておくことが大切です。
●お年玉やお祝い金はどうする?
お小遣いとは別に、お年玉や誕生日などのお祝いでお金をいただくこともありますよね。
こうしたお金についても、家庭によって管理方法はさまざまです。
例えば、全額を子供名義の口座に貯金する、一部を子供が使えるようにする、将来の教育費として管理する、といった方法があります。
我が家では、娘がお祝いごとでいただいたお金は、子供名義の銀行口座に貯金しています。
また、将来的には、子供向けのNISA制度が利用できるようになれば、貯めてきたお金の一部を長期運用に回すことも検討しています。
ただし、貯金と投資は別のものです。
投資には元本割れのリスクがあるため、近い将来に使うお金と、長期的に運用するお金は分けて考える必要があります。
※子供向けNISAの開始時期や制度内容については、最新の公式情報を確認する必要があります。
■貯金したお金は、使ってもいいの?
貯金について考えるとき、子供に伝えたいことがあります。
それは、貯金は、使ってはいけないお金ではないということです。
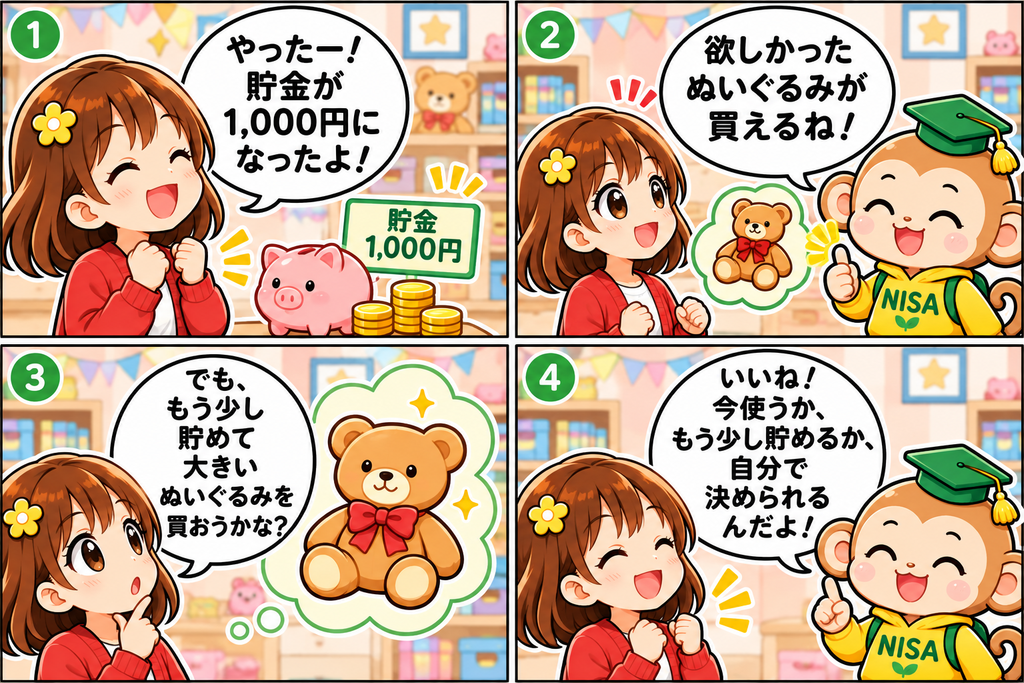
例えば、1,000円のおもちゃを買うために貯金していて、ついに1,000円が貯まったとします。
そのとき、予定どおりおもちゃを買ってもよいですし、もう少し貯めて別のものを買うこともできます。
大切なのは、貯めることだけではなく、貯めたお金をどう使うか考えることです。
■親子でやってみよう!貯金箱チャレンジ
貯金について学んだら、親子で実際に体験してみましょう。
STEP1:目標を決める
欲しいおもちゃや絵本など、貯金する目的を一つ決めます。
STEP2:目標金額を確認する
欲しいものがいくらなのかを調べ、無理なく達成できる目標にしましょう。
STEP3:貯金箱にお金を入れる
お気に入りの貯金箱を用意して、少しずつお金を入れてみましょう。
小さな子供の場合は、硬貨の誤飲に注意し、必ず大人が見守ってください。
STEP4:目標を達成したら、一緒に考える
目標金額に達したら、予定どおり買うか、もう少し貯めるかを親子で話し合ってみましょう。
■ニーサるのお金のクイズ①
問題:あといくら貯めれば買える?
800円の絵本が欲しいけれど、今の貯金は500円。
あといくら貯めれば買えるでしょう?
正解:300円
800円 − 500円 = 300円
■ニーサるの考えるクイズ②
問題:1,000円貯まったらどうする?
欲しかったおもちゃを買うために、1,000円を貯めました。
あなたならどうする?
A:予定どおり、おもちゃを買う
B:もう少し貯めて、別のものを買う
C:今は買わずに、しばらく取っておく
答え:どれも間違いではありません。
どうしてその選択をしたのか、親子で話し合ってみましょう。
■親御さんへ|小さな子供には貯金の楽しさから
小さな子供にとって、「将来のためにお金を貯めよう」という話は、まだ難しいかもしれません。
特に3歳頃であれば、最初から目標金額を決めたり、計画的に貯金したりする必要はないと思います。
まずは、貯金箱に硬貨を入れることを楽しむだけでも、お金に親しむきっかけになります。
もう少し成長したら、例えば、
「このぬいぐるみを買うには、あといくら必要かな?」
「今日は使わずに取っておく?」
といった会話から始めてみるのもよいでしょう。
また、途中で貯金したお金を使ってしまっても、叱るのではなく、「次はどうしてみようか?」と一緒に考えることが大切です。
貯金を我慢の練習だけにするのではなく、自分の希望をかなえるための楽しい経験につなげていきたいですね。
■まとめ
今回は、貯金の意味や、お金を貯める理由と方法について学びました。
大切なポイントを振り返りましょう。
① 貯金とは、今使わずに、あとで使うためにお金を残しておくこと
② 貯金には、欲しいもの・急な出費・将来の目標に備える役割がある
③ 目標を決め、少しずつ続けることでお金を貯められる
④ お小遣いの渡し方やルールは、子供の年齢や家庭の方針に合わせて考える
⑤ 貯めたお金をいつ、何に使うか考えることも大切
貯金は、お金をたくさん持つことだけが目的ではありません。
「何のために貯めるのか」「いつ使うのか」を自分で考えられるようになることが、将来のお金との上手な付き合い方につながります。
これからもニーサると一緒に、親子で楽しくお金について学んでいきましょう!
■次におすすめの記事
【これまでの記事】
- お金ってなに?子供にもわかるお金の役割|親子で学ぶお金と投資①
- お金はどこから来るの?子供にもわかる仕事と給料の仕組み|親子で学ぶお金と投資②
- お金の使い方を考えよう!「欲しいもの」と「必要なもの」の違い|親子で学ぶお金と投資③
【合わせて読みたい記事】
■情報源・参考資料
株式会社ベビーカレンダー(2025年)
「お小遣いに関するアンケート調査」
https://corp.baby-calendar.jp/wp-content/uploads/2025/05/08a1c6050310fecc221b554ceb1220a1-1.pdf
KADOKAWA「ヨメルバ」(2025年)
「お小遣いは何歳から?金融教育は必要?ヨメルバ会員のお小遣い事情を調査」
金融広報中央委員会
「子どものくらしとお金に関する調査(第3回)2015年度」
https://www.shiruporuto.jp/public/document/container/kodomo_chosa/2015/pdf/15kodomo.pdf
金融経済教育推進機構(J-FLEC)
■免責事項
本記事は、子供と保護者が一緒にお金について学ぶことを目的とした一般的な教育コンテンツです。
各家庭の経済状況や子供の発達段階に応じて、無理のない範囲で取り組んでください。
記事内で紹介した調査結果は、それぞれ調査対象・実施時期・回答方法が異なり、すべての家庭に当てはまるものではありません。
また、投資には元本割れのリスクがあり、将来の運用成果を保証するものではありません。
AI生成コンテンツについて
当サイト「株-STUDY」で使用している一部のアイキャッチ画像、イラスト、4コマ漫画等は、生成AIを活用して制作しています。
これらの画像は、記事内容をより分かりやすく伝えることを目的として、当サイト運営者が企画・編集したものです。
なお、記事本文については、運営者自身の知識・経験および参考情報をもとに作成・確認しています。
コメント