情報更新日:2026年9月10日
※本記事は、公開後も必要に応じて内容を見直し、情報を更新しています。
- ■はじめに
- ■こどもNISAとは?
- ■こどもNISAはいつから始まる?
- ■昔の「ジュニアNISA」と何が違う?
- ■なぜジュニアNISAは廃止されたの?
- ■こどもNISAのメリット①「時間」を味方につけやすい
- ■メリット②親から子どもへ金融リテラシーを伝えられる
- ■子どもに投資を教えるときに大切にしたいこと
- ■「r > g」も子どもに伝えてみたい
- ■児童手当をこどもNISAに活用するという考え方
- ■我が家では「児童手当+会社の扶養手当」を貯めてきた
- ■児童手当はいくら貯まった?
- ■我が家では約135.5万円からスタート予定
- ■我が家のこどもNISA計画
- ■毎月5万円を10年間積み立てるといくらになる?
- ■600万円になった後も「時間」を活用したい
- ■教育費まで全額投資する必要はない
- ■贈与税には注意が必要
- ■毎年60万円なら絶対に贈与税がかからない?
- ■児童手当を活用するメリット
- ■ただし「子どものためのお金」を増やすことだけが目的ではない
- ■我が家にとって「こどもNISA」は金融教育の教材でもある
- ■18歳になったら「親のお金」ではなく「自分のお金」へ
- ■こどもNISAを始める前に確認したい5つのこと
- ■まとめ
- ■次におすすめの記事
- ■参考・情報源
- ■免責事項
■はじめに
2027年から、NISAの対象年齢が0歳まで拡大されます。
いわゆる「こどもNISA」です。
「子どもの将来のために、少しずつお金を準備してあげたい」
「児童手当を貯金しているけれど、投資に回すのもありなのかな?」
「昔のジュニアNISAとは何が違うの?」
子育て世帯の中には、このような疑問を持っている方もいるのではないでしょうか。
我が家にも3歳の子どもが1人います。
これまでは、国から支給される児童手当と、勤務先の福利厚生として支給される扶養(こども)手当を基本的に貯めてきました。
そして2027年からは、その一部を「こどもNISA」で運用していくことを考えています。
ただし、こどもNISAは単に「子どものお金を増やす制度」と考えるだけではなく、
親から子どもへ金融リテラシーを伝えるきっかけとしても活用できるのではないかと考えています。
この記事では、
- こどもNISAとは?
- いつから始まる?
- 年間いくら投資できる?
- ジュニアNISAとの違い
- 子どもへ金融教育をするメリット
- 贈与税で注意したいこと
- 児童手当を活用する考え方
- 筆者の家庭ではどのように活用する予定なのか
- 600万円を長期運用するとどうなるのか
について、初心者向けに分かりやすく解説していきます。
■こどもNISAとは?
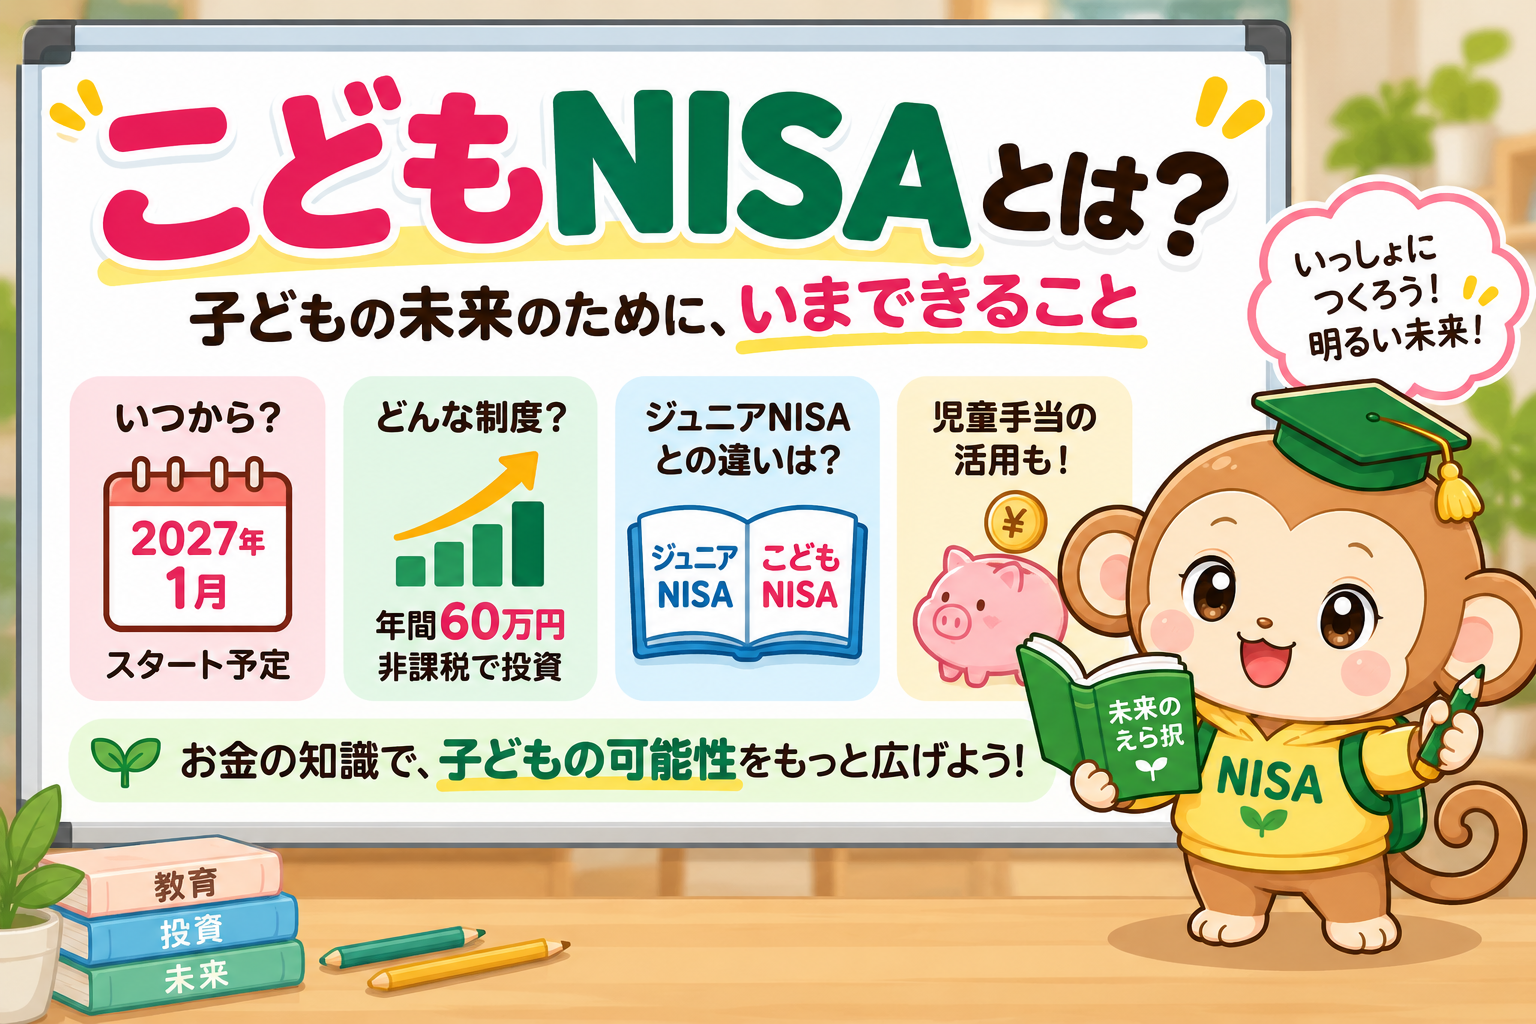
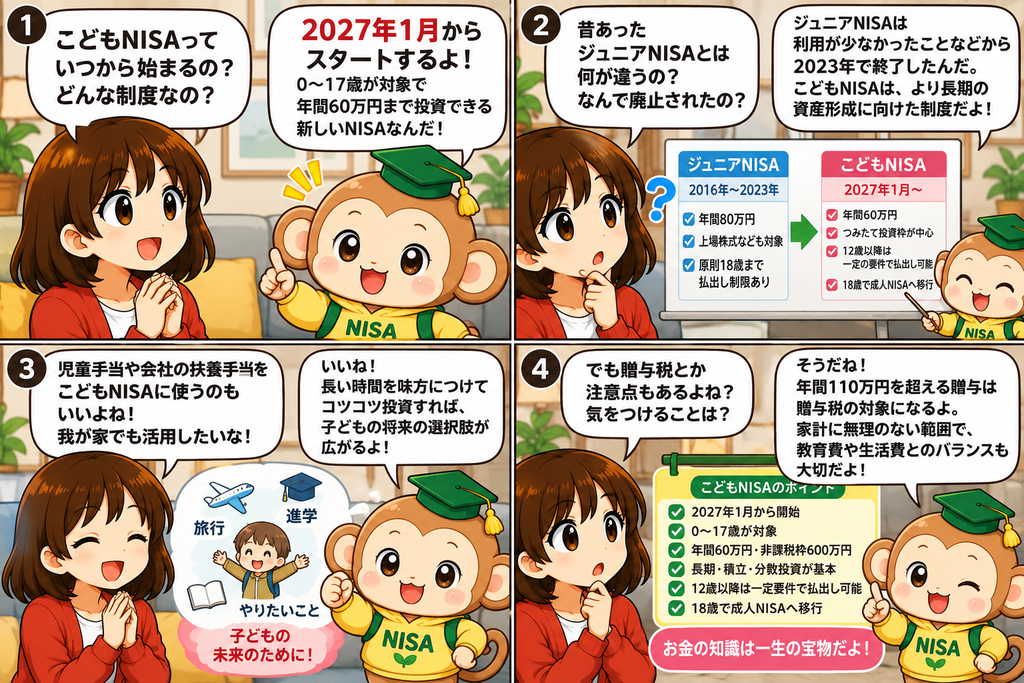
「こどもNISA」は、2027年から始まる0~17歳を対象としたNISAの仕組みを指す一般的な呼び方です。
2026年度税制改正では、これまで18歳以上が対象だったNISAの「つみたて投資枠」について、対象年齢を0~17歳まで拡大することが示されています。
0~17歳については、
| 項目 | 内容 |
|---|---|
| 対象年齢 | 0~17歳 |
| 年間投資枠 | 60万円 |
| 非課税保有限度額 | 600万円 |
| 投資対象 | 長期・積立・分散投資に適した一定の投資信託 |
| 非課税保有 | NISAとして非課税で保有 |
| 払出し | 12歳以降、一定の要件を満たす場合に可能 |
| 18歳以降 | 成人向けNISAへ移行 |
という仕組みになります。
年間60万円なので、単純に12か月で割ると、60万円 ÷ 12か月=月5万円です。
毎月5万円を積み立てれば、年間投資枠を使うことになります。
さらに非課税保有限度額は600万円なので、毎年60万円ずつ投資した場合、
60万円 × 10年間=600万円となります。
つまり、年間投資枠を継続的に利用した場合、10年間で600万円の投資元本を形成できる計算です。
ただし、NISAは投資枠を使い切ること自体が目的ではありません。
家庭の生活費、教育費、生活防衛資金などを確保したうえで、無理のない範囲で利用することが大切だと考えています。
■こどもNISAはいつから始まる?
こどもNISAに相当する0~17歳向けNISAは、2027年からの実施が示されています。
我が家の場合、子どもは2027年時点で4歳になります。
まだ成人まで長い時間があります。
これは資産形成という観点では大きな特徴です。
なぜなら、投資には「時間」という要素があるからです。
長期間運用を続けることで、運用によって生じた利益をさらに運用する「複利」の効果が働く可能性があります。
もちろん、投資信託は元本保証ではありません。
運用期間中に大きく値下がりすることもありますし、将来のリターンを保証することもできません。
それでも、子どもの頃から長期・積立・分散投資について考える機会を持てることは、こどもNISAの大きな特徴だと思います。
■昔の「ジュニアNISA」と何が違う?
実は、未成年者向けのNISAは今回が初めてではありません。
以前は「ジュニアNISA」という制度がありました。
ジュニアNISAは2016年にスタートし、2023年末で新規投資が終了しています。
大きな違いを整理すると、次のようになります。
| 項目 | 旧ジュニアNISA | 2027年からの0~17歳向けNISA |
|---|---|---|
| 年間投資枠 | 80万円 | 60万円 |
| 投資対象 | 上場株式・投資信託等 | 長期・積立・分散投資に適した一定の投資信託 |
| 新規投資 | 2023年終了 | 2027年から |
| 非課税保有限度額 | 現行NISAとは異なる仕組み | 600万円 |
| 払出し | 当初は原則18歳まで制限 | 12歳以降、一定要件で可能 |
| 投資スタイル | 個別株なども対象 | 積立・分散投資を重視 |
今回の制度は、旧ジュニアNISAをそのまま復活させるものではありません。
むしろ、現在のNISAにある「つみたて投資枠を子どもにも広げる」というイメージの方が分かりやすいでしょう。
■なぜジュニアNISAは廃止されたの?
旧ジュニアNISAは2023年末で新規買付が終了しました。
当時のジュニアNISAには、子どもの将来に向けた資産形成を支援する一方、原則として18歳まで払出しに制約があるなど、現在のNISAとは異なる仕組みがありました。
また、金融庁の2020年末時点の調査では、ジュニアNISA口座約45.8万口座のうち、その年に一度も買付けがなかった口座が約26.7万口座ありました。
ただし、「利用者が少なかったから廃止された」と一つの理由だけで断定するのは避けた方がよいでしょう。
制度改正によって2023年末で新規投資が終了し、現在は旧ジュニアNISAで新たに買い付けることはできません。
2023年までに購入した商品については、一定の条件のもと引き続き非課税で保有できます。
■こどもNISAのメリット①「時間」を味方につけやすい
筆者がこどもNISAで特に注目しているのが、運用できる時間の長さです。
例えば4歳から投資を始めれば、18歳まで約14年間あります。
さらに18歳以降もNISAで資産形成を続けることができます。
投資期間が長くなれば必ず利益が出るわけではありませんが、長期投資では短期間の値動きだけに左右されず、時間をかけて資産形成を考えることができます。
特に子どもの資産形成では、
「短期間で増やす」よりも「長い時間をどう活用するか」という視点が大切だと思っています。
■メリット②親から子どもへ金融リテラシーを伝えられる
私がこどもNISAに期待しているのは、資産形成だけではありません。
もう一つ大きいのが、「お金について親子で話すきっかけを作れること」です。
例えば子どもが小学生になったら、
「このお金は企業に投資しているんだよ」
「会社が成長すると株価が上がることもあるよ」
「でも投資したお金は減ることもあるんだよ」
というところから始めてもよいと思います。
さらに年齢が上がれば、
- 株式とは何か
- 投資信託とは何か
- 複利とは何か
- リスクとリターンとは何か
- 分散投資とは何か
- なぜ株価は上がったり下がったりするのか
- お金を「貯める」「使う」「増やす」ことの違い
などについて、一緒に考えることができます。
■子どもに投資を教えるときに大切にしたいこと
ここで注意したいのは、「投資をすればお金が増える」とだけ教えないことです。
投資には必ずリスクがあります。
株式市場が大きく下落すれば、600万円投資していても評価額が500万円、400万円になることは十分あり得ます。
そのため、「投資をすれば儲かる」ではなく、
「長期的な資産形成の選択肢の一つとして投資がある」と伝えたいと考えています。
また、「お金は増やすことだけが正解ではない」ということも伝えたいです。
旅行に行く。
友達と遊ぶ。
スポーツをする。
勉強する。
新しいことに挑戦する。
こうした経験にお金を使うことも、人生では非常に大切です。
貯める・使う・増やす。
この3つのバランスを子どもと一緒に考えられるようになれば、こどもNISAは金融教育の教材としても活用できるのではないかと思っています。
■「r > g」も子どもに伝えてみたい
株-STUDYでも紹介している「r > g」という考え方があります。
これは経済学者トマ・ピケティ氏の著書『21世紀の資本』で広く知られるようになった考え方です。
簡単に表現すると、
r=資本収益率
g=経済成長率
であり、長期的には資本から得られる収益率が経済成長率を上回る傾向があるという議論です。
ただし、「r > gだから株を買えば必ず儲かる」という意味ではありません。
それでも、
「自分が働いてお金を得る方法だけでなく、お金を資産として働かせるという考え方もある」
という金融教育の入口としては面白いテーマだと思っています。
子どもが成長したら、実際のこどもNISAの運用状況を一緒に見ながら説明してみたいと考えています。
■児童手当をこどもNISAに活用するという考え方
子育て世帯では、児童手当を子どもの将来資金として貯めている家庭もあると思います。
現在の児童手当は、第1子・第2子の場合、
3歳未満:月額15,000円
3歳以上~高校生年代:月額10,000円
です。
第3子以降については月額30,000円となっています。
支給対象は18歳の誕生日後の最初の3月31日までです。
児童手当をそのまま貯金する方法もありますし、一部をこどもNISAで運用する方法も考えられます。
どちらが正解というわけではありません。
教育費など、近い将来に必要になる可能性のあるお金については、値下がりする可能性のある投資商品だけで準備するのではなく、預貯金なども含めて考える必要があります。
■我が家では「児童手当+会社の扶養手当」を貯めてきた
ここからは、筆者自身の家庭のケースを紹介します。
我が家には3歳の子どもが1人います。
子どもが生まれてから、
①国から支給される児童手当
②勤務先の福利厚生である扶養(こども)手当
を基本的に貯めてきました。
会社の扶養手当は、月額15,000円です。
2023年2月から2026年12月までを47か月とすると、
15,000円 × 47か月=705,000円となります。
■児童手当はいくら貯まった?
ここは制度上の年齢区分に注意が必要です。
現在の児童手当では、第1子・第2子の場合、3歳未満は月額15,000円で、3歳の誕生日が属する月まで15,000円、その翌月から10,000円となります。
仮に我が家のケースで2023年2月分から受給し、2026年1月が3歳の誕生日の属する月とすると、
3歳未満の区分
2023年2月~2026年1月
15,000円 × 36か月=540,000円
3歳以上の区分
2026年2月~2026年12月
10,000円 × 11か月=110,000円
したがって、児童手当合計=650,000円となります。
※実際の金額は子どもの誕生月、児童手当の認定・支給開始時期などによって異なるため、各家庭で確認してください。
■我が家では約135.5万円からスタート予定
会社の扶養手当と児童手当を合わせると、
扶養手当:705,000円+児童手当:650,000円=1,355,000円となります。
つまり、2026年末時点で約135.5万円です。
我が家では、この資金を原資の一部として、2027年からこどもNISAを活用していきたいと考えています。
ただし、これはあくまで筆者家庭の資産状況・家計・リスク許容度を踏まえた個人的な計画です。
児童手当の全額または大部分を投資することを推奨するものではありません。
■我が家のこどもNISA計画
現時点で考えている計画は、毎月5万円をこどもNISAで積み立てるというものです。
年間では、5万円 × 12か月=60万円です。
まずはこれまで貯めてきた約135.5万円から毎月5万円ずつ投資します。
その一方で、今後も、
児童手当10,000円+会社の扶養手当15,000円=月25,000円を貯めていく予定です。
さらに家計の余剰資金も活用しながら、10年間で投資元本600万円
を一つの目安として考えています。
もちろん、会社の扶養手当や児童手当の制度が今後変更される可能性もあります。
家計状況が変われば、毎月5万円という投資額を減らす可能性もあります。
そのため、
「必ず10年間で600万円投資する」のではなく、
「家計に無理がなければ600万円を目指す」というスタンスです。
■毎月5万円を10年間積み立てるといくらになる?
ここで簡単なシミュレーションをしてみます。
毎月5万円を10年間積み立てた場合、投資元本は、
5万円 × 12か月 × 10年=600万円です。
仮に一定の利回りで運用できたとすると、おおよそ次のようになります。
| 想定年率 | 10年後の資産額 | 投資元本 |
|---|---|---|
| 0% | 約600万円 | 600万円 |
| 3% | 約699万円 | 600万円 |
| 5% | 約776万円 | 600万円 |
| 7% | 約865万円 | 600万円 |
※毎月末に5万円を積み立て、一定の年率で運用できたと仮定した単純シミュレーションです。実際の投資信託の値動き、信託報酬等は反映していません。将来の運用成果を保証するものではありません。
ここで子どもに見てもらいたいのが、
「自分たちが入れたお金」と「運用によって増減したお金」の違いです。
例えば年率5%を仮定したシミュレーションでは、元本600万円 → 約776万円となります。
差額の約176万円は、自分で追加した元本ではなく、仮定した運用結果によるものです。
反対に、実際の市場では評価額が元本を下回る時期もあります。
こうした数字を親子で一緒に確認すること自体が、金融教育になるのではないかと思っています。
■600万円になった後も「時間」を活用したい
我が家の場合、2027年から10年間積み立てると、子どもはまだ10代です。
そのため600万円の投資元本を形成したからといって、すぐに全額を使う必要はありません。
進学費用など必要なお金とのバランスを考えながら、運用を継続することも選択肢になります。
例えば600万円を追加投資せず、仮に年率5%で4年間運用できた場合、
約729万円になります。
もちろん実際には毎年5%ずつ安定して増えるわけではありません。
700万円を超える年もあれば、600万円を大きく下回ることもあり得ます。
だからこそ子どもにも、「投資=毎年一定額増えるものではない」
ということを実際の値動きを見ながら伝えていきたいと思います。
■教育費まで全額投資する必要はない
こどもNISAを利用するときに、筆者が特に注意したいと考えているのがここです。
例えば、
「大学進学のために4年後に必ず300万円必要」
というお金まで株式型の投資信託だけで保有していた場合、大学入学直前に株式市場が大きく下落する可能性があります。
そのため、子どもの年齢が上がって教育費を使う時期が近づいてきたら、
「増やすこと」から「必要なお金を守ること」についても考える必要があります。
こどもNISAを使えるからといって、子どものためのお金をすべて投資する必要はありません。
預貯金と投資をどう組み合わせるかについても、定期的に見直していく予定です。
■贈与税には注意が必要
こどもNISAを利用するときに忘れてはいけないのが贈与税です。
NISAで運用益が非課税になることと、
親から子どもへお金を渡したときの贈与税は別の話です。
暦年課税では、1年間に贈与を受けた財産の合計額が基礎控除額である110万円を超える場合、原則として贈与税の申告が必要になります。
また、この110万円は「父親から110万円、母親から110万円」というように贈与者ごとに使えるわけではありません。
贈与を受ける人1人につき年間110万円が基本です。
例えば、
父親から60万円+祖父母から100万円=160万円
の贈与を同じ年に受けた場合、「それぞれ110万円以下だから大丈夫」とは限りません。
その年に子どもが受けた贈与の合計額を確認する必要があります。
■毎年60万円なら絶対に贈与税がかからない?
ここも注意が必要です。
こどもNISAの年間投資枠が60万円だからといって、
「60万円ならどんな場合でも贈与税は関係ない」とは言い切れません。
その年に祖父母など別の人から受けた贈与があれば、合計して考える必要があります。
また国税庁は、毎年一定額を贈与するケースについても、あらかじめ複数年にわたる贈与を約束した契約なのか、それとも毎年個別に贈与が行われたのかによって税務上の扱いが異なる場合があることを説明しています。
そのため、実際に子ども名義の口座へ資金を移す場合は、「NISAだから贈与税も非課税」
とは考えず、必要に応じて税務署や税理士などの専門家へ確認することが大切です。
■児童手当を活用するメリット
筆者が児童手当をこどもNISAの資金の一部として検討している理由は、
毎月の給与だけから新たに大きな投資資金を捻出しなくてもよいという点です。
児童手当をこれまで貯めていた家庭であれば、
「貯金として持っておく部分」
「将来のために運用する部分」
に分ける方法も考えられます。
我が家でも、児童手当や会社の扶養手当をすべて生活費として使わず、子どもの将来のためのお金として管理してきました。
こどもNISA開始後は、その一部を長期投資へ移していく予定です。
■ただし「子どものためのお金」を増やすことだけが目的ではない
こどもNISAについて考えていると、
「600万円の枠をできるだけ早く埋めたい」と思ってしまうかもしれません。
しかし、以前の記事「NISA貧乏とは?」でも紹介したように、投資すること自体が目的になってしまうのは注意が必要だと思っています。
子どもとの旅行。
家族での思い出。
習い事。
スポーツ。
本。
教育。
さまざまな体験。
これらも子どもの将来にとって大切な「投資」だと私は考えています。
600万円の非課税枠を最短で埋めることよりも、
「家族の今」と「子どもの未来」の両方を大切にする。
我が家では、この考え方を忘れないようにしたいと思っています。
■我が家にとって「こどもNISA」は金融教育の教材でもある
我が家では、こどもNISAを単なる資産形成制度として終わらせたくないと考えています。
子どもが成長して数字を理解できるようになったら、
「これまでいくら積み立てた?」
「今はいくらになっている?」
「どうして今年は減ったんだろう?」
「会社に投資するってどういうこと?」
「複利って何?」
といった話を少しずつしていきたいと思います。
例えば投資元本が600万円になったとき、
「この600万円を今全部使う場合」と「さらに長く運用する場合」
を一緒に計算するのも面白いでしょう。
実際のお金を教材にすることで、学校の教科書だけでは分かりにくい「お金と投資」を身近に感じてもらえるのではないかと思っています。
■18歳になったら「親のお金」ではなく「自分のお金」へ
そして、最終的に大切にしたいのが、
「これは親の資産ではなく、子ども自身の資産である」という考え方です。
2027年からの制度では、0~17歳向けのNISAから18歳以上向けのNISAへ自動的に移行する仕組みが示されています。
子どもが18歳になる頃には、「お父さんが勝手に投資していたお金」ではなく、
「自分が仕組みを理解して、自分で管理できる資産」になっていてほしいと思っています。
投資を続けるのか。
一部を大学生活に使うのか。
資格取得に使うのか。
留学に使うのか。
さらに長期間運用するのか。
最終的には、子ども自身が考えて判断できるようになることが理想です。
■こどもNISAを始める前に確認したい5つのこと
こどもNISAを利用する場合、我が家では次の5つを特に意識したいと考えています。
- 生活防衛資金を確保する
- 近い将来必要になる教育費まで無理に投資しない
- 年間60万円を使い切ることを目的にしない
- 贈与税について確認する
- 子どもの成長に合わせて投資について一緒に学ぶ
特に重要なのは、
「非課税枠がある=全部使わなければ損」ではないということです。
家庭によって収入、資産、教育方針、住宅ローン、子どもの人数などは異なります。
月5万円が無理なら、月1万円でも2万円でも構いません。
家庭の状況に合わせて利用することが大切だと思います。
■まとめ
2027年から、NISAのつみたて投資枠が0~17歳にも拡大されます。
0~17歳については、
年間投資枠60万円
非課税保有限度額600万円
となり、長期・積立・分散投資に適した一定の投資信託が対象となります。
我が家にも3歳の子どもがいるため、こどもNISAはぜひ活用したい制度の一つです。
これまで貯めてきた児童手当と会社の扶養手当を原資の一部として、2027年から毎月5万円程度を一つの目安に積み立て、家計に無理がなければ10年間で投資元本600万円を目指したいと考えています。
ただし、私がこどもNISAで最も大切にしたいのは、
「600万円をできるだけ早く投資すること」ではありません。
投資を通して、
お金を稼ぐ
お金を貯める
お金を使う
お金を増やす
という考え方を子どもに少しずつ伝えていくことです。
そして、
「投資には時間を味方につけるという考え方がある」
ということも、実際の資産の値動きを見ながら一緒に学んでいきたいと思っています。
利益が出た年だけではなく、株価が大きく下がった年も金融教育のチャンスです。
「どうして減ったの?」
「それでもなぜ投資を続けるの?」
そんな会話ができるようになれば、こどもNISAは単なる非課税制度ではなく、親から子どもへ金融リテラシーを伝える一つのきっかけになるのではないでしょうか。
我が家でも、子どもの成長とともに少しずつ実践していきたいと思います。
■次におすすめの記事
こどもNISAについて理解したら、次は以下の記事もあわせて読んでみてください。
NISA(ニーサ)とは?初心者が必ず知っておきたい非課税制度の基礎
▶見る
NISA貧乏とは?投資しすぎのリスクと「今」と「将来」のバランスを考える
▶見る
NISAを続ける「握力」を高めよう!複利の効果と投資の目的・目標を考える【後編】
▶見る
r > gとは?「お金が増える仕組み」の話
▶見る
※公開後、実際の記事URLに内部リンクを設定してください。
■参考・情報源
本記事では、制度・税制等について主に以下の公的機関の情報を参考にしています。制度は今後変更される可能性があるため、実際に利用する際は最新の公式情報をご確認ください。
金融庁「令和8(2026)年度税制改正について」
https://www.fsa.go.jp/news/r7/sonota/20251226-2/01.pdf
財務省「令和8年度税制改正の大綱の概要」
https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2026/08taikou_gaiyou.htm
金融庁「2023年までのNISA」
https://www.fsa.go.jp/policy/nisa2/till2023/
金融庁「NISA特設ウェブサイト」
https://www.fsa.go.jp/policy/nisa2/
こども家庭庁「児童手当制度のご案内」
https://www.cfa.go.jp/policies/kokoseido/jidouteate/annai
国税庁「贈与税がかかる場合」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/zoyo/4402_qa.htm
国税庁「複数の人から贈与を受けたとき」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/zoyo/4410.htm
■免責事項
本記事は、2026年9月10日時点で公表されている公的機関の情報等をもとに、こどもNISAに関する制度や筆者個人の活用予定について紹介したものです。制度の内容、対象商品、口座開設・管理方法、払出し条件等については今後変更される可能性があります。実際に利用する際は、金融庁、財務省、国税庁、金融機関等が公表する最新情報をご確認ください。
本記事で紹介している積立・運用シミュレーションは、一定の利回りを仮定した単純計算であり、将来の運用成果を保証するものではありません。投資信託等の金融商品には価格変動、為替変動その他のリスクがあり、投資元本を下回る可能性があります。
また、児童手当や勤務先の扶養手当をこどもNISAの投資資金として利用する方法は、筆者家庭の家計状況や考え方に基づく一例です。すべての家庭に適した方法ではありません。生活費、教育費、生活防衛資金、家族構成、収入、リスク許容度等を踏まえて判断してください。
贈与税をはじめとする税務上の取扱いは、資金の拠出方法、贈与の状況、他の贈与の有無等によって異なる場合があります。本記事は税務上の助言を目的とするものではありません。個別の判断については、税務署や税理士等の専門家へご確認ください。
本記事は、特定の金融商品・投資信託・証券会社等の購入、契約、売買を推奨・勧誘することを目的としたものではありません。最終的な投資判断は、ご自身の資産状況、投資目的、リスク許容度等を踏まえて行ってください。
AI生成コンテンツについて
当サイト「株-STUDY」で使用している一部のアイキャッチ画像、イラスト、4コマ漫画等は、生成AIを活用して制作しています。これらの画像は、記事内容をより分かりやすく伝えることを目的として当サイト運営者が企画・編集したものです。なお、記事本文については、運営者自身の知識・経験および信頼できる情報源をもとに作成・確認しています。
コメント