情報更新日:2026年9月30日
※本記事は、公開後も必要に応じて内容を見直し、情報を更新しています。
■はじめに
保険料は、家計の中でも毎月継続して発生する固定費の一つです。
ただし、最初にお伝えしたいのは、「保険はできるだけ減らせばいい」という話ではありません。
保険は、万が一の病気・ケガ・死亡などによって、自分や家族だけでは負担することが難しい経済的なリスクに備えるための商品です。
そのため、
- 家族構成
- 年齢
- 収入
- 貯蓄額
- 住宅ローンの有無
- 子どもの有無
- 勤務先の福利厚生
- どのくらいの保障があると安心できるか
などによって、必要な保障は大きく変わります。
本記事は、「この保険が正解」と結論づけるものではなく、私自身が保険を見直した経験をもとに、
「自分にはどのくらいの保障が必要なのか、一度考えてみよう」ということをお伝えする記事です。
以前の「筆者の新NISA投資体験談(新NISA編)」でも紹介しましたが、私は資産形成を進める中で固定費の見直しを行ってきました。
その中でも比較的大きな効果があったのが、保険料の見直しでした。
今回は筆者自身の体験談も交えながら、
- 公的医療保険でどこまで保障されるのか
- 終身保険と掛け捨て型保険の違い
- 外貨建て保険の注意点
- 学資保険の特徴
- 保険と投資をどう考えるか
について紹介します。
■私が保険を見直そうと思ったきっかけ
私が社会人になったばかりの頃、会社に営業に来ていた保険会社の方に勧められ、生命保険・医療保険へ加入しました。
当時の私は保険についてほとんど知識がなく、
「社会人になったら保険に入っておいた方が安心だろう」
「周りの人も入っているし大丈夫だろう」
という感覚で契約していました。
保障内容についても十分に理解できておらず、よく分からないままさまざまな特約を付け、毎月約1万円の保険料を支払っていました。
しかし、その後に株式投資や家計管理について勉強するようになり、
「毎月支払っている固定費を一度すべて確認してみよう」と考えるようになりました。
スマートフォンを格安SIMへ変更し、次に見直したのが保険です。
公的保障を知り、「本当にこれだけの民間保険が必要なのか?」と考えた
保険について調べていく中で、私がそれまで十分に理解していなかったのが、日本の公的保障の仕組みでした。
会社員として健康保険に加入していると、医療機関の窓口での自己負担が抑えられるだけではありません。
医療費の自己負担が高額になった場合には高額療養費制度があり、病気やケガで働けず一定の要件を満たした場合には傷病手当金があります。
さらに、加入している健康保険組合によっては、法律で定められた給付に加えて独自の付加給付が設けられている場合もあります。
私はこうした制度について知り、
「民間保険だけで、すべてのリスクに備える必要はないのではないか?」
と考えるようになりました。
そこで、自分が加入している公的保障や勤務先の制度、自分自身の貯蓄などを確認し、それでも不足する部分を民間保険で補うという考え方へ変わっていきました。
独身時代には、民間の生命保険をいったんやめました
保険を見直した結果、独身だった時期には、それまで毎月約1万円支払っていた民間の生命保険をいったんやめました。
つまり、民間生命保険に支払う保険料は一時期月0円になりました。
これは「民間保険は必要ない」と考えたからではありません。
当時の自分の家族構成や資産、公的保障などを考えた結果、その時点では大きな死亡保障を持つ必要性が低いと判断したためです。
結婚して家族ができたことで、もう一度保険を考え直した
その後、結婚して家族ができたことで、私の考えも変わりました。
独身の頃とは違い、万が一自分が死亡した場合には、残された家族の生活についても考える必要があります。
そこで改めて、
「自分に万が一のことがあった場合、家族にどのくらいのお金を残す必要があるのか?」
を考え、現在は掛け捨て型の保険へ加入しています。
私の場合は、公的保障や現在の資産状況なども考慮したうえで、死亡保障1,000万円など、自分が必要だと考える範囲の保障を確保するという考え方をしています。
ただし、1,000万円という金額がすべての家庭に適しているわけではありません。
必要な死亡保障額は、家族構成、子どもの年齢、配偶者の収入、住宅ローン、貯蓄・資産、勤務先の保障などによって大きく異なります。
重要なのは、「○○万円あれば十分」と一律に考えることではなく、自分の家庭ではいくら必要なのかを考えることだと思います。
固定費を減らしたことで、投資に回せるお金も増えた
保険を含めた固定費を見直したことで、家計から資産形成へ回せるお金にも余裕が生まれました。
現在は、こうした家計の見直しによって生まれた余裕資金も活用し、毎月の家計からNISAの成長投資枠へ回す金額を1万円増やしています。
私にとって固定費の見直しは、単に節約することが目的ではありません。
必要な保障は確保しながら、必要性が低いと判断した支出を見直し、その分を将来の資産形成へ回す。
これが、現在の私の保険と家計管理に対する考え方です。
そして今回の経験から感じているのは、保険は一度契約したら終わりではないということです。
独身のときと、結婚して家族ができた後では、必要な保障は変わりました。
今後も家族構成や資産状況、働き方などが変化すれば、必要な保障も変わる可能性があります。
だからこそ、保険は「一度選んだ商品をずっと持ち続けるもの」と考えるのではなく、ライフステージの変化に合わせて定期的に確認することが大切だと、私自身の経験から感じています。
■まずは「公的保障」を知ってから民間保険を考える
民間の医療保険を検討するときに、まず確認しておきたいのが、
日本の公的医療保険制度です。
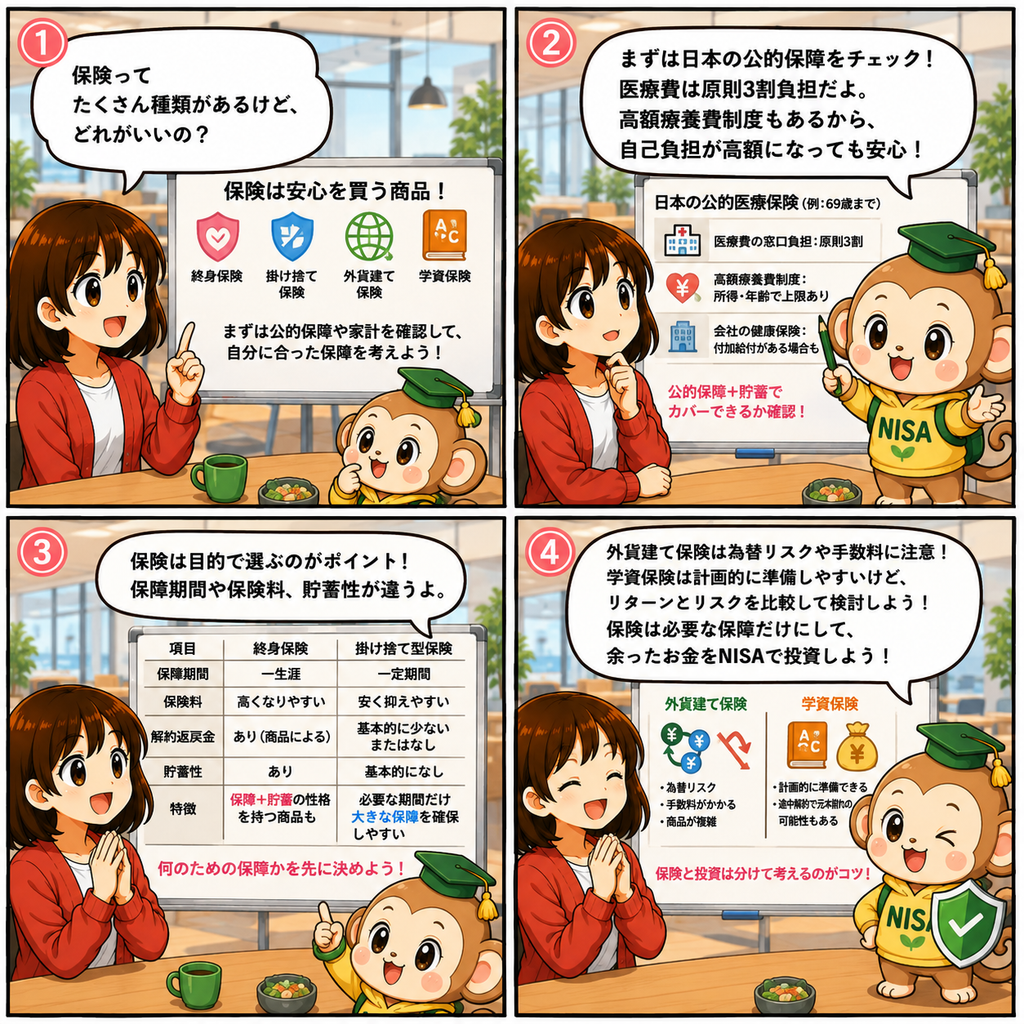
例えば、健康保険に加入している69歳までの人の場合、医療機関で支払う窓口負担は原則3割です。
さらに、医療費の自己負担が高額になった場合には、「高額療養費制度」があります。
高額療養費制度とは、1か月の医療費の自己負担額が、年齢や所得に応じて定められた上限を超えた場合に、その超過分が支給される制度です。
なお、高額療養費制度は2026年8月から制度が見直されているため、
「医療費が高額になっても必ず○万円まで」のように一律に考えることはできません。
自己負担上限額は年齢や所得などによって異なります。
また、会社員の場合には、加入している健康保険組合独自の付加給付が用意されている場合もあります。
そのため民間保険を考える際には、まず、
- 健康保険の窓口負担
- 高額療養費制度
- 勤務先の健康保険組合の付加給付
- 傷病手当金などの公的制度
- 自分自身の預貯金
などを確認したうえで、
「それでも不足する部分を民間保険で補う」という順番で考えると分かりやすいと思います。
■「公的保障がある=民間保険はいらない」ではない
ここは非常に大切です。
日本には公的医療保険がありますが、公的保障ですべての費用が賄われるわけではありません。
例えば、
- 差額ベッド代
- 入院時の食事代
- 交通費
- 先進医療など公的医療保険の対象外となる費用
- 病気やケガで働けなくなったことによる収入減少
などは、別途考える必要があります。
また、家族の生活を自分の収入で支えている場合には、死亡保障が重要になることもあります。
そのため、「民間保険は不要」と一括りにするのではなく、
「公的保障+貯蓄で対応できないリスクは何か?」を考えることが大切です。
■終身保険と掛け捨て型保険の違い
保険を検討するときによく比較されるのが、終身保険と掛け捨て型の保険です。
ただし、「掛け捨て保険」という正式な商品区分があるわけではなく、一般的には満期保険金や大きな解約返戻金を持たず、保障を中心とした定期保険などを指して使われることが多い言葉です。
簡単に整理すると、以下のような違いがあります。
| 項目 | 終身保険 | 掛け捨て型の保険 |
|---|---|---|
| 主な特徴 | 一生涯の死亡保障など | 一定期間の保障など |
| 保険料 | 比較的高くなりやすい | 比較的抑えやすい |
| 解約返戻金 | 商品によってあり | 基本的に少ない、またはない商品が多い |
| 貯蓄性 | 持つ商品がある | 基本的に保障中心 |
| 特徴 | 保障と貯蓄機能を併せ持つ場合がある | 必要な期間だけ大きな保障を確保しやすい |
どちらが優れているというものではありません。
例えば、
「子どもが独立するまで大きな死亡保障が欲しい」
という場合には、一定期間だけ大きな保障を用意できる定期保険が合うことがあります。
一方で、
「一生涯の死亡保障を用意したい」という目的であれば、終身保険が選択肢になることもあります。
大切なのは、「何のための保障なのか」を最初に決めることだと思います。
■終身保険は「貯蓄があるから得」とは限らない
終身保険では、解約時に解約返戻金を受け取れる商品があります。
そのため、
「保険にもなって、お金も貯まるならお得なのでは?」と感じるかもしれません。
しかし、確認しておきたいのが、
- 毎月の保険料
- 払込期間
- 解約返戻率
- 途中解約した場合の金額
- 保障内容
- 保険会社に支払う費用
などです。
特に契約後早い段階で解約した場合、支払った保険料より解約返戻金が少なくなる商品もあります。
そのため、
「貯蓄型だから必ず得」とは考えず、保障部分と貯蓄部分を分けて確認することが大切だと思います。
■外貨建て保険とは?
外貨建て保険とは、米ドルやユーロなどの外貨で保険料の運用や保険金・年金などの受け取りを行う保険商品です。
円建て商品とは異なる金利環境を利用できることがある一方、
為替変動の影響を受けるという大きな特徴があります。
例えば、外貨では資産が増えていたとしても、円へ交換するときに円高になっていれば、
円換算した受取額が想定より少なくなる可能性があります。
また商品によっては、
- 円と外貨を交換する際の為替手数料
- 保険契約に関する費用
- 解約時の控除
- 市場価格調整(MVA)
などが発生することがあります。
つまり、「外貨だから円より増えやすい」と単純に考えることはできません。
外貨建て保険を検討する場合は、
「どのような条件で元本割れする可能性があるのか」
「どのような費用がかかるのか」まで確認することが重要です。
■学資保険とは?
学資保険は、子どもの教育資金を準備することを目的とした保険商品です。
一般的には、保険料を一定期間支払い、
- 高校進学
- 大学進学
- 一定年齢
などのタイミングで祝金や満期保険金を受け取ります。
また、契約者である親などが死亡した場合、その後の保険料の払い込みが免除される「保険料払込免除」が付いている商品もあります。
学資保険のメリットとしては、教育資金を計画的・半強制的に積み立てやすいことが挙げられます。
一方で、
- 途中解約すると元本割れする場合がある
- 長期間資金が拘束される
- 受取率・保障内容は商品によって大きく異なる
といった点には注意が必要です。
■学資保険とインデックス投資は単純比較しない方がいい
元の記事では、
「学資保険の利回りは○%」
「S&P500やオルカンなら年○%」
という比較をしていました。
しかし現在は、この比較は少し違うと考えています。
なぜなら、
学資保険と株式投資では、そもそもリスクが違うからです。
学資保険は、契約内容に基づいて将来の教育資金を準備する保険商品です。
一方、S&P500や全世界株式などのインデックス投資は株式投資なので、
必要なときに大きく値下がりしている可能性があります。
例えば、
「子どもが18歳になる年に大学資金として使う」
と決めていても、その直前に株式市場が大幅下落する可能性があります。
そのため教育資金を考える場合には、
「どのくらい増える可能性があるか」だけでなく、「いつ使うお金なのか」という視点が重要です。
■保険と投資は分けて考える
私自身は現在、
「保険は保障のため」、「投資は資産形成のため」と、できるだけ分けて考えるようにしています。
理由は、目的が分かりやすくなるからです。
例えば、
保険であれば、「万が一のとき、いくら必要なのか?」
投資であれば、「何年後までに、どのくらいの資産を作りたいのか?」
を考えます。
一方、終身保険・外貨建て保険・学資保険などには、保障と貯蓄・運用の両方の性格を持つ商品があります。
もちろん、それが自分に合っている場合もあります。
しかしその場合には、
「保障にいくら払っているのか」
「資産形成部分にどの程度の費用がかかっているのか」
「途中解約した場合どうなるのか」
を理解したうえで契約することが重要だと思います。
■私の場合は「必要な保障+投資」を選んだ
私は自分自身の家計を見直した結果、
保障内容を必要だと考える範囲に絞り、その分の固定費を抑える
という方法を選びました。そして、浮いたお金の一部をNISAなどの長期的な資産形成に回しています。
これは、あくまで私自身の家族構成・収入・資産状況・リスク許容度に基づく選択です。
すべての方に同じ方法をおすすめするものではありません。
例えば、
- 貯蓄がまだ少ない
- 子どもが小さい
- 家族の生活を1人の収入で支えている
- 大きな住宅ローンがある
といった家庭では、十分な死亡保障などが必要になる場合があります。
だからこそ、「保険料がもったいないから減らす」ではなく、
「必要な保障額を計算した結果、不要な部分があれば見直す」という順番が大切だと思います。
■子どもの教育資金にはNISAも選択肢が広がる
教育資金の準備方法については、今後選択肢がさらに広がります。
2026年度の税制改正により、2027年からNISAのつみたて投資枠の対象年齢が0~17歳にも拡大されます。
制度資料では、0~17歳について、
- 年間投資枠:60万円
- 非課税保有限度額:600万円
- 対象商品:長期の積立・分散投資に適した一定の投資信託
とされています。
そのため今後は、
- 預貯金
- 学資保険
- NISAを利用した積立投資
など、教育資金を準備する方法を組み合わせて考える家庭も増えるかもしれません。
ただし、株式を含む投資信託には元本割れの可能性があります。
教育資金のように使用時期が決まっているお金については、必要になる時期が近づいたら現金など値動きの小さい資産へ移していく方法も含めて検討する必要があります。
■保険を見直すときに確認したいこと
私自身の経験から、保険を見直す際には、いきなり解約するのではなく、まず次の点を確認するのがおすすめです。
- 現在加入している保険の保障内容を確認する
- 毎月・年間でいくら保険料を払っているか確認する
- 公的保障でどこまでカバーされるか確認する
- 勤務先の福利厚生や健康保険組合の制度を確認する
- 現在の貯蓄で対応できる金額を考える
- 万が一の場合に家族が必要とする金額を考える
- 不足する部分だけ民間保険で補う
特に契約中の保険を解約する場合には注意が必要です。
年齢や健康状態によっては、一度解約すると同じ条件で再加入できない可能性もあります。
また、貯蓄型保険では解約返戻金が支払済み保険料を下回る場合があります。
そのため、
新しい保障を確保する前に現在の保険を解約しないことも含め、慎重に検討することが大切です。
■まとめ
保険は、
「万が一、自分だけでは負担できない大きなリスクに備えるもの」だと私は考えています。
一方で、必要以上に保障を大きくすると、毎月の固定費が高くなる可能性があります。
私自身は保険を見直したことで、年間約84,000円の固定費を減らすことができました。
しかし重要なのは、「年間8万円節約できるから保険を減らそう」ということではありません。
まず、
- 公的保障を知る
- 勤務先の保障を知る
- 自分の資産状況を知る
- 家族に必要な保障額を考える
そのうえで、
「不足する部分を民間保険で補う」という考え方が重要だと思います。
終身保険、掛け捨て型保険、外貨建て保険、学資保険。
どの商品にも特徴があります。
大切なのは、「みんなが入っているから」、「営業担当者におすすめされたから」
ではなく、自分自身が仕組み・費用・リスクを理解し、納得したうえで契約すること
ではないでしょうか。
一度、自分が毎月いくら保険料を支払っているのか確認するところから始めてみてください。
■次におすすめの記事
筆者の新NISA投資体験談(新NISA編)
「固定費を見直して投資資金を作った後、どのように投資しているの?」
筆者自身が新NISAをどのように活用しているのか、実体験を交えて紹介しています。
【筆者の新NISA投資体験談(新NISA編)】
▶見る
筆者の株式投資勉強法
「投資を始めたいけれど、何から勉強すればいいの?」
筆者が実際に活用しているYouTube、書籍、公的情報などについて紹介しています。
【筆者の株式投資勉強法】
▶見る
■参考・情報源
本記事の公的医療保険制度・生命保険等に関する内容について、主に以下の公的機関・業界団体の情報を参考にしています。
- 厚生労働省「窓口負担割合等のご相談窓口について」
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kenkou_iryou/iryouhoken/newpage_00008.html - 厚生労働省「高額療養費制度を利用される皆さまへ」
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kenkou_iryou/iryouhoken/juuyou/kougakuiryou/index.html - 厚生労働省「医療保険制度改正法が成立しました」
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kenkou_iryou/iryouhoken/newpage_00014.html - 金融庁「保険会社向けの総合的な監督指針」
https://www.fsa.go.jp/common/law/guide/ins/ - 公益財団法人 生命保険文化センター「生命保険を知る・学ぶ」
https://www.jili.or.jp/knows_learns/ - 公益財団法人 生命保険文化センター
https://www.jili.or.jp/ - 一般社団法人 生命保険協会
https://www.seiho.or.jp/
※保険商品ごとの保険料、返戻率、保障内容、解約返戻金、手数料等は、商品や契約時期、契約条件等によって異なります。実際に契約・見直しを行う際は、契約概要・注意喚起情報・約款等で最新の内容をご確認ください。
※公的医療保険制度や税制等は、法改正などにより変更される場合があります。最新の制度内容については、厚生労働省、金融庁、国税庁などの公的機関が公表する最新情報をご確認ください。
■免責事項
本記事は、筆者自身の保険見直し経験や家計管理に関する考え方、および公的機関等が公表している一般的な制度情報を紹介することを目的としています。
特定の保険商品・保険会社・金融商品への加入、解約、購入または売却を推奨するものではありません。
必要な保険保障額や適切な資産形成方法は、年齢、家族構成、収入、資産、健康状態、勤務先の制度、ライフプランなどによって異なります。
保険の契約・変更・解約を行う際には、契約内容や不利益事項を十分に確認し、必要に応じて保険会社や公的な相談窓口、専門家等へ相談したうえでご自身で判断してください。
当ブログでは、短期売買ではなく、中長期的な視点に基づく資産形成・株式投資を主なテーマとして取り上げています。
AI生成コンテンツについて
当サイト「株-STUDY」で使用している一部のアイキャッチ画像、イラスト、4コマ漫画等は、生成AIを活用して制作しています。
これらの画像は、記事内容をより分かりやすく伝えることを目的として当サイト運営者が企画・編集したものです。
なお、記事本文については、運営者自身の知識・経験および信頼できる情報源をもとに作成・確認しています。
コメント