情報更新日:2026年9月3日
※本記事は、公開後も必要に応じて内容を見直し、情報を更新しています。
- ■はじめに
- ■地方では車は生活に必要だった
- ■都会に引っ越して「車が本当に必要なのか」を試してみた
- ■車は「車両価格」以外にも費用がかかる
- ■コンパクトカーを所有した場合の年間コストを試算
- ■私の場合、一番大きかったのは「駐車場代」
- ■私が車を手放した一番の理由
- ■車が必要なときはカーシェアを利用
- ■タイムズカーとは?
- ■タイムズカーの現在の料金
- ■車所有とカーシェアを比較してみる
- ■実際に私が1年間で支払ったカーシェア料金
- ■カーシェアにもデメリットはある
- ■私には「必要なときだけ使う」が合っていた
- ■車を持たないことで使えるお金が増えた
- ■車を手放して感じたこと
- ■車が必要な人は無理に手放す必要はない
- ■車を手放す前に確認したいポイント
- ■まとめ
- ■次におすすめの記事
- ■参考・情報源
- ■免責事項
■はじめに
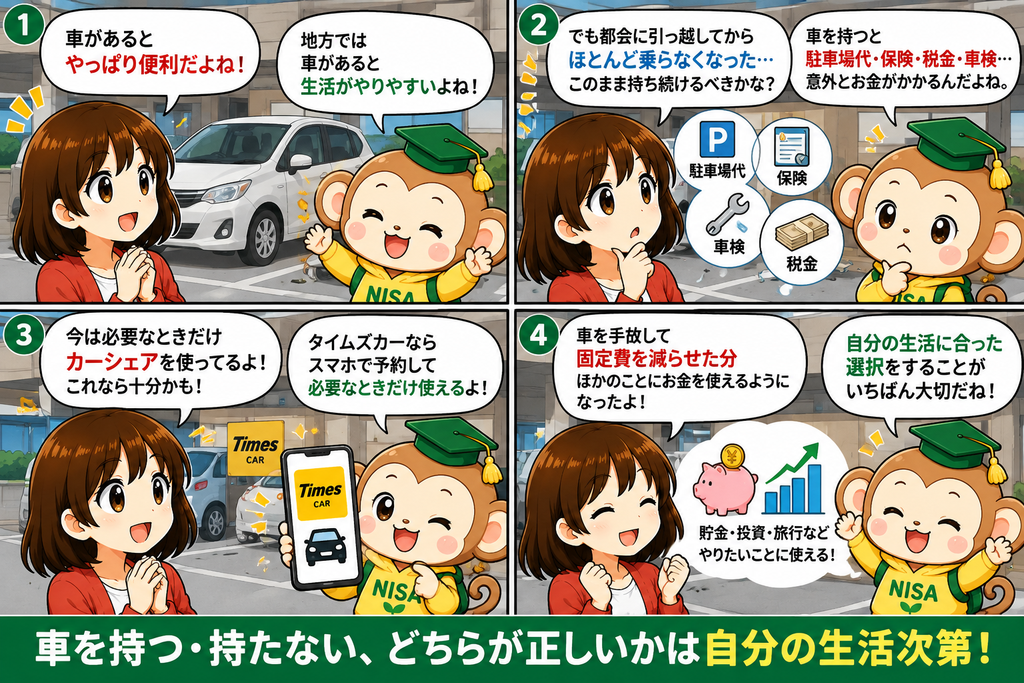
「車がある生活って便利!」
これは私自身、車を所有していた頃に何度も感じていたことです。
特に地方で生活している場合、
- 通勤
- 買い物
- 旅行
- 病院
- 子どもの送迎
など、車が必要になる場面は少なくありません。
私自身も社会人2年目の頃は地方で生活していたため、新車のコンパクトカーをローンで購入しました。
当時は、「車は生活に必要なもの」と考えており、
実際に車があることで生活の自由度は大きく上がりました。
しかし、その後家庭を持つタイミングで地方から都会に拠点のある会社へ転職。
生活環境が大きく変わったことで、
「今の生活でも本当に車を所有する必要があるのだろうか?」と考えるようになりました。
そこで、すぐに車を売るのではなく、地方で使っていた車を都会にも持ってきて、実際にどのくらい利用するのか試してみました。
結果として、利用したのは休日にたまに乗る程度。
そこで最終的に車を売却し、現在は必要なときだけカーシェアを利用しています。
この記事では、
- 私が車を手放した理由
- 車を所有すると発生する費用
- カーシェアを利用した場合との比較
- 私が実際にカーシェアへ支払った金額
- 車を持たないことで変わった家計
について、実体験をもとに紹介します。
なお、この記事は「車を持たない方がいい」と主張するものではありません。
住んでいる地域や家族構成、仕事、利用頻度によって車の必要性は大きく異なります。
あくまで一つの実例として参考にしていただければと思います。
■地方では車は生活に必要だった
私自身、最初から「車はいらない」と考えていたわけではありません。
むしろ地方で生活していた頃は、車がないと生活がかなり不便という環境でした。
社会人2年目の頃、新車のコンパクトカーをローンで購入。
当時は、
- 通勤
- 買い物
- 休日のお出かけ
- 遠方への旅行
など、車を利用する機会がたくさんありました。
そのため私は、車を所有すること自体が無駄だとは考えていません。
住んでいる場所や生活スタイルによっては、車を所有することで移動時間を短縮できたり、生活の自由度が大きく高まったりする場合があります。
重要なのは、
「現在の自分の生活に、車を所有するだけの必要性があるのか?」を考えることだと思っています。
■都会に引っ越して「車が本当に必要なのか」を試してみた
その後、私は家庭を持つタイミングで、地方から都会に拠点のある会社へ転職しました。
大きく変わったのが交通環境です。
地方にいた頃とは違い、
- 電車
- バス
- 徒歩
- 自転車
などで、多くの場所へ移動できるようになりました。
そこで私は、最初から車を手放すのではなく、
「都会でも車を持ったまま生活して、本当に必要なのか確認してみよう」と考えました。
実際に生活してみると、平日はほとんど車を使いませんでした。
通勤は電車と徒歩。買い物も徒歩や自転車、電車で対応できます。
休日も毎回車を使うわけではなく、結果として、土日のどちらかに少し乗る程度という生活になりました。
地方では頻繁に利用していた車が、生活環境が変わったことでほとんど使わなくなったのです。
■車は「車両価格」以外にも費用がかかる
ここで改めて考えたのが、
「車を1年間所有するために、実際はいくら支払っているのだろう?」ということでした。
車を所有すると、購入費以外にも、
- 駐車場代
- 任意保険料
- 自賠責保険料
- 自動車税(種別割)
- 車検費用
- ガソリン代
- オイル交換
- タイヤ・消耗品
- メンテナンス費
- 洗車・カー用品
などの費用が発生します。
さらにローンで購入していれば、ローン返済や金利負担もあります。
そのため私は、車の費用を考えるときは、
「毎月いくらか」ではなく「年間でいくらか」を見るようにしています。
■コンパクトカーを所有した場合の年間コストを試算
ここでは私の実体験を参考に、
- 1.0~1.5L程度のコンパクトカー
- 駐車場代:月25,000円
- 都市部で利用
- 一般的な日常利用
という条件で、年間維持費の一例を考えてみます。
年間維持費のモデルケース
| 項目 | 年間費用の目安 |
|---|---|
| 駐車場代 | 300,000円 |
| 任意保険 | 約50,000~60,000円 |
| 自賠責保険 | 約9,000円相当※ |
| 自動車税(種別割) | 30,500円※ |
| 車検・整備費用の積立 | 約40,000円 |
| ガソリン代 | 約60,000円 |
| オイル交換など | 約10,000円 |
| タイヤ・消耗品 | 約20,000円 |
| 洗車・用品など | 約10,000円 |
| その他 | 約20,000円 |
| 合計 | 約55万円前後 |
※あくまで一定条件を設定したモデルケースです。
自賠責保険については、国土交通省の案内では自家用乗用自動車の24か月契約が17,650円となっています。
また、2019年10月1日以降に初回新規登録された自家用乗用車の場合、1.0L超~1.5L以下の自動車税(種別割)は年額30,500円です。
ただし、任意保険料は年齢・等級・車種・補償内容などによって大きく異なります。
ガソリン代、駐車場代、車検費用についても人によって大きな差があります。
そのため、「車は年間55万円かかる」という意味ではありません。
あくまで私の生活環境に近い条件で計算した一例です。
さらに、この試算には車両購入費やローン金利を含めていません。
■私の場合、一番大きかったのは「駐車場代」
特に大きかったのが駐車場代です。
私が実際に支払っていた駐車場代は、月25,000円でした。
年間では、25,000円 × 12か月 = 300,000円です。
車をほとんど利用しない月でも、駐車場代は発生します。
一方、地方では自宅の敷地に駐車できたり、都市部より安く月極駐車場を借りられたりする場合があります。
そのため、車の所有コストは住んでいる地域によって大きく異なることも重要なポイントです。
■私が車を手放した一番の理由
私が車を手放した一番の理由は、
「利用頻度に対して、所有し続けるコストが大きいと感じたから」です。
以前の記事では「負債および固定費を抱えたくないから」と表現していましたが、車を一律に「負債」と考える必要はないと思っています。
車には、
- 移動時間を短縮できる
- 子どもの送迎ができる
- 荷物を運べる
- 好きな場所へ移動できる
- 家族旅行に利用できる
といった大きな価値があります。
私の場合は、「年間数十万円を支払って所有するほど利用しているか?」
と考えた結果、「現在の生活ではそこまで必要としていない」と判断しました。
■車が必要なときはカーシェアを利用
車を手放したからといって、車を一切利用しなくなったわけではありません。
例えば、
- 旅行
- 遠出
- 大きな荷物を運ぶ
- 家具や家電を購入する
- 子どもを連れて出かける
といった場面では、現在でも車を利用します。
そこで私が使っているのが、タイムズカーです。
必要なときだけスマートフォンから予約して利用しています。
■タイムズカーとは?
タイムズカーは、タイムズモビリティ株式会社が運営するカーシェアリングサービスです。
私にとって大きなメリットは、
「車を所有せず、必要なときだけ利用できること」です。
現在の個人プランでは月額基本料金880円ですが、同額の無料利用料金が付与され、利用料金に充当できます。
私は、「毎日は使わないけれど、数か月に一度は車が必要」
という生活なので、カーシェアとの相性が良いと感じています。
■タイムズカーの現在の料金
2026年9月3日時点のタイムズカー公式サイトでは、ベーシッククラスの主な料金は次のようになっています。
| 利用時間 | 料金 |
|---|---|
| 15分 | 220円 |
| 6時間まで | 4,290円 |
| 12時間まで | 5,500円 |
| 24時間まで | 6,600円 |
距離料金は20円/kmです。
通常の時間料金では、20kmを超えた走行距離に対して距離料金が発生します。
また、ガソリン代や基本的な補償は利用料金に含まれています。
※料金体系は今後変更される可能性があります。利用前には必ずタイムズカー公式サイトで最新情報をご確認ください。
■車所有とカーシェアを比較してみる
では、今回のモデルケースで比較してみます。
車所有については先ほどの条件で年間約55万円前後。
カーシェアについては、月2回・1回6時間利用と仮定します。
4,290円 × 24回 = 102,960円となります。
ただし、実際には走行距離によって距離料金などが加算されるため、単純に「年間102,960円で利用できる」という意味ではありません。
モデルケースの比較
| 項目 | 車を所有 | タイムズカー |
|---|---|---|
| 駐車場 | 約30万円 | 0円 |
| 任意保険 | 約5~6万円 | 基本的な補償は利用料金に含む |
| 自賠責保険 | 約0.9万円相当 | 個別負担なし |
| 自動車税 | 約3.1万円 | 個別負担なし |
| 車検・整備 | 約4万円 | 個別負担なし |
| ガソリン | 約6万円 | 利用料金に含む |
| その他維持費 | 約6万円 | 原則として所有者負担なし |
| カーシェア利用料 | ― | 約10.3万円+距離料金等 |
| 年間合計 | 約55万円前後 | 利用状況によって変動 |
ここで重要なのは、「カーシェアなら必ず安い」というわけではないことです。
毎日のように車を使う方や長距離移動が多い方では、所有した方が使いやすい場合もあります。
一方、私のように利用頻度が低い場合は、所有しないことで固定費を抑えられる可能性があります。
■実際に私が1年間で支払ったカーシェア料金
参考として、私が過去1年間にタイムズカーへ支払った金額を集計すると、次のようになりました。
- 1月:880円
- 2月:11,700円
- 3月:880円
- 4月:880円
- 5月:7,380円
- 6月:880円
- 7月:8,840円
- 8月:880円
- 9月:880円
- 10月:12,080円
- 11月:880円
- 12月:11,140円
合計:57,300円
これは私個人の実際の利用実績であり、一般的なカーシェア利用料金を示すものではありません。
私の場合は3か月に1回程度、遠出や旅行などで利用することが多く、
「思っていたよりも年間利用額が少なかった」というのが集計してみた感想です。
■カーシェアにもデメリットはある
もちろん、カーシェアにも不便な点があります。
例えば、
- 利用したい時間に空いていないことがある
- 希望する車種を選べない場合がある
- 自宅の駐車場に車があるわけではない
- 返却時間を意識する必要がある
- 長時間・長距離では料金が高くなる場合がある
- 近くにステーションがなければ使いにくい
などです。
特に、「好きなときにすぐ車を使いたい」という方には、自家用車の方が便利だと思います。
■私には「必要なときだけ使う」が合っていた
それでも現在の私には、必要なときだけカーシェアを利用するという生活が合っています。
理由は、車を運転すること自体が趣味というわけではなく、
「必要なときに移動手段として使えればいい」と考えているからです。
また以前はレンタカーも利用していましたが、店舗へ行って受付を行うことを手間に感じることもありました。
カーシェアならスマートフォンから予約できるため、私には使いやすいサービスでした。
ただし、カーシェアを検討するときは料金だけではなく、
- 自宅近くにステーションがあるか
- 車両が何台配置されているか
- 土日などに予約できるか
- 自分が使いたい時間帯の混雑状況
- 長距離利用時の料金
なども確認することをおすすめします。
■車を持たないことで使えるお金が増えた
車を手放したことで私が感じた大きな変化は、
毎月の固定的な支出が減ったことです。
例えば、以前支払っていた月25,000円の駐車場代だけでも年間30万円です。
もちろん現在はカーシェア料金が発生するため、この30万円すべてがそのまま「節約額」になるわけではありません。
それでも私の場合、車を所有していた頃と比べると家計から出ていく金額を減らすことができました。
浮いたお金については、
- 預金
- 新NISAなどを利用した資産運用
- iDeCo
- 自己投資
- 家族との旅行や体験
など、自分の目的に応じて使うことができます。
資産運用へ回す場合でも、生活に必要な資金や近い将来使う予定のお金まで無理に投資する必要はありません。
固定費を減らすこと自体が目的なのではなく、
「自分が本当に使いたいことへお金を回せるようにする」ことが大切だと私は考えています。
■車を手放して感じたこと
振り返ってみると、
「もう少し早く見直してもよかったかな」と思うこともあります。
地方から都会へ引っ越した時点で、車の利用頻度が減ることはある程度予想していました。
それでも、
「せっかく買った車だから」
「いつか使うかもしれない」
という気持ちがあり、すぐには手放しませんでした。
ただ、結果的にはすぐ売却せず、実際に都会で車を所有して生活してみたことで、
「今の自分には必要性が低い」と納得して判断できたとも感じています。
固定費を見直す場合でも、いきなり手放すのではなく、利用頻度や費用を一定期間記録してから判断する方法もあります。
■車が必要な人は無理に手放す必要はない
ここは非常に重要です。
例えば、
- 地方に住んでいる
- 車で通勤している
- 子どもの送迎が多い
- 高齢の家族を送迎する
- 仕事で車を使う
- アウトドアが趣味
- 長距離移動が多い
- 車そのものが趣味
という方にとって、車を所有する価値は大きいと思います。
車を手放したことで移動時間が増えたり、家族の負担が大きくなったりするのであれば、金額だけで判断するのは適切ではありません。
私自身も地方で暮らしていた頃は、車を所有していてよかったと思っています。
大切なのは、
「車を持つ・持たないのどちらが正しいか」ではなく、自分が車に年間いくら支払い、それに見合った価値を感じているか
を考えることです。
■車を手放す前に確認したいポイント
もし「最近あまり車に乗っていないな」と感じているのであれば、一度次の項目を確認してみると判断しやすくなります。
- 1年間で車に何回乗っているか
- 年間走行距離はどのくらいか
- 駐車場代はいくらか
- 保険・税金・車検・整備費はいくらか
- 車両購入費やローン返済はいくらか
- カーシェアやレンタカーで代替できるか
- 自宅近くにカーシェアステーションがあるか
- 車を手放すことで時間的な負担が増えないか
「年間コスト」と「車から得ている利便性」の両方を見ることが大切だと思います。
■まとめ
今回は、固定費見直しシリーズ第3弾として、
「筆者が自動車を所有していない理由」について紹介しました。
私自身、地方で生活していた頃は車を所有しており、当時は生活に必要な存在でした。
しかし都会へ引っ越したことで利用頻度が大きく減り、実際にしばらく生活したうえで車を売却しました。
現在は必要なときだけタイムズカーを利用しています。
今回設定したモデルケースでは、月25,000円の駐車場代を含め、コンパクトカーの維持費は年間約55万円前後となりました。
ただし、これは一定条件で計算した一例であり、実際の費用は人によって大きく異なります。
私自身のカーシェア利用実績は過去1年間で57,300円でしたが、こちらも利用頻度や走行距離によって大きく変わります。
そのため、「車を持たない方がお得」と一律に考えるのではなく、
「今の自分の生活に車を所有する価値がどのくらいあるのか?」を考えることが大切だと思います。
私の場合は、「車を所有せず、必要なときだけカーシェアを使う」
という現在の生活スタイルが合っていました。
固定費見直しの一例として参考になれば幸いです。
■次におすすめの記事
固定費を見直すことで、毎月の家計には少しずつ余裕が生まれます。
浮いたお金を資産運用へ回すことで、将来の資産形成にもつなげることができます。
株-STUDYでは、固定費削減や資産形成について、実体験を交えながら紹介しています。
① スマホの通信費を下げよう
スマホの通信費も、毎月必ず発生する固定費の一つです。
私自身、以前は大手キャリアを利用していましたが、現在は格安SIMへ変更しています。
毎月の通信費を見直すだけでも、年間では大きな節約につながります。
「スマホ代が高い」と感じている方は、ぜひこちらの記事もご覧ください。
② 保険を見直して固定費を削減しよう
保険も毎月の家計から自動的に出ていく固定費です。
「昔加入したまま、何年も見直していない」
という方も多いのではないでしょうか。
本当に必要な保障なのかを一度確認するだけでも、家計改善につながる可能性があります。
③ 新NISAとは?初心者が知っておきたい資産形成の基本
固定費を削減して余ったお金を、ただ貯金するだけではなく、資産形成に活用する方法もあります。
新NISAは、長期的な資産形成を考える上で知っておきたい制度の一つです。
「投資を始めてみたいけれど、何から始めればいいのか分からない」
という方は、ぜひこちらの記事もご覧ください。
④ コア・サテライト戦略とは?
資産運用では、「安定的に資産形成する部分」と「積極的にリターンを狙う部分」
を分けて考える方法があります。
自分に合った投資スタイルを考える上でも参考になる考え方です。
※本記事の自動車所有費用は、都会(東京、大阪など)・コンパクトカー・月額25,000円の駐車場など、一定の条件を設定したモデルケースです。実際の費用は車種、年齢、保険内容、走行距離、駐車場料金、車検費用などによって大きく異なります。また、タイムズカーの料金も利用時間・距離・車種などによって変動します。投資や家計管理に関する内容は筆者個人の考え方・体験談であり、特定のサービス利用や投資を推奨するものではありません。
■参考・情報源
本記事の制度・料金等については、以下の公的機関・公式サイトを参考にしています。
国土交通省|自賠責保険について
https://www.mlit.go.jp/jidosha/jibaiseki/
国土交通省|自動車の検査・登録・整備に関する情報
https://www.mlit.go.jp/jidosha/
日本損害保険協会|自動車保険
https://www.sonpo.or.jp/wakaru/seminar/kaisetsu/002.html
タイムズカー|ご利用料金
https://share.timescar.jp/guide/fare/
タイムズカー|公式サイト
https://share.timescar.jp/
※各種料金・制度は変更される可能性があります。実際に契約・利用する際は、各公式サイトで最新情報をご確認ください。
■免責事項
本記事は、筆者個人の自動車所有・売却・カーシェア利用の経験をもとに、家計管理や固定費の考え方を紹介することを目的としています。
記事内の自動車所有費用は、コンパクトカー、月額25,000円の駐車場など一定の条件を設定したモデルケースであり、実際の費用を保証するものではありません。車種、地域、年齢、保険内容、走行距離、駐車場料金、車検・整備内容などによって大きく異なります。
また、カーシェアの料金やサービス内容についても変更される可能性があるため、利用前に各事業者の公式サイトをご確認ください。
本記事は、特定のカーシェアサービス、金融商品等の契約・利用・売買を推奨するものではありません。投資には元本割れの可能性があります。家計・自動車・投資に関する最終的な判断は、ご自身の生活環境、目的、リスク許容度等を踏まえて行ってください。
AI生成コンテンツについて
当サイト「株-STUDY」で使用している一部のアイキャッチ画像、イラスト、4コマ漫画等は、生成AIを活用して制作しています。
これらの画像は、記事内容をより分かりやすく伝えることを目的として当サイト運営者が企画・編集したものです。
なお、記事本文については、運営者自身の知識・経験および信頼できる情報源をもとに作成・確認しています。
コメント