情報更新日:2026年8月30日
※本記事は、公開後も必要に応じて内容を見直し、情報を更新しています。
■はじめに
2024年1月から、新しいNISA制度がスタートしました。
前回の記事では、私がNISAを始めたきっかけや、投資を始めた当初の失敗について紹介しました。
今回はその続きとして、新NISAの「つみたて投資枠」を使って、私が実際にどのような運用を行っているのかを紹介します。
この記事では、
- 利用している証券会社
- 積み立てている投資信託
- 2026年6月時点の運用状況
- 積立投資についての私の考え方
- 投資信託を選ぶときに確認していること
などを、実体験をもとにまとめています。
なお、本記事で紹介する商品や運用方法は、あくまで筆者個人の一例です。
同じ商品・投資金額・運用方法を推奨するものではありません。
投資信託には価格変動などによる元本割れの可能性があり、過去の運用実績が将来の成果を保証するものでもありません。
一つの投資体験談としてお読みいただければと思います。
■新NISAの「つみたて投資枠」とは?
まず、私が利用している新NISAの「つみたて投資枠」について簡単に確認しておきます。
2024年からのNISAには、
- つみたて投資枠
- 成長投資枠
の2つがあります。
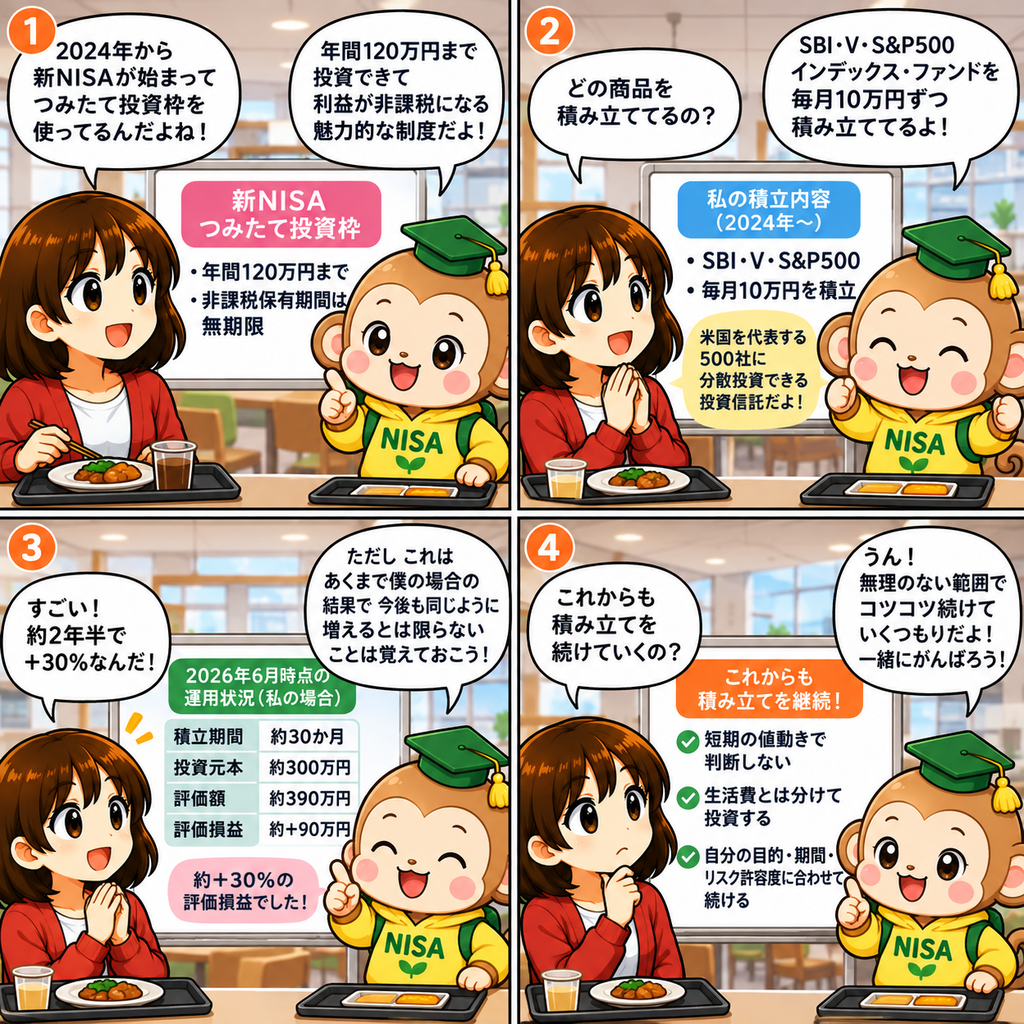
2026年8月時点のつみたて投資枠は、年間120万円まで投資できます。
つまり、毎月10万円を積み立てた場合、
10万円 × 12か月 =年間120万円
となり、つみたて投資枠の年間投資枠に相当します。
また、新NISAでは非課税保有期間が無期限となっています。
ただし、NISAは投資による利益を保証する制度ではありません。
NISA口座で購入した投資信託であっても、価格が下落すれば評価損や元本割れが発生する可能性があります。
■証券口座はSBI証券を利用
私は現在、SBI証券でNISA口座を利用しています。
これまで、
- SBI証券
- マネックス証券
- PayPay証券
- moomoo証券
など、複数の証券口座を開設した経験があります。
現在、主に利用しているのは、SBI証券とmoomoo証券です。
NISAを始めた当初は、どの証券会社を利用すればよいのか分からなかったため、書籍やインターネット、YouTubeなどで情報を集めました。
その中で、
- 楽天証券
- SBI証券
などを比較し、最終的に私はSBI証券を選びました。
当時は家族が楽天証券を利用しており、私は楽天カードや楽天経済圏をそれほど利用していなかったことも、判断材料の一つでした。
ただし、「どの証券会社が最も良いか」は人によって異なります。
証券会社を選ぶ場合には、
- 取り扱っている商品
- 各種手数料
- ポイントサービス
- クレジットカード積立
- アプリやサイトの使いやすさ
- サポート体制
などを確認し、自分の使い方に合うかを比較することが大切だと考えています。
■現在積み立てている商品
私が新NISAのつみたて投資枠で積み立てているのは、
SBI・V・S&P500インデックス・ファンドです。
2024年から、原則として毎月10万円を積み立てています。
このファンドは、S&P500指数への連動を目指すインデックスファンドです。
S&P500は、米国を代表する企業で構成される株価指数の一つです。
そのため、このファンドを購入することで複数の米国企業へ分散して投資することになります。
ただし、投資先は米国株式に集中しています。
国や資産クラスまで含めて幅広く分散された商品ではないため、米国株式市場の下落や為替変動などの影響を受けます。
■2026年6月時点の運用状況
ここからは私自身の運用記録です。
2026年6月時点では、おおよそ次のような状況でした。
- 積立期間:約30か月
- 投資元本:約300万円
- 評価額:約390万円
- 評価損益:約+90万円
投資元本300万円に対して評価益が約90万円だったため、単純計算では、
約+30%の評価損益となっていました。
※上記は2026年6月時点の筆者個人の運用状況をもとにした概算値です。
私にとってはプラスの運用結果となっていますが、ここで特に注意したいのは、
この+30%という数字が、今後も続くわけではないということです。
株式市場の状況によっては、評価益が減少したり、投資元本を下回ったりする可能性もあります。
また、同じ商品へ投資しても、購入した時期や積立金額によって運用成績は異なります。
そのため、この実績は商品を推奨する材料ではなく、「私の場合はこのような推移だった」という一つの記録として紹介しています。
■NISAのメリットと運用成果は分けて考える
今回、私の運用では評価益が出ていますが、「NISAを使ったから利益が出た」わけではありません。
これは重要なポイントです。
NISAは、一定の条件のもとで投資によって得た利益などが非課税となる制度です。
一方、
実際に利益が出るか、損失が出るかは投資した商品の値動きによって決まります。
つまり、
NISA=税制上の制度
投資信託=実際に運用する金融商品
です。
この2つは分けて考える必要があります。
NISAを利用していても、投資した商品の価格が下落すれば元本割れする可能性があります。
■株価が下落しても積み立てを続ける考え方
投資を続けていると、
- 株価が上昇する時期
- 株価が下落する時期
- 大きく値動きする時期
があります。
積立投資では、あらかじめ決めた金額を定期的に投資することで、投資タイミングを毎回判断する必要がありません。
例えば毎月同じ金額を購入する場合、基準価額が低いときには多くの口数を、高いときには少ない口数を購入することになります。
ただし、「暴落したから必ず買い時」というわけではありません。
その後さらに価格が下落する可能性もありますし、元の価格へ戻る保証もありません。
私は短期的な値動きを予測して積立を止めたり再開したりするのではなく、自分が決めた投資目的・期間・リスク許容度の範囲で積立を継続するという方針をとっています。
■生活に必要なお金とは分けて投資する
積立投資を続けるために、私が特に重要だと考えているのが、
「近いうちに使うお金を投資しないこと」です。
例えば、
- 毎月の生活費
- 緊急時に備えるお金
- 数年以内に必要になる教育費
- 住宅購入などで使う予定のお金
まで株式投資へ回してしまうと、相場が下落したときに必要なお金を取り崩さなければならなくなる可能性があります。
金融庁も、NISAを利用した資産形成では、ライフプランや資金ニーズ、リスク許容度などを考えることが重要としています。
そのため私は、
生活に必要なお金と投資に回すお金を分けたうえで積み立てることを意識しています。
■なぜSBI・V・S&P500を選んだのか?
私がこの商品を選んだ理由は、
S&P500指数に連動する投資信託へ投資したいと考えていたからです。
当時、候補として比較したのが、
- SBI・V・S&P500インデックス・ファンド
- eMAXIS Slim 米国株式(S&P500)
でした。
どちらもS&P500への連動を目指す投資信託ですが、
- 運用会社
- 運用方法
- 信託報酬などの費用
- 純資産総額
- 実際の運用実績
などには違いがあります。
最終的には家族がeMAXIS Slim 米国株式(S&P500)を利用していたこともあり、私はSBI・V・S&P500を選びました。
これはあくまで私自身の選択理由であり、SBI・V・S&P500の方が優れているという意味ではありません。
■SBI・V・S&P500とeMAXIS Slim 米国株式(S&P500)
両ファンドの基本的な特徴を整理すると、次のようになります。
| 項目 | SBI・V・S&P500 | eMAXIS Slim 米国株式(S&P500) |
|---|---|---|
| 運用会社 | SBIアセットマネジメント | 三菱UFJアセットマネジメント |
| 主な投資対象 | 米国株式 | 米国株式 |
| 連動を目指す指数 | S&P500 | S&P500 |
| 新NISAつみたて投資枠 | 対象 | 対象 |
| 主なリスク | 株価変動・為替変動など | 株価変動・為替変動など |
※費用、純資産総額、運用状況などは変更されるため、購入を検討する際は各運用会社が公表している最新の交付目論見書・月次レポート等をご確認ください。
同じS&P500を対象とする商品でも、完全に同じ商品ではありません。
そのため、
「どちらを選んでも同じ」と考えるのではなく、商品の仕組みや費用などを確認することが大切です。
■投資信託を選ぶときに私が確認していること
私が投資信託を比較するときには、主に次のような項目を確認しています。
① 何に投資している商品なのか
まず確認するのは、「この投資信託が何に投資しているのか」です。
例えばS&P500連動型であれば、主な投資対象は米国株式です。
全世界株式型、国内株式型、債券型、バランス型などでは、値動きやリスクの特徴が異なります。
商品名だけではなく、実際の投資対象を理解することが重要です。
② 信託報酬などのコスト
投資信託では、保有している間に運用管理費用(信託報酬)などがかかります。
長期間保有する場合、コストは運用成果に影響するため、私は必ず確認しています。
ただし、信託報酬だけを見て商品を決めるのではなく、
- 投資対象
- 運用方法
- その他の費用
- 運用実績
なども合わせて確認しています。
③ 純資産総額
純資産総額も確認しています。
ただし、「純資産総額が大きい=優れたファンド」とは限りません。
純資産総額は資金の流入・流出や基準価額の変動によっても変化します。
私は、ファンドの規模や資金の流出入などを確認する一つの材料として利用しています。
④ リスク
投資信託を選ぶときには、どのような場合に価格が下落する可能性があるのかも確認しています。
S&P500連動型の投資信託であれば、
- 米国株式市場の下落
- 企業業績の悪化
- 景気後退
- 金利変動
- 為替変動
などによって基準価額が下落する可能性があります。
期待できるリターンだけではなく、損失が出る可能性についても確認してから投資することが重要です。
■家族の運用も同じ商品ではない
家族は楽天証券のNISA口座で、eMAXIS Slim 米国株式(S&P500)を積み立てています。
積立額は、
- 当初:月5万円
- その後:月8万円
- 現在:月10万円
と、家計の状況などを見ながら段階的に変更してきました。
私とは、
- 利用している証券会社
- 購入している投資信託
が異なります。
一方で、
家計に無理のない範囲で、中長期的に資産形成を考えるという基本的な考え方は共通しています。
同じ家庭であっても、必ず同じ証券会社や商品を選ぶ必要はないと考えています。
■私が積立投資を続けながら意識したいこと
ここまで私自身の運用について紹介してきましたが、今後も必ず順調に資産が増えていくとは考えていません。
株式市場では、大きな下落を経験する可能性があります。
そのため私は、
- 投資目的を忘れない
- 生活資金とは分ける
- 無理のない積立額にする
- 投資先の特徴を理解する
- 手数料を確認する
- 資産配分を定期的に確認する
- 短期的な値動きだけで判断しない
という点を意識しています。
金融庁も、長期・積立・分散投資はリスクを軽減するための考え方として紹介しています。
ただし、長期・積立・分散を行えば必ず利益が出るという意味ではありません。
投資には常に元本割れの可能性があります。
■まとめ
今回は、私が2024年から新NISAのつみたて投資枠で行っている資産運用について紹介しました。
私の場合は、SBI証券を利用し、
SBI・V・S&P500インデックス・ファンドを原則として毎月10万円積み立てています。
2026年6月時点の私の記録では、
- 投資元本:約300万円
- 評価額:約390万円
- 評価損益:約+90万円
という状況でした。
ただし、この結果はあくまで過去の一時点における筆者個人の運用実績です。
同じ商品を購入したからといって、同じ結果になるわけではありません。
また、現在プラスになっていても、相場環境によって将来マイナスになる可能性があります。
私自身、NISAを、「利益を出してくれる制度」ではなく、
「自分で選んだ金融商品を、税制上のメリットを活用しながら保有できる制度」として考えています。
これからも短期的な運用成果だけを見るのではなく、自分の目的・運用期間・リスク許容度を確認しながら資産形成を続け、その経過を株-STUDYで紹介していきたいと思います。
■次におすすめの記事
▶筆者のNISA投資体験談 ~旧NISA編~
私がNISAを始めた当初の体験談を紹介しています。
銀行の窓口で投資信託を購入した経験や、投資商品のコストについて十分理解していなかった反省などをまとめています。
▶ 見る
▶NISA(ニーサ)とは?
NISAそのものの仕組みを知りたい方はこちらの記事をご覧ください。
つみたて投資枠・成長投資枠・年間投資枠・非課税保有限度額など、新NISAの基本を初心者向けに解説しています。
▶ 見る
▶証券口座の作り方とは?
株式や投資信託を購入するために必要となる証券口座について、基本的な仕組みや口座開設の流れを解説しています。
▶ 見る
■参考・情報源
本記事の制度・商品に関する記述については、以下の公的機関・運用会社の情報を参考にしています。
金融庁「NISAを知る」
2024年からのNISA制度、つみたて投資枠・成長投資枠、非課税保有期間等
https://www.fsa.go.jp/policy/nisa2/know/index.html
金融庁「資産形成の基本」
長期・積立・分散投資と投資に伴うリスクについて
https://www.fsa.go.jp/policy/nisa2/invest/
金融庁「NISAの適切な活用に向けて」
ライフプラン、資金ニーズ、リスク許容度等を踏まえた資産形成について
https://www.fsa.go.jp/policy/nisa2/about/nisa2024/slide_202406.pdf
金融庁「つみたて投資枠対象商品」
新NISAつみたて投資枠の対象となる投資信託
https://www.fsa.go.jp/policy/nisa2/products/
SBIアセットマネジメント「SBI・V・S&P500インデックス・ファンド」
商品概要、目論見書、費用、リスク、運用状況等
https://www.sbiam.co.jp/fund/report/sa_2019092601.html
SBIアセットマネジメント「申込メモ・費用・リスク」
SBI・V・S&P500インデックス・ファンドの費用・リスク等
https://www.sbiam.co.jp/fund/memo/sa_2019092601.html
※筆者自身および家族の運用金額・評価額・利用している証券会社等については、筆者個人の記録・体験に基づいています。
■免責事項
本記事は、筆者自身のNISA利用経験や資産運用の状況を紹介するとともに、NISAや投資信託に関する一般的な情報を提供することを目的としています。
本記事で紹介している、
- SBI証券
- SBI・V・S&P500インデックス・ファンド
- eMAXIS Slim 米国株式(S&P500)
その他の金融商品・サービスについて、購入・利用を推奨したり、将来の投資収益を保証したりするものではありません。
記事内の運用実績は、筆者個人の過去の実績であり、将来の運用成果を示唆・保証するものではありません。
株式や投資信託には、価格変動、為替変動、企業業績、市場環境等の影響によって元本割れが生じる可能性があります。
また、NISAは税制上の優遇制度であり、投資そのものの利益や元本を保証する制度ではありません。
掲載内容については正確性の確保に努めていますが、NISA制度、商品の費用、運用状況、対象商品、証券会社のサービス等は変更される場合があります。
最新情報については、金融庁、各運用会社、各証券会社等の公式情報をご確認ください。
最終的な投資判断は、ご自身の資産状況、投資目的、運用期間、リスク許容度などを踏まえ、ご自身の責任で行ってください。
AI生成コンテンツについて
当サイト「株-STUDY」で使用している一部のアイキャッチ画像、イラスト、4コマ漫画等は、生成AIを活用して制作しています。
これらの画像は、記事内容をより分かりやすく伝えることを目的として当サイト運営者が企画・編集したものです。
なお、記事本文については、運営者自身の知識・経験および信頼できる情報源をもとに作成・確認しています。
コメント