情報更新日:2026年8月26日
※本記事は、公開後も必要に応じて内容を見直し、情報を更新しています。
■はじめに
前回の「株式投資の基礎③」では、インデックス(指数)投資について解説しました。
インデックス投資の仕組みが分かってくると、次に気になるのが、
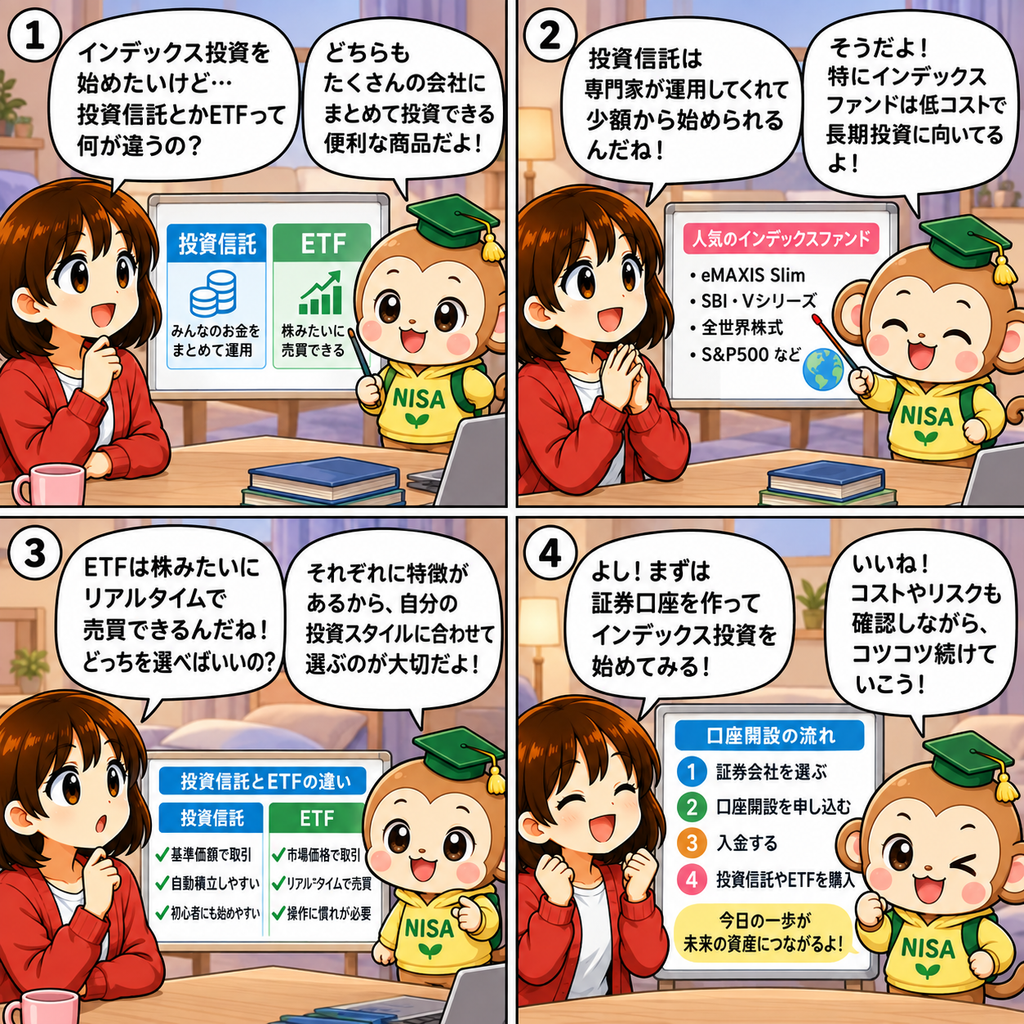
「では、実際にどうやってインデックス投資を始めればいいの?」という部分ではないでしょうか。
インデックス投資を実践する代表的な方法として、
- 投資信託
- ETF(上場投資信託)
があります。
どちらも複数の資産へまとめて投資できる商品ですが、購入方法や価格の決まり方などには違いがあります。
今回は、
「投資信託とは?」
「ETFとは?」
という基本から、両者の違い、証券口座、商品を選ぶ際に確認しておきたいコストまで、初心者向けに分かりやすく解説します。
■投資信託とは?
投資信託(ファンド)とは、多くの投資家から集めた資金をひとつにまとめ、運用会社が株式や債券などに投資・運用する金融商品です。
投資信託にはさまざまな種類があります。
例えば「全世界株式」に連動するインデックスファンドであれば、一つの商品を購入することで、日本だけでなく米国や欧州、新興国など、世界各国の株式へ幅広く投資できます。
そのため、
「自分で何十社、何百社もの株式を購入しなくても、1本の投資信託を通じて分散投資できる」
ことが大きな特徴です。
ただし、運用にはコストがかかります。
代表的なものが『信託報酬(運用管理費用)』です。
信託報酬は投資信託を保有している間、信託財産から継続的に差し引かれるため、長期投資では確認しておきたい重要なポイントになります。
また、投資信託は預金とは異なり、運用状況によって基準価額が変動するため、元本保証ではありません。
■インデックスファンドとは?
投資信託の中には、「インデックスファンド」と呼ばれる商品があります。
インデックスファンドとは、
- S&P500
- TOPIX
- 日経平均株価
- MSCI ACWI
など、特定の指数(インデックス)への連動を目指して運用される投資信託です。
例えば、S&P500への連動を目指すインデックスファンドを購入すると、間接的に米国を代表する大型企業群へ分散投資できます。
一方、運用担当者が独自に銘柄を選び、市場平均を上回る成果などを目指す商品は一般にアクティブファンドと呼ばれます。
金融庁も、投資信託にはインデックス型とアクティブ型があることを説明しています。
■代表的なインデックスファンド
日本では、低コストのインデックスファンドが数多く販売されています。
代表例として、
- eMAXIS Slim 全世界株式(オール・カントリー)
- eMAXIS Slim 米国株式(S&P500)
- SBI・V・全米株式S&P500インデックス・ファンド
などがあります。
いずれもインデックスへの連動を目指して運用される商品ですが、投資対象、信託報酬、純資産総額、ベンチマークなどは商品によって異なります。
また、信託報酬などの商品情報は変更される場合があります。
購入を検討する際には、運用会社が公表している最新の目論見書や月報などを必ず確認することが大切です。
■ETFとは?
ETFとは、Exchange Traded Fund(上場投資信託)の略称です。
日本語では「上場投資信託」と呼ばれます。
ETFも投資信託の一種ですが、大きな特徴は証券取引所に上場していることです。
一般的な投資信託の基準価額は原則として1日1回算出されます。
一方、ETFは株式と同じように証券取引所で取引されるため、市場が開いている時間には価格がリアルタイムで変動します。金融庁もETFと一般的な投資信託の主な違いとして、この価格決定方法などを挙げています。
■代表的な米国ETF
S&P500への連動を目指す代表的な米国ETFには、
SPDR S&P 500 ETF Trust(SPY)やVanguard S&P 500 ETF(VOO)などがあります。
例えばVOOは、米国を代表する株価指数であるS&P500への連動を目指すETFです。
Vanguardが2026年3月31日時点で公表している資料では、VOOの経費率は**年0.03%**となっています。
ただし、米国ETFを日本から購入する場合には、
- 為替変動
- 売買手数料
- 為替手数料
- 分配金
- 税金
- 売買単位
などについても確認する必要があります。
単純に「経費率が低い=必ず有利」と考えるのではなく、自分の投資方法を含めたトータルコストや使いやすさで考えることが重要です。
■投資信託とETFの違い
投資信託とETFの違いを簡単に整理してみましょう。
| 項目 | 一般的な投資信託 | ETF |
|---|---|---|
| 上場 | 非上場 | 上場 |
| 取引価格 | 基準価額 | 市場価格 |
| 価格変動 | 基準価額は原則1日1回算出 | 取引時間中に変動 |
| 購入場所 | 証券会社・銀行など商品による | 証券会社 |
| 積立 | 対応商品が多い | 証券会社・商品による |
| 分配金の再投資 | 商品によってファンド内で再投資 | 原則として受取後に自分で再投資 |
| コスト | 商品による | 商品による |
| 特徴 | 積立投資を行いやすい | 株式のように売買できる |
金融庁の資料でも、ETFは証券取引所に上場しており市場価格で売買される一方、一般的な投資信託は販売会社を通じて基準価額で購入・換金するという違いが示されています。
どちらが必ず優れているというものではありません。
自動積立を重視するのか、自分で売買価格を指定したいのかなど、投資目的によって選択肢は変わります。
■証券口座を作って投資を始める
投資信託やETFを購入する場合、証券会社などで口座を開設します。
ネット証券であれば、一般的には次のような流れになります。
① 証券会社を選ぶ
取扱商品、手数料、ポイントサービス、アプリの使いやすさなどを比較します。
② 口座開設を申し込む
氏名や住所などの必要事項を入力し、本人確認書類などを提出します。
③ 入金する
開設した証券口座へ投資資金を入金します。
④ 商品を選んで購入する
投資信託であれば積立設定を行うことで、毎月一定額を自動的に購入することもできます。
なお、証券会社によってサービス内容や取扱商品、手数料などは異なります。
「有名だから」という理由だけではなく、自分の投資方法に合っているかを確認することが大切です。
■どんな商品を選べばいい?
インデックス投資の商品を選ぶときには、「人気ランキング」だけで決めるのではなく、少なくとも次のポイントを確認してみましょう。
- 何の指数に連動する商品なのか
- どの国・地域へ投資するのか
- 信託報酬・経費率はいくらか
- 純資産総額はどのくらいか
- NISAの対象商品か
- 自分のリスク許容度に合っているか
例えば、全世界株式型とS&P500型では、投資する地域や米国株の比率が異なります。
「どちらが絶対に正解」ということではありません。
自分がどのような地域・企業へ投資したいのかを理解したうえで商品を選ぶことが重要です。
■コスト(信託報酬・経費率)は必ずチェック
長期投資では、運用コストも重要なポイントです。
投資信託の場合は信託報酬、ETFの場合は経費率などを確認します。
例えば同じ指数への連動を目指す商品であっても、コストが異なることがあります。
わずかな差に見えても、長期間保有すればコストは積み重なります。
ただし、「信託報酬が最も安い商品=必ず最も良い商品」というわけでもありません。
投資対象や運用実績、純資産総額、指数との連動性、売買時のコストなども含めて総合的に判断することが大切です。
銀行や証券会社などで投資信託を購入する場合にも、
- 購入時手数料
- 信託報酬
- 信託財産留保額
- その他の費用
などが設定されていないか、目論見書などで確認しましょう。
金融庁も、投資信託には価格変動による元本割れのリスクがあり、購入・売却時などに手数料がかかる商品もあるため、商品内容を十分理解したうえで判断することが重要としています。
■NISAを利用する方法もある
投資信託やETFの中には、NISAを利用して購入できる商品もあります。
NISAを利用すると、制度上の条件を満たした範囲で、投資から得られた利益が非課税になります。
ただし、すべての投資信託・ETFがNISAのつみたて投資枠の対象になっているわけではありません。
特につみたて投資枠については、長期・積立・分散投資に適した一定の基準を満たした商品が対象となっています。
NISAについて詳しく知りたい方は、当ブログの「NISAとは?」の記事も参考にしてみてください。
■投資信託・ETFにもリスクはある
投資信託やETFを購入すれば必ず資産が増えるわけではありません。
投資対象によって、
- 株価変動リスク
- 為替変動リスク
- 金利変動リスク
- 信用リスク
などがあります。
例えばS&P500や全世界株式に連動する商品であっても、世界的な株価下落が起きれば基準価額・市場価格が大きく下落する可能性があります。
分散投資はリスクを抑える方法の一つですが、元本を保証するものではありません。
その点を理解したうえで、余裕資金を使って長期的に資産形成を考えることが重要です。
■まとめ
今回は、投資信託とETFについて解説しました。
ポイントを整理すると、
- 投資信託は、多くの投資家から集めた資金をまとめて運用する金融商品
- インデックスファンドは、特定の指数への連動を目指して運用される
- ETFは証券取引所に上場している投資信託
- ETFは株式のように市場価格で売買できる
- 投資信託は自動積立などを利用しやすい商品が多い
- 商品を選ぶ際は信託報酬・経費率だけでなく、投資対象やリスクなども確認する
- 投資信託・ETFともに元本保証ではない
投資信託とETFは、どちらも分散投資を実践するための有力な選択肢です。
大切なのは、
「人気だから買う」のではなく、自分が何に投資しているのかを理解してから購入すること。
私自身も株式投資を始めた当初は、投資商品のコストについて十分理解できていませんでした。
だからこそ、これから投資を始める方には、商品名だけを見るのではなく、投資対象・コスト・リスクを確認する習慣を身につけてほしいと思っています。
■次におすすめの記事
株式投資の基礎①
▶見る
株式投資の基礎②
▶見る
株式投資の基礎③
▶見る
株式投資の基礎⑤
▶見る
■参考・情報源
本記事の作成・更新にあたり、主に以下の公的機関・運用会社等の公開情報を参考にしています。
金融庁
投資信託・ETFの仕組み、NISA制度、金融商品を購入する際の注意点など
金融庁「ETF(上場投資信託)の特徴」
金融庁「投資信託の購入に関する相談・注意点」
Vanguard
Vanguard S&P 500 ETF(VOO)の商品概要・経費率等
Vanguard「Vanguard S&P 500 ETF(VOO)」
※投資信託・ETFの信託報酬、経費率、対象指数、NISA対象状況などは変更される場合があります。実際に投資する際は、各運用会社・証券会社が公表している最新の目論見書や商品情報をご確認ください。
■免責事項
本記事は、株式投資、投資信託、ETFなどに関する一般的な情報提供および筆者自身の経験・考え方の共有を目的としたものであり、特定の金融商品の購入・売却を推奨または勧誘するものではありません。
投資には価格変動、為替変動その他のリスクがあり、元本割れとなる可能性があります。
また、本記事では正確な情報の掲載に努めていますが、制度、手数料、信託報酬、経費率、商品内容等は変更される場合があります。
実際に投資を行う際は、金融庁、各運用会社、証券会社等が公表している最新情報をご確認ください。
最終的な投資判断は、ご自身の判断と責任において行ってください。
AI生成コンテンツについて
当サイト「株-STUDY」で使用している一部のアイキャッチ画像、イラスト、4コマ漫画等は、生成AIを活用して制作しています。
これらの画像は、記事内容をより分かりやすく伝えることを目的として当サイト運営者が企画・編集したものです。
なお、記事本文については、運営者自身の知識・経験および信頼できる情報源をもとに作成・確認しています。
コメント