情報更新日:2026年9月9日
※本記事は、公開後も必要に応じて内容を見直し、情報を更新しています。
- ■はじめに
- ■NISA貧乏とは?
- ■2026年に話題となった「NISA貧乏」
- ■なぜNISAに全力投球したくなるの?
- ■NISAに全力投球する5つのリスク
- ■どこからが「NISA貧乏」なの?
- ■「NISA貧乏度」をチェックしてみよう
- ■NISAの前に「生活防衛資金」を考えよう
- ■生活防衛資金はいくらあったらいい?年代・世帯別で考える
- ■「○万円」ではなく自分の生活費から計算しよう
- ■生活防衛資金+近い将来使うお金は投資と分ける
- ■最初から「完璧な投資額」を決めなくてもいい
- ■投資額を増やしたいなら「我慢」より固定費を見直す
- ■若いうちから投資することは素晴らしい。でも「今」も大切
- ■筆者が考える理想は「今と未来の両方に投資する」
- ■NISAの枠を埋めることを目標にしない
- ■NISA貧乏にならないための7つのチェックポイント
- ■まとめ|NISAは「満額にする競争」ではない
- ■次におすすめの記事
- ■参考・情報源
- ■免責事項
■はじめに
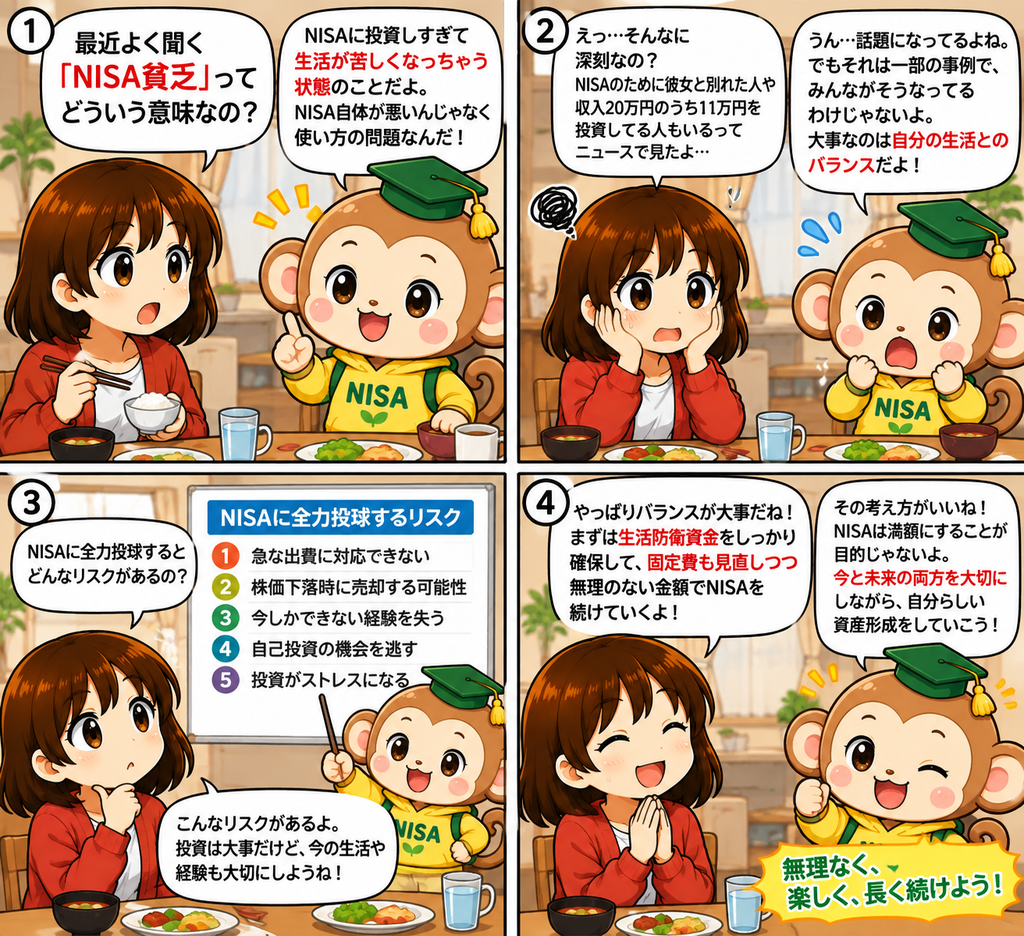
2026年、投資に関するニュースやSNSを見ていると、気になる言葉を目にするようになりました。
それが、「NISA貧乏」です。
2024年にスタートした新NISAも3年目。
若い世代を含め、NISAを活用して資産形成を始める人が増える一方で、
「NISAへの投資を優先しすぎて、今の生活が苦しくなっている」
というケースが「NISA貧乏」と呼ばれ、話題になっています。
2026年3月には国会でも「NISA貧乏」が取り上げられ、8月には「あつまれNISA貧乏バー」というイベントを取材したニュースも報じられました。
筆者自身、2026年を象徴する投資関連ワードの一つになるのではないかと感じるほど、最近よく目にするようになりました。
ただし、ここで最初にお伝えしたいのは、
NISAを利用すること自体が問題なのではないということです。
NISAは、投資によって得られた利益が非課税になる制度であり、長期的な資産形成を考える上で有力な選択肢の一つです。
問題になる可能性があるのは、
「NISAを利用すること」ではなく、「NISAの枠を埋めること自体が目的になってしまうこと」
ではないでしょうか。
今回は、
- NISA貧乏とは何か
- どこからがNISA貧乏なのか
- なぜNISAへの投資を優先しすぎてしまうのか
- NISAに全力投球するリスク
- 生活防衛資金はいくら必要なのか
- 若いうちのお金の使い方
- 固定費と投資額の考え方
- 筆者が考える「投資と今の生活」のバランス
について、筆者自身の考えも交えながら紹介します。
■NISA貧乏とは?
「NISA貧乏」は、法律や金融制度上の正式な用語ではありません。
一般的には、
NISAへの投資を優先しすぎた結果、手元のお金が少なくなり、日常生活に負担が生じている状態
を表す俗称として使われています。
例えば、
- NISAのために食費を極端に削る
- 友人との付き合いや趣味をほとんどやめる
- 預貯金がほとんどないのに投資を優先する
- 急な出費に対応できる現金がない
- クレジットカードの支払いが苦しくなる
- 近いうちに使う予定のお金まで投資する
- 「年間投資枠を使い切らなければ損」と焦ってしまう
といった状態です。
NISAには年間の投資上限がありますが、これは、
「ここまで投資しなければならない金額」ではありません。
あくまで非課税で投資できる上限です。
年間投資枠を使い切らなくても問題ありません。
毎月1万円でも、3万円でも、5万円でも、自分の家計やライフプランに合わせて利用することができます。
■2026年に話題となった「NISA貧乏」
2026年には「NISA貧乏」がニュースでも取り上げられるようになりました。
3月には国会でも話題となり、片山さつき財務大臣が「積み立て自体の目的化」は制度の意図ではない趣旨の答弁をしています。
さらに8月には、名古屋で開催された「あつまれNISA貧乏バー」というイベントが報道されました。
報道では、収入約20万円のうち11万円を投資している人や、NISAの年間投資枠を埋めることを優先し、恋愛を控え、交際相手と別れたと話す人
などが紹介されています。
もちろん、これは個人の価値観です。
何にお金を使うかは本人が決めることであり、投資を趣味として楽しんでいる人もいるでしょう。
一方で、
「NISAの枠を埋めること」が人生の最優先事項になっていないかは、一度考えてみてもよいのではないでしょうか。
なお、こうした事例が報道されている一方で、平均的な家計データを見る限り、若い世代全体に「NISA貧乏」が広く発生しているとまでは確認できないという分析もあります。
一部の印象的な事例だけを見て、
「若者はみんなNISAで生活が苦しくなっている」と考えるのも適切ではありません。
■なぜNISAに全力投球したくなるの?
NISAへの投資を優先したくなる気持ちは、筆者にもよく分かります。
理由の一つが、「時間」です。
長期投資では、運用によって得られた利益をさらに運用することで、複利の効果が期待できます。
そのため、
「できるだけ若いうちに投資した方がいい」
「早くNISAの枠を埋めた方がいい」
と考える人がいるのも自然です。
さらにSNSでは、
「NISA満額」
「資産1,000万円達成」
「20代で資産○千万円」
といった投稿が目に入ることもあります。
すると、「自分ももっと投資しなければ」と焦ってしまうことがあります。
しかし、投資には元本割れの可能性があります。
若いうちに多く投資すれば、将来必ず大きな資産になるわけではありません。
だからこそ、
「将来のお金」と「今使うお金」の両方を考えることが大切だと筆者は考えています。
■NISAに全力投球する5つのリスク
①急な出費に対応できなくなる
預貯金をほとんど持たず、余ったお金をすべて投資していると、
- 病気やケガ
- 家電の故障
- 車の修理
- 引っ越し
- 冠婚葬祭
- 失業・収入減少
などの予想外の支出が発生したとき、現金が足りなくなる可能性があります。
その結果、せっかく長期投資する予定だった資産を売却しなければならなくなることも考えられます。
②株価が下落しているときに売却する可能性がある
生活資金まで投資してしまうと、
「お金が必要になったタイミング」と「株価が下落しているタイミング」が重なる可能性があります。
株式市場はこちらの都合に合わせて動いてくれません。
大きく値下がりしているときに現金が必要になれば、損失が出ていても売却せざるを得ない場合があります。
そのため、近い将来使う予定のお金まで投資しないことが重要です。
③今しかできない経験を失う可能性がある
筆者が特に伝えたいのが、この部分です。
若いうちから投資を始め、長い時間を味方につけられることは、とても大きなメリットだと思います。
筆者自身、「もっと若い頃から投資を勉強しておけばよかった」と思うことがあります。
しかし同時に、若いときだからこそできる経験もたくさんあると思っています。
例えば、
- 国内旅行
- 海外旅行
- 山登り
- サイクリング
- 釣り
- 音楽
- スポーツ
- 推し活
- 新しい趣味
- 資格取得
- 習い事
- 語学学習
- 留学
- 人との交流
などです。
こうした経験の価値は、株価チャートのように数字では表せません。
特に独身の時期など、比較的自由に時間を使いやすい時期だからこそ挑戦できることもあります。
将来の1万円も大切ですが、今の1万円にも価値があります。
将来の資産形成のために、現在の人生を必要以上に犠牲にする必要はないと筆者は考えています。
④自己投資の機会を失う可能性がある
投資というと株式や投資信託をイメージしがちですが、自分自身への投資もあります。
資格取得や語学、専門知識、仕事のスキルなどにお金を使った結果、将来の収入が増える可能性もあります。
もちろん、自己投資をすれば必ず収入が増えるわけではありません。
それでも若いうちは、
金融資産だけではなく、自分自身の能力や経験を増やすという視点も持っておきたいところです。
⑤投資そのものがストレスになる可能性がある
NISAの枠を埋めることが目標になってしまうと、
「今月はあと○万円入れなければ」
「外食したら投資額が減ってしまう」
「旅行するとNISAに入れられない」
と、日常のあらゆる支出を「投資できなかったお金」と考えるようになる可能性があります。
資産形成は人生を豊かにするための手段の一つです。
資産形成そのものが生活を苦しくしてしまっては、本来の目的から離れてしまうのではないでしょうか。
■どこからが「NISA貧乏」なの?
では、「収入の何%をNISAに入れたらNISA貧乏なの?」という疑問が出てきます。
結論からいうと、明確な境界線はありません。
「手取り収入の30%以上ならNISA貧乏」
「毎月10万円以上ならNISA貧乏」
といった公的な定義はありません。
同じ月10万円の投資でも、
手取り20万円の人と、手取り100万円の人では家計への影響がまったく違います。
さらに、
- 預貯金
- 家賃
- 住宅ローン
- 子どもの有無
- 共働きか一馬力か
- 雇用の安定性
- 車の有無
- 今後の教育費
- 住宅購入予定
- リスク許容度
などによっても適切な投資額は変わります。
そこで筆者は、金額や投資比率よりも、
「投資によって現在の生活や必要な貯蓄が圧迫されていないか」
を見る方が分かりやすいと考えています。
■「NISA貧乏度」をチェックしてみよう
次の項目に当てはまるものがないか確認してみましょう。
□ 生活費まで投資に回している
□ 急な10万円、20万円程度の出費に対応できない
□ 近いうちに使う予定のお金まで投資している
□ NISAのために必要な食事や健康関連の支出まで削っている
□ クレジットカードの支払いが苦しい
□ 投資するために借金をしている
□ NISA枠を使い切らないと「損した」と感じる
□ 趣味や交際費を削ることが大きなストレスになっている
□ 株価が下がると生活への不安まで強くなる
□ 生活防衛資金をほとんど持っていない
1つ当てはまったから「NISA貧乏」というわけではありません。
しかし、複数当てはまる場合は、
現在の投資額が自分の家計に合っているかを確認するきっかけにしてみてもよいでしょう。
■NISAの前に「生活防衛資金」を考えよう
そこで重要になるのが、生活防衛資金です。
生活防衛資金とは、失業や病気、急な出費などに備えて、すぐに使える預貯金などで確保しておくお金を指す一般的な呼び方です。
重要なのは、生活防衛資金に全国共通の正解はないということです。
金融庁のNISA関連コンテンツでも、働いている人について「生活費の3か月~半年程度」が一つの考え方として紹介された例がありますが、これは制度上定められた基準ではありません。
その人の生活環境によって必要額は大きく変わります。
■生活防衛資金はいくらあったらいい?年代・世帯別で考える
筆者としては、年齢だけで決めるより「生活費の何か月分必要か」から考える方法が分かりやすいと思います。
以下は公的な基準ではなく、生活防衛資金を考えるための一例です。
| ライフステージ・世帯 | 最初に検討する目安 | 特に確認したいこと |
|---|---|---|
| 20代・独身 | 生活費3~6か月分程度 | 雇用の安定性・引っ越し・転職 |
| 30代・独身 | 生活費3~6か月分程度 | 住宅・結婚など今後の予定 |
| 共働き夫婦 | 生活費3~6か月分程度から検討 | 片方の収入が止まった場合 |
| 子育て世帯 | 生活費6~12か月分程度も検討 | 教育費・住宅費・車など |
| 一馬力世帯 | 生活費6~12か月分程度も検討 | 主な収入源が止まるリスク |
| 50代以降 | 生活費6~12か月分程度+近い将来の支出 | 退職・教育費・住宅修繕等 |
| 自営業・フリーランス | 会社員より厚めに確保することも検討 | 収入変動・社会保障・事業資金 |
※上記は株-STUDYが生活防衛資金を考えるために整理した参考例であり、公的機関が定めた基準ではありません。
例えば、同じ30歳でも、
実家暮らし・固定費が少ない会社員と、住宅ローン・子ども2人・一馬力世帯
では必要な現金はまったく違います。
さらに、数年以内に住宅購入や大学進学などの大きな支出が予定されている場合、そのお金は生活防衛資金とは別に考える必要があります。
■「○万円」ではなく自分の生活費から計算しよう
例えば毎月の最低生活費が20万円なら、
- 3か月分 → 60万円
- 6か月分 → 120万円
- 12か月分 → 240万円
となります。
毎月30万円なら、
- 3か月分 → 90万円
- 6か月分 → 180万円
- 12か月分 → 360万円
です。
このように、「生活防衛資金は100万円あれば大丈夫」と一律に決めるより、
自分の最低生活費 × 必要だと考える月数で考える方が、自分の家計に合わせやすくなります。
■生活防衛資金+近い将来使うお金は投資と分ける
もう一つ大切なのが、
生活防衛資金だけあれば、それ以外は全部投資していいわけではないということです。
例えば、
- 2年後の車購入費
- 3年後の住宅購入頭金
- 子どもの進学費用
- 結婚費用
- 引っ越し費用
- 数年以内の旅行費用
など、近い将来使う予定が決まっているお金があります。
こうした資金まで株式や株式投資信託に投資すると、必要な時期に市場が下落している可能性があります。
筆者としては、
①日常生活のお金
②生活防衛資金
③近い将来使う予定のお金
④当面使う予定のない長期資金
と分けて考え、④の中から投資額を考える方法が分かりやすいと思っています。
■最初から「完璧な投資額」を決めなくてもいい
投資を始めると、「毎月いくら投資するのが正解?」と考えてしまいます。
しかし、最初から自分にとって最適な金額を決めるのは難しいと思います。
例えば、
月3万円から始める
↓
半年~1年間続けてみる
↓
家計に余裕がある
↓
4万円へ増額する
という方法でも構いません。
逆に、
月10万円で始めた
↓
思ったより生活が苦しい
↓
月7万円に減額する
という調整をしてもよいでしょう。
NISAは「一度決めた積立額を一生変えてはいけない制度」ではありません。
自分のリスク許容度や家計を確認しながら、
何年かかけて自分に合った投資額へ微調整していくくらいの考え方でもよいと筆者は思っています。
■投資額を増やしたいなら「我慢」より固定費を見直す
「もう少し投資額を増やしたい」
と思ったとき、最初に食費や趣味を極端に削る必要はないと思います。
筆者が先に確認したいと考えているのが、固定費です。
例えば、
- スマートフォン料金
- 保険
- サブスクリプション
- インターネット回線
- 車関連費
- 住居費
- 電気・ガスなどの契約
などです。
もちろん、必要なものまで解約する必要はありません。
しかし、
月5,000円の固定費を無理なく削減できれば、年間6万円になります。
その6万円をそのまま積立投資へ回すこともできます。
食事や友人との付き合いを毎回我慢するより、
満足度をあまり下げずに固定費を減らし、その分を資産形成へ回す方が続けやすい場合があります。
■若いうちから投資することは素晴らしい。でも「今」も大切
ここまでNISA貧乏について書いてきましたが、筆者は若い世代が投資することを否定したいわけではありません。
むしろ、20代からNISAを活用して長期投資できるのは羨ましいと思っています。
長期間投資を続けることで、複利の効果を活かせる可能性があります。
ただ、20代という時間も二度と戻ってきません。30代も40代も同じです。
お金は将来のために使うこともできますが、今の自分の人生を豊かにするためにも使えます。
旅行へ行って初めて見る景色。
新しい趣味。
友人との食事。
家族との思い出。
資格取得。
留学。
スポーツへの挑戦。
こうした経験もまた、人生に残る「資産」ではないでしょうか。
■筆者が考える理想は「今と未来の両方に投資する」
筆者が大切だと思っているのは、「NISAか、今の生活か」という二者択一にしないことです。
将来のためにNISAへ投資すると同時に、
旅行をする。
趣味を楽しむ。
家族との時間を大切にする。
勉強する。
健康にもお金を使う。
筆者は、
金融資産だけではなく、「経験」「健康」「知識」「人とのつながり」も含めて人生の資産
だと考えています。
そのため、
「将来の自分」と「現在の自分」の両方に投資するくらいのバランスがちょうどよいのではないでしょうか。
■NISAの枠を埋めることを目標にしない
現在のNISAでは、18歳以上の場合、つみたて投資枠が年間120万円、成長投資枠が年間240万円となっています。
合わせると年間360万円です。
しかし、360万円は目標金額ではありません。
これはあくまで制度上の年間投資上限です。
年間30万円でも、
60万円でも、
100万円でも、
自分の家計に合っていれば問題ありません。
「今年のNISA枠が余っている!」と焦る必要もありません。
非課税制度を最大限使うことより、
自分の人生にとって無理のない資産形成を長く続けることの方を筆者は大切にしています。
■NISA貧乏にならないための7つのチェックポイント
最後に、筆者が考えるポイントを整理します。
①まず家計を把握する
毎月、収入と支出(いくら入って、いくら出ているのか)を確認します。
②生活防衛資金を考える
生活費の何か月分を現金で持っていれば安心できるのかを考えます。
③近い将来使うお金を分ける
住宅・車・教育・旅行など、近いうちに必要なお金を投資資金と分けます。
④余裕資金から投資する
株式や投資信託には元本割れの可能性があります。
当面使う予定のない資金を中心に考えます。
⑤固定費を確認する
投資額を増やしたい場合は、生活の楽しみを削る前に、不要な固定費がないか確認します。
⑥投資額は定期的に見直す
収入、家族構成、住宅、教育費などが変われば、適切な投資額も変わります。
⑦「何のために投資するのか」を忘れない
NISAを埋めるために生きるのではありません。
自分や家族の将来をより良くするためにNISAを利用する。
この順番を忘れないことが大切だと思います。
■まとめ|NISAは「満額にする競争」ではない
今回は、2026年に話題となっている「NISA貧乏」について考えてみました。
NISA貧乏には公的な定義や明確な金額の境界線があるわけではありません。
そのため筆者は、
「NISAへの投資によって、現在の生活や必要な現金まで圧迫されている状態」
になっていないかを見ることが大切だと考えています。
若いうちから投資を始め、時間を味方につけることには大きな意味があります。
一方で、若い時期にしかできない経験にも価値があります。
NISAの年間投資枠を使い切るために、
食事を極端に削る。
友人との付き合いをすべて断る。
旅行を諦める。
生活防衛資金まで投資する。
そこまでする必要があるのかは、一度立ち止まって考えてみてもよいでしょう。
投資できる金額は人それぞれです。
月1万円でもいい。
月3万円でもいい。
月10万円でも、家計に余裕があるなら問題ありません。
大切なのは、
「他人がいくら投資しているか」ではなく、「自分はいくらなら無理なく続けられるか」
だと思います。
そして、投資額を増やしたいなら、まずは家計を確認し、大きな固定費から見直してみる。
生活防衛資金を確保し、自分のリスク許容度を確認しながら、何年かかけて投資額を調整していく。
それでも十分だと思います。
NISAは人生の目的ではありません。
人生をより豊かにするために利用できる制度の一つです。
将来の自分に投資しながら、今の自分の人生も大切にする。
株-STUDYでは、そんなバランスを意識しながら資産形成を続けていきたいと考えています。
■次におすすめの記事
今回の記事とあわせて、以下の記事もぜひご覧ください。
NISAを続ける「握力」を高めよう!
長期投資を続けるために大切な「投資の目的」「目標」「生活とのバランス」について解説しています。
▶見る
リスク許容度とは?
「自分はいくらまで投資して大丈夫なのか?」を考える上で重要なリスク許容度について解説しています。
▶見る
NISA(ニーサ)とは?
NISAをこれから始める人向けに、制度の基本から分かりやすく解説しています。
▶見る
筆者の新NISA体験談
実際に筆者がどのようにNISAを利用しているのか、実体験を紹介しています。
▶見る
■参考・情報源
本記事の作成にあたり、制度・資産形成に関する内容について、以下の公的機関等の情報を確認しています。
金融庁「資産形成の基本」
https://www.fsa.go.jp/policy/nisa2/invest/
金融庁「NISAを知る」
https://www.fsa.go.jp/policy/nisa2/know/index.html
金融庁「長期・積立・分散投資の考え方」
https://www.fsa.go.jp/policy/nisa2/about/nisa2024/slide_202406.pdf
金融庁「NISA早わかりガイドブック等・資料コーナー」
https://www.fsa.go.jp/policy/nisa2/book/index.html
金融庁「本音が飛び出す!つみたてNISA座談会 第2回―貯蓄額のうちリスク資産をいくら持つ?」
https://www.fsa.go.jp/policy/nisa2/attention/03/03_02.html
また、「NISA貧乏」に関する2026年の社会的な動向・事例について、以下の報道・分析も参考にしています。
テレビ朝日「『NISA貧乏』に片山大臣ショック『積み立ての目的化でなく広範で客観的な金融教育を』」
https://news.tv-asahi.co.jp/news_politics/articles/000490792.html
TBS CROSS DIG with Bloomberg「“NISA貧乏”は本当か? データで見る『貯蓄から投資へ』の実相」
https://newsdig.tbs.co.jp/articles/withbloomberg/2778343
TBS CROSS DIG with Bloomberg「【新NISA】20代以下で『つみたて』売却急増 背景に『NISA貧乏』」
https://newsdig.tbs.co.jp/articles/withbloomberg/2892140
ABEMA TIMES「『あつまれNISA貧乏バー』で語られる“極限生活”の実態」
https://times.abema.tv/articles/-/10269572
※制度内容や投資環境は変更される場合があります。最新情報については、金融庁などの公式情報をご確認ください。
■免責事項
本記事は、NISAや資産形成に関する一般的な情報、および筆者個人の経験・考え方を紹介することを目的としており、特定の金融商品・投資信託・株式等の購入や売却を推奨・勧誘するものではありません。
NISAは投資による利益を一定の範囲で非課税とする制度ですが、NISAを利用した投資で利益が保証されるものではありません。株式や投資信託等には価格変動等による元本割れのリスクがあります。
本記事で紹介している生活防衛資金の金額・月数等は、公的に定められた一律の基準ではありません。必要となる資金は、収入、支出、雇用形態、世帯構成、資産状況、今後のライフイベント、リスク許容度等によって異なります。ご自身の状況に合わせて判断してください。
また、記事内で紹介している「NISA貧乏」に関する事例は、報道された個別のケースを紹介したものであり、NISA利用者全体や特定の年代の一般的な状況を示すものではありません。
制度・税制等については記事作成時点の情報をもとにしています。制度改正等によって内容が変更される可能性があるため、実際に制度を利用する際は金融庁、国税庁、金融機関等の最新情報をご確認ください。
最終的な投資判断は、ご自身の資産状況、投資目的、ライフプラン、リスク許容度等を踏まえて慎重に行ってください。
AI生成コンテンツについて
当サイト「株-STUDY」で使用している一部のアイキャッチ画像、イラスト、4コマ漫画等は、生成AIを活用して制作しています。これらの画像は、記事内容をより分かりやすく伝えることを目的として当サイト運営者が企画・編集したものです。なお、記事本文については、運営者自身の知識・経験および信頼できる情報源をもとに作成・確認しています。
コメント