情報更新日:2026年9月14日
※本記事は、公開後も必要に応じて内容を見直し、情報を更新しています。
- ■はじめに
- ■そもそも債券とは?
- ■米国債にはどんな種類がある?
- ■日本国債にはどんな種類がある?
- ■短期債と長期債は何が違う?
- ■債券価格と金利は「逆」に動く
- ■なぜ利上げすると債券が売られやすいの?
- ■「国債が売られて利回りが上がる」とは?
- ■米国10年債利回りが5%近くまで上昇
- ■債券は株式より安全なの?
- ■国債を保有するメリット
- ■国債を保有するデメリット
- ■株式と債券にはどんな関係がある?
- ■利上げ局面では株式と債券はどうなる?
- ■利下げ局面ではどうなる?
- ■楽天証券に「株式50%+債券50%」の商品はある?
- ■株式50%+債券50%なら「安定」なの?
- ■「債券利回りが高い=債券投資には悪い環境」ではない
- ■債券をポートフォリオに入れるならどう考える?
- ■「若いうちは株式、定年が近づいたら債券」はアリ?
- ■「定年直前に一気に債券へ変更」には注意
- ■債券を見ると株式市場が少し分かりやすくなる
- ■まとめ
- ■次におすすめの記事
- ■参考・情報源
- ■免責事項
■はじめに
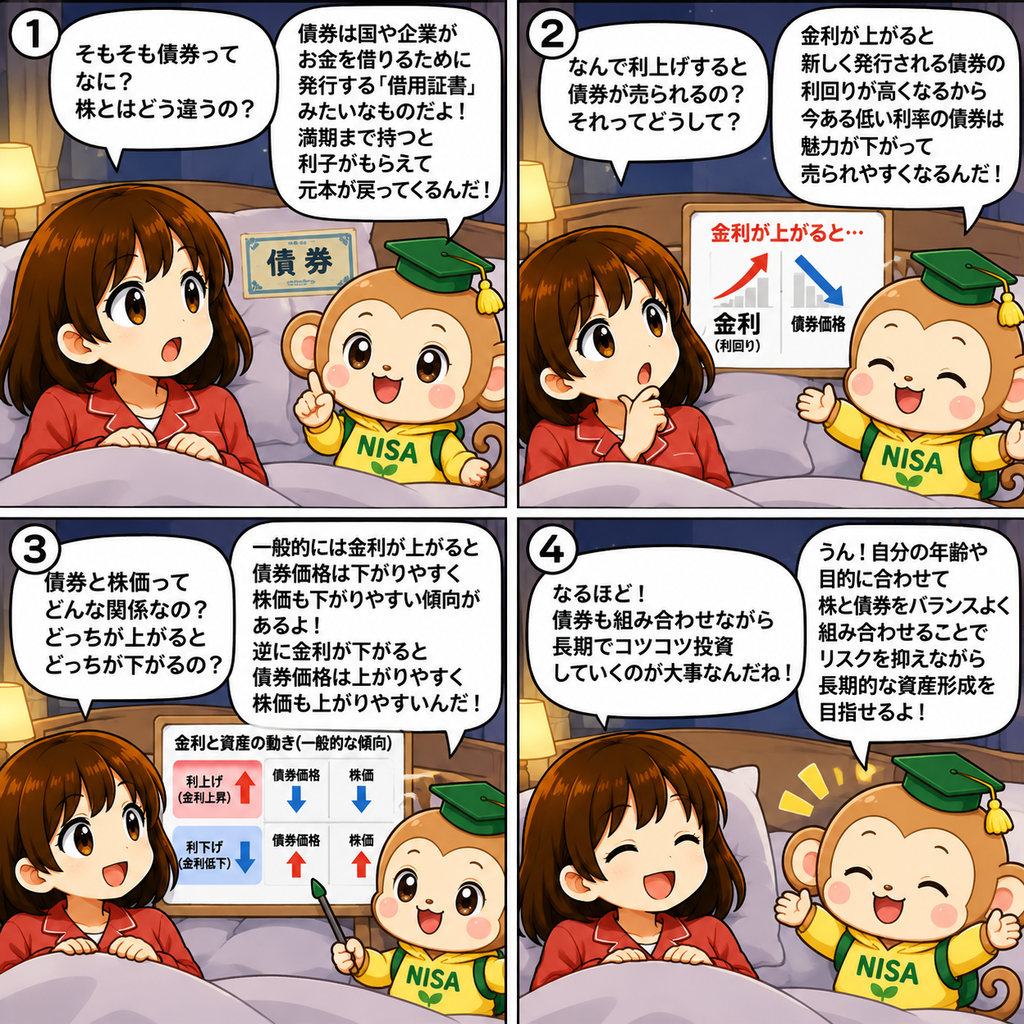
株式投資を勉強していると、
「米国10年債利回りが上昇した」
「金利上昇で債券が売られている」
「債券利回り上昇を受けて株価が下落した」
といったニュースを目にすることがあります。
しかし、株式投資を中心にしている人にとって、
「そもそも債券って何?」と思う人も多いのではないでしょうか。
筆者自身も資産運用では株式を中心にしていますが、株式市場を理解するうえでも「債券」と「金利」は無視できない存在だと考えています。
そこで今回は、
- 債券とは何か
- 国債と社債の違い
- 米国債・日本国債にはどんな種類があるのか
- 債券価格と金利の関係
- 株価と債券の関係
- 利上げ・利下げで何が起こりやすいのか
- 株式50%+債券50%のバランス型投資信託とは
- 債券をポートフォリオに組み入れる考え方
について、初心者向けに解説していきます。
■そもそも債券とは?
債券とは簡単にいえば、
「国や企業などがお金を借りるために発行する有価証券」です。
国が発行するものが「国債」、企業が発行するものが「社債」です。
例えば国債を購入するということは、投資家が国にお金を貸すイメージに近いといえます。
一定の条件のもとで利子を受け取り、満期を迎えると原則として額面金額が償還されます。
国債
国が発行する債券です。
日本政府が発行するものが「日本国債(JGB)」、米国政府が発行するものが「米国債(U.S. Treasuries)」です。
社債
企業が資金調達のために発行する債券です。
国債より高い利回りが設定されることもありますが、その企業の信用力によってリスクが異なります。
企業が経営破綻した場合などには、元本や利息を予定どおり受け取れない「信用リスク」があるため、
「債券だから安全」というわけではありません。
■米国債にはどんな種類がある?
米国債には、満期までの期間によっていくつかの種類があります。
代表的なものは次のとおりです。
| 種類 | 主な期間 | 特徴 |
|---|---|---|
| Treasury Bills | 1年以内 | 短期国債 |
| Treasury Notes | 2・3・5・7・10年 | 中期国債 |
| Treasury Bonds | 20・30年 | 長期国債 |
| TIPS | 5・10・30年 | 物価連動国債 |
| FRN | 2年 | 変動金利国債 |
米国財務省によると、Treasury Notesには2年・3年・5年・7年・10年があります。
一般的な金融ニュースでよく登場するのが、
「米国2年債」と「米国10年債」です。
2年債利回りは金融政策の見通しなどの影響を受けやすく、10年債利回りは住宅ローンや企業の資金調達、株式のバリュエーションなどにも関係する重要な長期金利の指標として注目されています。
■日本国債にはどんな種類がある?
日本国債にもさまざまな期間があります。
財務省によると、固定利付国債では主に、2年・5年・10年・20年・30年・40年があります。
このほか、
- 短期国債
- 物価連動国債
- 個人向け国債「固定3年」
- 個人向け国債「固定5年」
- 個人向け国債「変動10年」
などがあります。
同じ「日本国債」でも、期間や仕組みによって価格変動リスクや金利の決まり方は異なります。
■短期債と長期債は何が違う?
初心者が特に理解しておきたいのが、
「債券は満期までの期間によって値動きの特徴が違う」という点です。
短期債
満期までの期間が短い債券です。
一般的に長期債と比較して金利変動による価格変動が小さくなりやすいという特徴があります。
その一方で、満期を迎えるたびに新しい債券へ投資する必要があり、その時点で金利が低下していれば、以前より低い利回りで再投資することになる可能性があります。
長期債
10年、20年、30年など満期までの期間が長い債券です。
購入時の金利水準を長期間確保できるメリットがある一方、
金利が変化したときの価格変動が大きくなりやすいという特徴があります。
そのため、「債券=値動きがほとんどない」と考えるのは正確ではありません。
■債券価格と金利は「逆」に動く
債券を理解するうえで最も重要なのが、
債券価格と市場金利は、基本的に逆方向へ動くという関係です。
つまり、
金利上昇 → 既存債券価格は下がりやすい
金利低下 → 既存債券価格は上がりやすい
という関係になります。
なぜでしょうか。
例えば、あなたが「年2%の利息を受け取れる債券」を持っているとします。
その後、市場金利が上昇し、新しく「年4%」の債券が発行されるようになったとします。
同じような信用力であれば、投資家は当然4%の新しい債券を購入したくなります。
すると、2%しか利息を受け取れない既存債券は、価格を下げないと買ってもらいにくくなります。
これが、「金利上昇=債券価格下落」の基本的な仕組みです。
■なぜ利上げすると債券が売られやすいの?
ここまで、金利が上がると、既存の債券価格は下がりやすいと説明しました。
では、そもそもなぜ中央銀行による「利上げ」が行われたり、利上げが予想されたりすると、債券が売られやすくなるのでしょうか。
ポイントは、
「これから発行される債券の方が、より高い利回りになる可能性がある」ということです。
例えば、現在持っている国債の利回りが2%だったとします。
その後、中央銀行が利上げを行い、市場の金利水準が上昇した結果、新しく発行される同程度の信用力・残存期間の国債が4%程度の利回りになったとします。
すると投資家からすれば、
既存の2%の債券より、新しく購入できる4%程度の債券の方が魅力的に見えます。
その結果、既存の低い利率の債券を売ろうとする投資家が増え、その債券価格には下落圧力がかかります。
つまり、
中央銀行が利上げする・利上げが予想される
↓
市場金利に上昇圧力がかかる
↓
新しく発行される債券などの利回りも上昇しやすくなる
↓
既存の低利率債券の魅力が相対的に低下する
↓
既存債券が売られ、価格が下落する
↓
既存債券の市場利回りが上昇する
という流れです。
■「利上げ発表後」に初めて債券が売られるわけではない
ここでもう一つ重要なのが、債券市場は将来の金融政策を先回りして動くことです。
例えばFRB(米連邦準備制度)がまだ利上げしていなくても、
「インフレが予想以上に強い」
「景気が強く、利下げが遠のきそう」
「今後さらに利上げが必要になるのではないか」
と市場参加者が考えれば、将来の金利上昇を見越して債券が売られ、利回りが上昇することがあります。
反対に、
「景気が悪化してきた」
「インフレが落ち着いてきた」
「そろそろ利下げが行われそう」
という見方が強まれば、実際の利下げを待たずに債券が買われ、利回りが低下することもあります。
そのため、金融ニュースを見るときは、
「実際に利上げ・利下げをしたか」だけでなく、「市場がこれからの金利をどう予想しているのか」
を見ることも大切です。
■すべての国債が同じように売られるわけではない
ただし、
「利上げ=すべての債券が必ず売られる」というわけではありません。
特に米国債では、2年債と10年債、30年債では影響する要因が少し異なります。
短期の国債利回りは中央銀行の政策金利や、その先の金融政策見通しの影響を比較的受けやすい一方、長期国債の利回りは、
- 将来のインフレ予想
- 長期的な経済成長率
- 将来の政策金利予想
- 国債の需給
- 財政状況
- 投資家のリスク回避姿勢
など、さまざまな要因によって動きます。
そのため、
「FRBが利上げしたから米国10年債利回りも必ず同じ幅だけ上がる」という単純な関係ではありません。
■「国債が売られて利回りが上がる」とは?
ニュースで、「米国債が売られ、10年債利回りが上昇した」という表現を聞くことがあります。
これも先ほどの仕組みと同じです。
国債が市場で売られる
↓
債券価格が下落する
↓
同じ利息をより安い価格で購入できる
↓
投資家から見た利回りが上昇する
という関係があります。
つまり、
債券価格↓ ⇔ 債券利回り↑です。
逆に国債が買われれば、
債券価格↑ ⇔ 債券利回り↓となるのが基本です。
■米国10年債利回りが5%近くまで上昇
2026年9月11日時点で、米国財務省が公表している米国10年債利回りは、4.96%となっています。
一方、20年債は5.38%、30年債は5.35%でした。
そのため現在は、米国の長期国債でも5%前後の利回りが意識される水準になっています。
一方、日本では2026年9月1日に行われた10年国債入札の平均落札利回りは2.995%でした。
つまり、「10年国債が5%近い」という状況は、米国と日本を分けて考える必要があります。
なお、債券利回りは日々変動するため、最新情報は各国の財務当局などで確認してください。
■債券は株式より安全なの?
ここは非常に重要です。
一般的に、高格付けの国債などは株式より価格変動が小さくなるケースがあります。
しかし、債券=元本保証ではありません。
市場で売買される債券には、
- 金利変動リスク
- 信用リスク
- インフレリスク
- 流動性リスク
- 再投資リスク
- 外国債券の場合は為替リスク
などがあります。
特に長期債は金利変動に対する感応度が高くなりやすく、金利が急上昇すると大きく価格が下落することがあります。
したがって、「株式より値動きが小さい傾向がある」ことと「損をしない」ことは全く別です。
■国債を保有するメリット
国債をポートフォリオへ組み入れる主なメリットとして考えられるのが、
- 定期的な利息収入を期待できる
- 満期まで保有すれば原則として額面で償還される
- 高格付け国債は一般的に信用リスクが比較的小さい
- 株式とは異なる値動きをする場合がある
- ポートフォリオ全体の値動きを抑えられる可能性がある
といった点です。
特に資産を「増やすこと」だけでなく、
「守りながら使うこと」が重要になる年代では、債券の役割が大きくなる場合があります。
■国債を保有するデメリット
一方で、
- 株式より期待リターンが低くなる可能性がある
- 金利上昇で既存債券価格が下落する
- インフレによって実質的な購買力が低下する可能性がある
- 外国債券には為替変動リスクがある
- 満期前に売却すると元本割れする可能性がある
などのデメリットがあります。
特に日本の投資家が米国債を購入する場合、
米国債そのものの値動きだけでなく、ドル円の為替変動も考える必要があります。
■株式と債券にはどんな関係がある?
一般的には、株式と債券は異なる値動きをすることが期待されるため、両方を保有することで資産全体の値動きを抑える効果が期待されます。
ただし、「株価が下がれば必ず債券が上がる」わけではありません。ここは非常に重要です。
例えば景気悪化によって株価が下落し、中央銀行による利下げが意識される場合、
株式↓
金利↓
債券価格↑
となることがあります。
一方、強いインフレによって金利が急上昇すると、
株式↓
金利↑
債券価格↓
となり、株式と債券が同時に下落する可能性もあります。
したがって、「株式と債券は常に逆相関」と考えるのは適切ではありません。
■利上げ局面では株式と債券はどうなる?
一般論として、中央銀行が利上げを行う局面では、
政策金利上昇
→ 市場金利上昇圧力
→ 既存債券価格に下落圧力
となります。
株式についても、金利上昇によって企業の資金調達コストが増えたり、将来利益の現在価値が低下したりするため、株価の重荷になることがあります。
特に将来の利益成長への期待が株価に大きく織り込まれているグロース株は、金利変動の影響を受けやすくなる場合があります。
ただし、株式市場は将来の金融政策を先回りして動くことがあるため、
「利上げした日=株価下落」という単純な関係ではありません。
■利下げ局面ではどうなる?
反対に利下げ局面では、
政策金利低下
→ 市場金利低下圧力
→ 既存債券価格に上昇圧力
となることが一般的です。
株式についても金利低下は資金調達コストや株式評価の面でプラス要因になることがあります。
ただし、「なぜ利下げをするのか?」まで考える必要があります。
深刻な景気後退を理由に急速な利下げを行っているのであれば、企業業績悪化への懸念から株価が下落する可能性があります。
つまり、利下げ=株高とも限りません。
金融政策だけでなく、景気・インフレ・企業業績などを総合的に見る必要があります。
■楽天証券に「株式50%+債券50%」の商品はある?
筆者の友人に、楽天証券のNISAを利用して「バランス型」の投資信託を積み立てている人がいます。
本人に聞いたところ、「バランス型だから買っているけれど、具体的に何へ投資しているかは分からない」とのことでした。
そこで、筆者は債券を所有していないこともあり、興味があったため、調べてみると、
楽天投信投資顧問には、
「楽天・インデックス・バランス・ファンド(均等型)」という商品があります。
このファンドの基本配分は、
全世界株式:50%
投資適格債券:50%
です。
株式部分は「FTSEグローバル・オールキャップ・インデックス」、債券部分は「ブルームバーグ・グローバル総合インデックス」への連動を目指しています。
そのため、「S&P500+米国債」という単純な50:50ではなく、
世界の株式+世界の投資適格債券へ分散する設計です。
なお、友人が実際に保有している商品名を確認したわけではないため、同商品を保有していると断定するものではありません。
また、NISAの対象商品や証券会社での取扱状況は変更される可能性があるため、購入時には金融庁・証券会社・運用会社の最新情報を確認することが重要です。
■株式50%+債券50%なら「安定」なの?
株式100%と比較すると、株式50%+債券50%のポートフォリオは値動きを抑えられる可能性があります。
その意味では一般的に「バランス型」と呼ばれるのは自然です。
しかし、「バランス型=いつでも安定して利益が出る」という意味ではありません。
例えば金利が急上昇する局面では、
株式が下落
+
債券も下落
ということがあります。
その場合、50%ずつ保有していても資産全体が下落します。
一方、高い利回りの債券を新しく購入できる環境は、長期投資家にとって将来の利息収入という面ではプラスになる場合があります。
つまり金利上昇は、すでに保有している債券には価格下落要因となる一方、
これから債券を購入する人には、より高い利回りを得られる可能性という二つの側面があります。
■「債券利回りが高い=債券投資には悪い環境」ではない
ここも初心者が混乱しやすいポイントです。
債券価格が下落して利回りが上昇していると、「債券投資には悪い環境なのでは?」と思うかもしれません。
しかし、新しく購入する投資家から見れば、以前より高い利回りで投資できる可能性があります。
例えば同程度のリスクで、利回り1%の債券より、利回り4~5%の債券
を購入できるのであれば、将来受け取れる利息という点では魅力が高まります。
ただし、購入後さらに金利が上昇すれば債券価格は下落する可能性があるため、「利回りが高くなったから今が底」と判断することはできません。
■債券をポートフォリオに入れるならどう考える?
筆者としては、
「株式と債券のどちらが優れているか」ではなく、「何のために保有するのか」を考えることが重要
だと思っています。
例えば、若く、投資期間が長く、大きな価格変動にも耐えられる人であれば、株式の比率を高める考え方があります。
一方、
- 数年以内に使う可能性のある資金が増えてきた
- 株価下落時の値動きを少し抑えたい
- 定年が近づいてきた
- 資産を増やす段階から使う段階へ移行する
- 定期的な利息収入を重視したい
という人であれば、債券の役割が大きくなる場合があります。
■「若いうちは株式、定年が近づいたら債券」はアリ?
これは一つの考え方です。
例えば、
資産形成期
株式の比率を高め、長期的な資産成長を目指す。
↓
定年が近づく
徐々に債券や現金などの比率を増やす。
↓
資産取り崩し期
株式・債券・現金を組み合わせながら、必要な生活資金を確保する。
という方法があります。
筆者自身も現在は資産形成期であるため株式を中心に運用していますが、将来的に資産を取り崩す年代になれば、
株式だけではなく、債券や現金を含めたポートフォリオへ移行することも検討していきたいと考えています。
ただし、「○歳になったら債券を○%」という万人共通の正解はありません。
年齢だけではなく、
- 資産額
- 収入
- 年金
- 退職金
- 毎月の生活費
- 家族構成
- リスク許容度
- 資産を使い始める時期
などによって適切な配分は変わります。
■「定年直前に一気に債券へ変更」には注意
もう一つ考えておきたいのが、
一度に大きく資産配分を変える必要はないということです。
「60歳になったから株式を全部売って債券へ」
と機械的に変更すると、その時点の株価や金利水準によって結果が大きく左右されます。
そのため、
50代になったら少しずつ債券や現金を増やす
↓
退職時点で当面の生活費を確保する
↓
残った長期資金については株式などで運用を続ける
といったように、時間をかけて資産配分を調整する方法もあります。
これは筆者が以前紹介した「出口戦略」にもつながる考え方です。
■債券を見ると株式市場が少し分かりやすくなる
株式投資家にとっても、債券市場を知ることには意味があります。
特にチェックしておきたいのが、
米国2年債利回り
米国10年債利回り
日本10年国債利回り
などです。
例えば米国10年債利回りが大きく上昇しているとき、
「なぜ金利が上がっているのか?」まで考えてみます。
インフレ懸念なのか。
中央銀行の利下げ期待が後退したのか。
財政・国債需給への懸念なのか。
景気が予想以上に強いのか。
こうした背景を確認することで、「金利が上がったから株が下がった」
という表面的な理解から一歩進んで、株価が動いている理由を考えられるようになります。
■まとめ
今回は「債券と株価の関係性」について解説しました。
初心者の方には、まず次のポイントを覚えておいてもらえればと思います。
- 債券は国や企業などが資金調達のために発行する
- 国債には短期から超長期までさまざまな期間がある
- 一般的に金利が上がると既存債券価格は下がりやすい
- 金利が下がると既存債券価格は上がりやすい
- 長期債ほど金利変動による価格変動が大きくなりやすい
- 債券は株式より値動きが小さい場合があるが元本保証ではない
- 株式と債券が同時に下落することもある
- 高金利は既存債券には逆風でも、新規投資には高い利回りを得られる可能性がある
- 株式と債券を組み合わせることでポートフォリオ全体の値動きを抑えられる可能性がある
- 年齢だけでなく、投資期間やリスク許容度、資産の使用時期から配分を考える
筆者自身は現在、株式を中心に資産形成を行っています。
しかし、資産運用は「増やすこと」だけで終わりではありません。
将来的には、『増やす → 守る → 使う』という段階へ進んでいきます。
そのときに株式だけでなく債券という選択肢を理解しておくことは、出口戦略を考えるうえでも役立つのではないかと考えています。
債券は一見すると株式より地味な存在かもしれません。
しかし、債券と金利の関係を理解すると、株式市場のニュースもこれまでとは少し違った角度から見られるようになると思います。
■次におすすめの記事
今回の記事とあわせて、以下の記事もおすすめです。
「株式投資の基礎」シリーズ
株式とは何か、株価が動く仕組みなどを初心者向けに解説しています。
▶見る
「リスク許容度とは?」
どの程度の値動きまで受け入れられるのか、自分に合った資産配分を考えるうえで重要な「リスク許容度」について解説しています。
▶見る
「コア・サテライト戦略とは?」
インデックス投資を中心にしながら、個別株などを組み合わせる資産配分の考え方を紹介しています。
▶見る
「【前編】投資&出口戦略①」
資産形成期にどのように資産を作っていくのか、シミュレーションを交えて紹介しています。
▶見る
「【後編】投資&出口戦略②」
形成した資産を将来どのように守り、取り崩していくのかを紹介しています。
▶見る
■参考・情報源
本記事の作成にあたり、以下の公的機関・運用会社等の情報を参考にしています。
財務省|国債にはどんな種類がありますか
https://www.mof.go.jp/faq/jgbs/04ab.htm
財務省|ご存知ですか?国債
https://www.mof.go.jp/jgbs/individual/how_to/index.htm
財務省|10年利付国債(第383回)の入札結果
https://www.mof.go.jp/english/policy/jgbs/auction/calendar/eresul/eresul20260901.htm
U.S. Department of the Treasury|Daily Treasury Par Yield Curve Rates
https://home.treasury.gov/resource-center/data-chart-center/interest-rates/
TreasuryDirect|About Treasury Marketable Securities
https://www.treasurydirect.gov/marketable-securities/
TreasuryDirect|Treasury Notes
https://www.treasurydirect.gov/marketable-securities/treasury-notes/
FINRA|Bonds
https://www.finra.org/investors/investing/investment-products/bonds
金融庁|つみたて投資枠対象商品
https://www.fsa.go.jp/policy/nisa2/products/
楽天投信投資顧問|楽天・インデックス・バランス・ファンド(均等型)
https://www.rakuten-toushin.co.jp/fund/nav/rivbf/
※債券利回り、投資信託の資産配分、NISA対象商品などは変更される場合があります。実際に投資を行う際は、各機関・金融機関・運用会社が公表する最新情報をご確認ください。
■免責事項
本記事は、株式・債券・投資信託・NISAなどに関する一般的な情報提供および筆者自身の投資に対する考え方を紹介することを目的としており、特定の金融商品の購入・売却を推奨するものではありません。
記事内で紹介している金利、利回り、金融商品、制度等の情報は記事更新時点のものです。市場環境や制度改正などによって内容が変更される可能性があります。
株式、債券、投資信託などの金融商品には価格変動、金利変動、信用、為替、流動性などのリスクがあり、元本割れが生じる可能性があります。債券についても元本が保証されているとは限らず、満期前の売却や発行体の信用状況などによって損失が発生する可能性があります。
また、過去の値動きや利回りは将来の運用成果を保証するものではありません。実際の投資判断は、ご自身の資産状況、投資目的、投資期間、リスク許容度などを踏まえ、必要に応じて金融機関や専門家等へ相談したうえで、ご自身の責任で行ってください。
AI生成コンテンツについて、当サイト「株-STUDY」で使用している一部のアイキャッチ画像、イラスト、4コマ漫画等は、生成AIを活用して制作しています。これらの画像は、記事内容をより分かりやすく伝えることを目的として当サイト運営者が企画・編集したものです。なお、記事本文については、運営者自身の知識・経験および信頼できる情報源をもとに作成・確認しています。
コメント