情報更新日:2026年9月5日
※本記事は、公開後も必要に応じて内容を見直し、情報を更新しています。
- ■はじめに
- ■毎月5万円・年率7%を仮定してシミュレーション
- ■10年後はどうなる?
- ■20年後はどうなる?
- ■30年後はどうなる?
- ■そもそも「複利」とは?
- ■最初は「なかなか増えない」と感じることもある
- ■長期投資で「時間」が重要と言われる理由
- ■年率7%は「期待値」ではなく計算上の仮定
- ■「NISA貧乏」にならないことも大切
- ■「いくら投資するか」より家計とのバランスを考える
- ■「何のために投資しているのか?」を考える
- ■目標金額だけでなく「必要な生活費」から考える
- ■私が考える「投資の握力」とは?
- ■筆者の投資目的は「将来の自由な時間を増やすこと」
- ■「1億円×7%=700万円」を年収のように考えない
- ■1.5億円に到達した後の「出口戦略」も重要
- ■55歳という目標も途中で変わっていい
- ■暴落時こそ「なぜ投資しているのか」を確認する
- ■投資の握力を高めるための5つのポイント
- ■「何となくNISA」から「目的を持ったNISA」へ
- ■後編まとめ
- ■参考・情報源
- ■免責事項
■はじめに
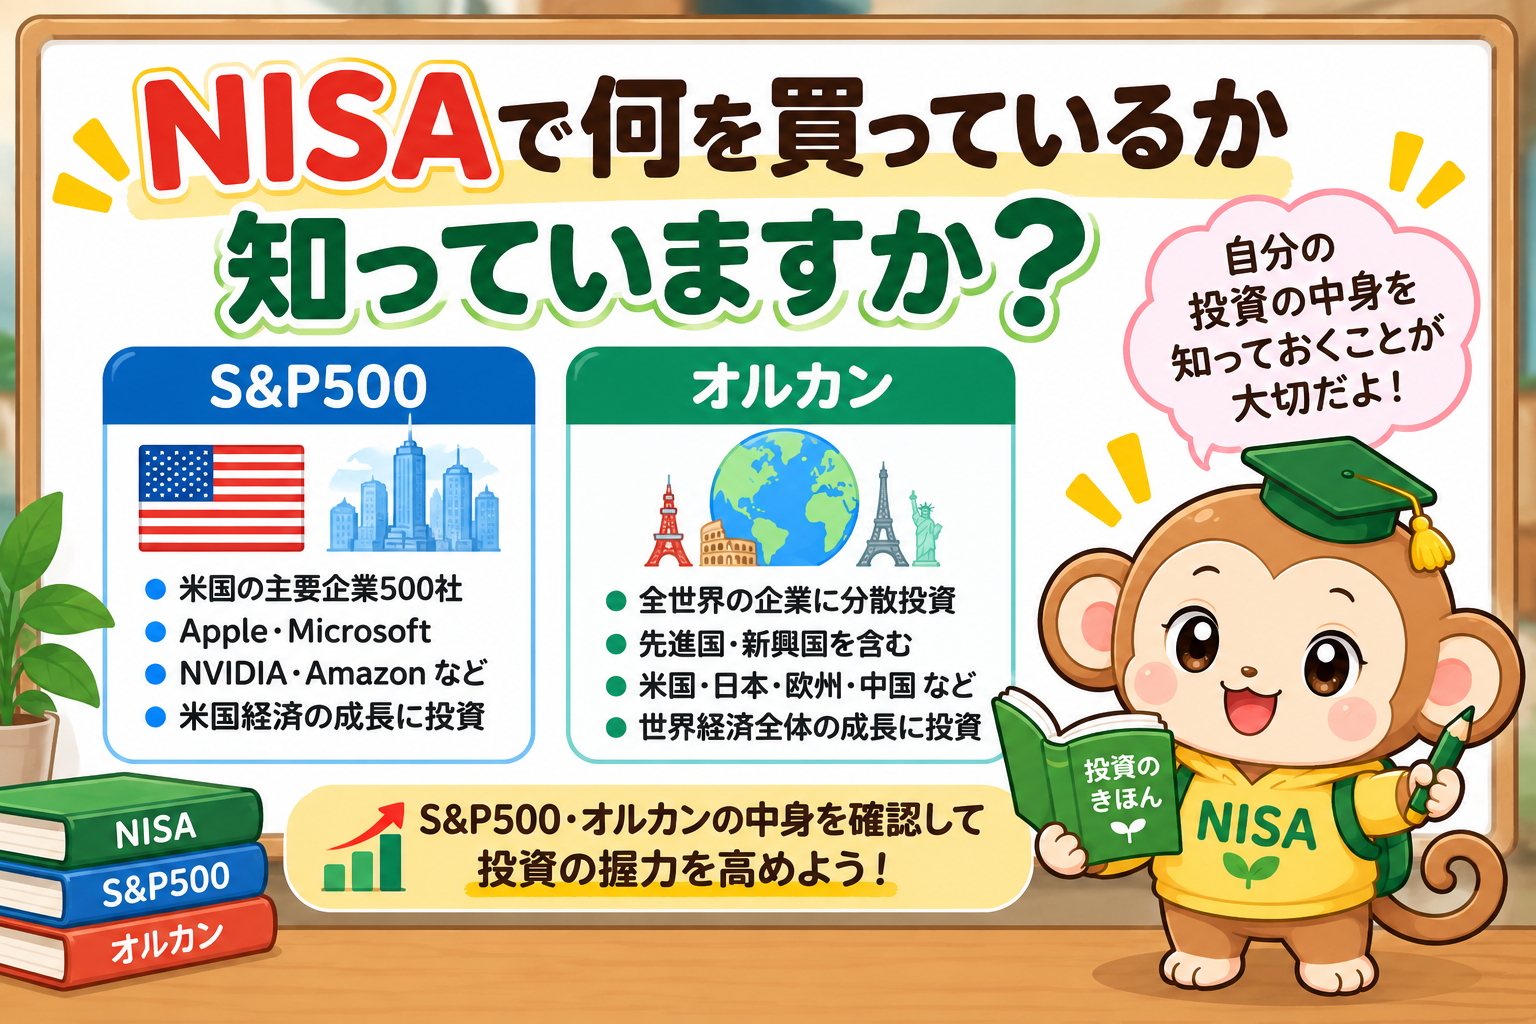
前編では、
「自分が投資している商品を知ること」の重要性について紹介しました。
S&P500やオルカンのような投資信託でも、
- 何に投資しているのか
- どの指数への連動を目指しているのか
- どのようなリスクがあるのか
- どのくらいコストがかかるのか
を理解しておくことは、自分の投資方針を考えるうえで大切です。
そして、商品の中身を確認した次に考えてほしいことがあります。
それが、「自分は何のために投資をしているのか?」ということです。
老後のためなのか。
教育資金のためなのか。
将来、働く時間を減らすためなのか。
目標によって、必要な金額や投資期間、取ることのできるリスクは変わります。
また、長期的な資産形成では、
「運用によって得た収益を再び運用する」ことで、複利の効果が期待できます。
ただし、株式や投資信託には価格変動があり、将来の運用成果は保証されていません。
そこで今回は、
毎月5万円を一定の利回りで積み立てた場合のシミュレーション
を一例として、
- 複利の考え方
- 長期投資と時間の関係
- 「NISA貧乏」を避ける考え方
- 投資の目的と目標
- 筆者自身の投資目標
- 相場下落時にも投資方針を確認するための「握力」
について紹介します。
■毎月5万円・年率7%を仮定してシミュレーション
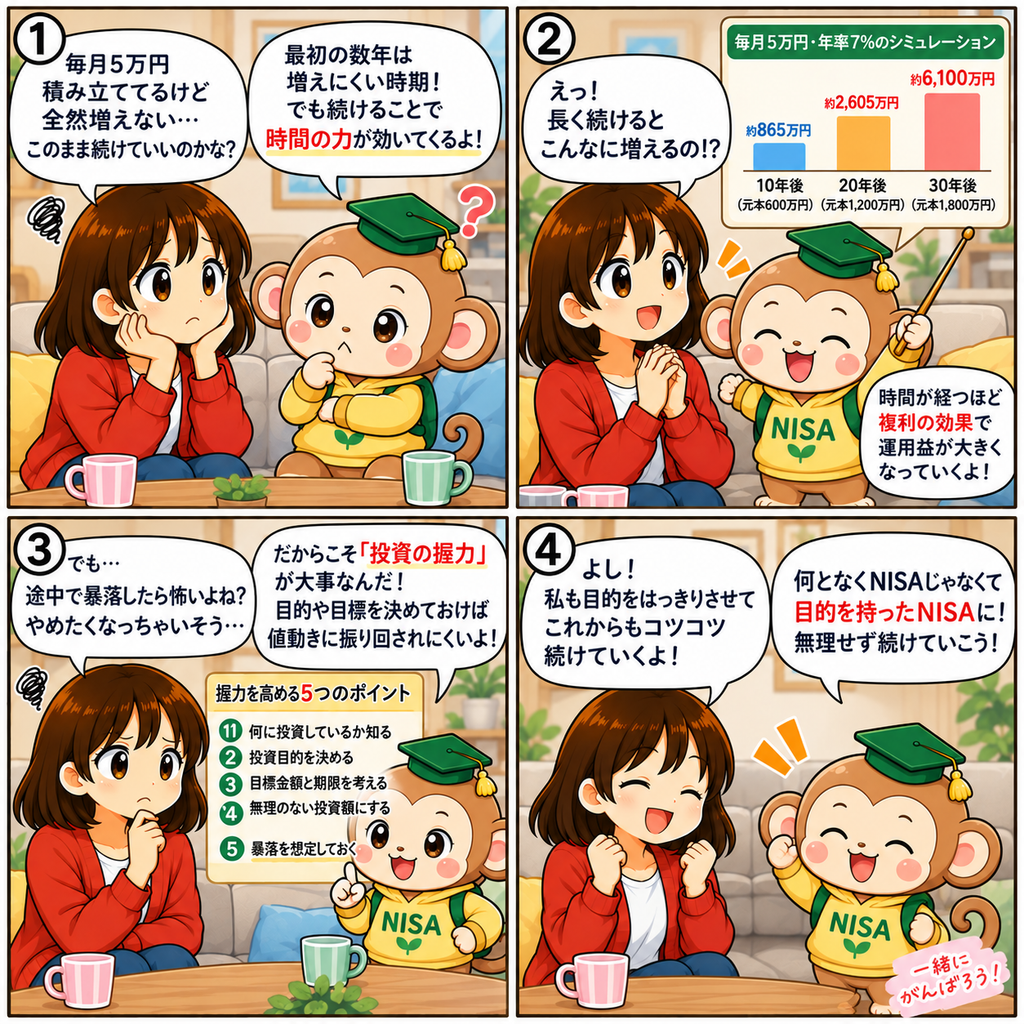
まず、毎月5万円を積み立て、年率7%で運用できたと仮定してみます。
ここで最も重要なのは、年率7%は将来のリターン予想ではないということです。
S&P500やオルカンが将来も毎年7%で増えるという意味ではありません。
株式市場では大きく上昇する年もあれば、マイナスになる年もあります。
今回はあくまで、
「一定の利回りで長期間積み立てた場合、複利によって資産額がどのように変化するか」
をイメージするための計算です。
毎月5万円・年率7%の試算
| 投資期間 | 投資元本 | 試算資産額 | 元本との差 |
|---|---|---|---|
| 5年 | 300万円 | 約358万円 | 約58万円 |
| 10年 | 600万円 | 約865万円 | 約265万円 |
| 15年 | 900万円 | 約1,585万円 | 約685万円 |
| 20年 | 1,200万円 | 約2,605万円 | 約1,405万円 |
| 25年 | 1,500万円 | 約4,050万円 | 約2,550万円 |
| 30年 | 1,800万円 | 約6,100万円 | 約4,300万円 |
| 35年 | 2,100万円 | 約9,005万円 | 約6,905万円 |
※毎月末に5万円を積み立て、年率7%を月利換算して複利運用した単純シミュレーションです。税金、信託報酬その他の費用は考慮していません。実際の運用では価格が一定の割合で増えるわけではなく、元本割れする可能性もあります。
■10年後はどうなる?
毎月5万円を10年間積み立てると、投資元本は、5万円 × 12か月 × 10年 = 600万円です。
年率7%を仮定した今回のシミュレーションでは、約865万円となります。
元本との差は約265万円です。
この段階では、資産全体の中で自分が積み立てた元本の割合がまだ大きくなっています。
■20年後はどうなる?
20年間積み立てると、投資元本は、1,200万円です。
今回の条件では、約2,605万円となります。
元本との差は約1,405万円です。
同じ毎月5万円でも、運用期間が長くなることで、運用によって増えた部分の存在感が大きくなっていきます。
これが複利を理解するうえで重要なポイントです。
■30年後はどうなる?
30年間積み立てた場合、投資元本は、1,800万円です。
今回のシミュレーションでは、約6,100万円となります。
元本との差は約4,300万円です。
ただし、
「30年間続ければ必ず6,100万円になる」という意味ではありません。
実際の株式市場では価格が上下するため、結果は今回の試算を大きく上回ることも、下回ることもあります。
■そもそも「複利」とは?
金融庁では、投資や預金などで得た収益を元本に加えて運用し、その元本と収益の合計に対してさらに収益を得ることを「複利」と説明しています。
例えば、100万円を運用して収益が発生し、その収益もそのまま再投資すると、
次は、元の100万円+それまでに得た収益を運用することになります。
これを長期間繰り返すことで、運用期間が長くなるほど複利の影響が大きくなる可能性があります。
ただし、投資の場合は毎年一定の利率が付く預金とは異なります。
株価が下落すれば資産額が減ることもあるため、
「複利=自動的に右肩上がりで増える仕組み」ではないことも理解しておきましょう。
■最初は「なかなか増えない」と感じることもある
投資を始めたばかりの頃は、
「毎月積み立てているのに、思ったほど増えない」と感じることもあると思います。
例えば毎月5万円なら、1年間の積立元本は60万円。5年間では300万円です。
さらに、積立開始直後に株式市場が大きく下落すれば、
積み立てた元本より評価額が低くなることもあります。
これは投資をしている以上、十分に起こり得ることです。
そのため、「数年間続ければ必ず利益が出る」とは考えないことが大切です。
金融庁の資料でも、長期・積立・分散投資はリスク軽減のための有効な選択肢の一つとされていますが、将来の運用成果を保証するものではありません。
■長期投資で「時間」が重要と言われる理由
長い期間運用することで、
- 積み立てる元本を増やせる
- 得られた収益を再投資できる
- 投資時期を分散できる
という効果が期待できます。
だからといって、「早く始めれば必ず成功する」わけではありません。
重要なのは、
自分の目的に合った期間を設定し、無理のない範囲で続けられる資産設計をすることです。
投資期間が長いほど価格変動を経験する機会も増えます。
そのため、投資する金額だけでなく、自分がどこまで値下がりを受け入れられるのかも考えておく必要があります。
■年率7%は「期待値」ではなく計算上の仮定
元の記事では、
「S&P500やオルカンの過去20年間の平均リターンより低く7%を設定した」
という説明をしていました。
この部分は今回、削除しました。
理由は、
eMAXIS Slim 米国株式(S&P500)やeMAXIS Slim 全世界株式(オール・カントリー)そのものに20年間の運用実績があるわけではない
からです。
また、指数の過去実績を使う場合でも、
- 計算期間
- 配当の扱い
- 円換算かドルベースか
- 為替
- 手数料
などによって数字が変わります。
そのためこの記事では、年率7%=シミュレーションを行うための一つの仮定として扱います。
過去の成績が将来も続くとは限りません。
■「NISA貧乏」にならないことも大切
長期投資では投資額を増やすことばかりに目が向きがちですが、
生活を圧迫してまでNISAへ投資する必要はありません。
いわゆる「NISA貧乏」という言葉がありますが、これは正式な金融用語ではなく、
NISAへの投資を優先しすぎて日々の生活資金に余裕がなくなっている状態
を表す言葉として使われています。
例えば、
- 急な出費に対応できる預金がない
- クレジットカードの支払いが苦しい
- 数年以内に必要になる教育費まで投資している
- 毎月の生活費を削りすぎている
- NISA枠を埋めること自体が目的になっている
という状態なら、投資金額を見直すことも選択肢です。
NISAには非課税枠がありますが、非課税枠をすべて使い切る義務はありません。
投資は生活を良くするための手段の一つです。
投資によって現在の生活が苦しくなってしまっては、本来の目的から外れてしまう場合があります。
■「いくら投資するか」より家計とのバランスを考える
毎月10万円投資できる家庭もあれば、毎月1万円から始める家庭もあります。
大切なのは、他人と比較して投資額を決めないことだと思います。
まず、
- 毎月の生活費
- 生活防衛資金
- 数年以内に必要なお金
- 住宅費
- 教育費
- 保険料
- 老後資金
などを考えます。
そのうえで、長期間使う予定のない余裕資金から投資するという考え方が重要です。
投資額を無理に増やした結果、相場下落時に生活費が必要となり売却せざるを得なくなれば、当初の投資計画を続けられなくなる可能性があります。
■「何のために投資しているのか?」を考える
ここからが、今回の記事で私が一番伝えたい部分です。
皆さんは、「なぜ投資をしているの?」と聞かれたとき、答えられるでしょうか。
「老後のため」でも十分です。
そこからさらに、
「いつまでに、どのくらい準備したいのか?」まで考えると、投資計画を作りやすくなります。
例えば、
- 60歳までに老後資金を準備したい
- 子どもの大学進学に向けて資金を確保したい
- 55歳以降に働く時間を減らしたい
- 将来、生活の選択肢を増やしたい
などです。
目標が具体的になると、
「なぜ今このお金を投資しているのか」が分かりやすくなります。
■目標金額だけでなく「必要な生活費」から考える
「1億円欲しい」
「5,000万円貯めたい」
という目標だけを設定する方法もありますが、本来は、
「将来どんな生活をしたいのか」から逆算した方が分かりやすいと思います。
例えば早期リタイアを考えるなら、
- 年間生活費はいくらか
- 住宅費はいくらか
- 子どもの教育費は残っているか
- 公的年金はいくら見込めるか
- 退職金はあるか
- 医療・介護費用をどう考えるか
- インフレにどう備えるか
なども確認する必要があります。
公的年金については、日本年金機構の「ねんきんネット」で、現在の加入記録をもとに将来の老齢年金見込額を試算できます。
投資資産だけを見るのではなく、家計全体で将来設計を考えることが重要です。
■私が考える「投資の握力」とは?
私は長期投資を考えるとき、「投資の握力」という言葉を使っています。
ここでいう握力とは、「何があっても絶対に売らない力」ではありません。
私が考える投資の握力とは、
相場のニュースや短期的な値動きだけに流されず、自分の投資目的や資産状況を確認して判断する力です。
例えば市場が大きく下落したとき、「怖いから全部売ろう」と即座に判断するのではなく、
- 自分は何に投資しているか
- 投資目的は変わっていないか
- 投資期間は何年残っているか
- 生活資金は確保できているか
- リスクを取りすぎていなかったか
を確認する。
そのうえで、
続ける、減らす、資産配分を変える、売却するといった判断をすることが大切だと考えています。
■筆者の投資目的は「将来の自由な時間を増やすこと」
ここからは私自身の目標です。
私が投資を続けている大きな理由は、
将来、自分や家族が自由に使える時間を増やしたいからです。
そのため、株式等の投資資産について、
まずは、1億円そして、その先の目標として、1.5億円を一つの目標にしています。
最終的には、55歳前後で働き方の選択肢を増やしたいと考えています。
これはあくまで私個人の目標です。
1.5億円がなければリタイアできないという意味でも、誰にでも1.5億円が必要という意味でもありません。
必要な資産額は、生活費や家族構成、年金、住居、退職金などによって大きく異なります。
■「1億円×7%=700万円」を年収のように考えない
元の記事では、
1億円 × 7% = 700万円
1.5億円 × 7% = 1,050万円
という計算を紹介していました。
計算そのものは正しいのですが、ここは注意が必要です。
投資の年率7%は、毎年安定して受け取れる利息ではありません。
例えば、ある年は大きく上昇し、翌年は大きく下落する、ということもあります。
したがって、「1.5億円あれば毎年1,050万円使える」という意味ではありません。
私は資産形成シミュレーションでは一定の利回りを使いますが、実際の生活設計では、
運用リターンと使える生活費は別に考える必要があると認識しています。
■1.5億円に到達した後の「出口戦略」も重要
資産形成では、「いくら作るか」だけでなく、「作った資産をどう使うか」も重要です。
私は目標資産に到達した後、すべてを一度に現金化するのではなく、
一定の資産を運用しながら必要な分を取り崩す方法を考えています。
元の記事では「年率5%程度の取り崩し」を一つの目安としていました。
1.5億円の5%なら、年間750万円です。
ただし、「毎年5%取り崩しても資産がなくならない」ことを保証するものではありません。
特にリタイア直後に大きな株価下落が起こると、資産寿命へ大きな影響を与えることがあります。
そのため実際の出口戦略では、
- 市場環境
- 資産配分
- 現金の保有額
- 年金
- 退職金
- 税金
- インフレ
- 毎年の生活費
- リタイア後の期間
などを考える必要があります。
この部分については、別記事の「投資&出口戦略」でも詳しく紹介しています。
■55歳という目標も途中で変わっていい
私は現在、55歳前後で働き方の自由度を高めることを目標としています。
ただし、今後、
- 家族構成
- 仕事
- 収入
- 生活費
- 株式市場
- 年金制度
- 自分自身の価値観
が変わる可能性があります。
そのため、
「55歳・1.5億円」も絶対に守らなければならない目標ではありません。
目標は、投資を続けるための方向性を示すものです。
生活が変われば、目標も変更してよいと考えています。
■暴落時こそ「なぜ投資しているのか」を確認する
株式へ長期間投資していれば、大きな下落局面を経験する可能性があります。
そんなときこそ、
「なぜこの商品を持っているのか?」
「何のために投資しているのか?」
「いつ使う予定のお金なのか?」
を確認します。
例えば30年後の老後資金として投資しているのであれば、今日の株価だけで判断する必要があるのかを考え直すことができます。
一方、
数年後の教育費として必要なお金まで株式へ投資していたのであれば、
そもそもリスクを取りすぎていなかったかを見直す必要があります。
つまり、
「暴落時でも絶対売らない」ことが握力ではありません。
自分の目的と状況を確認し、感情だけに流されず判断すること。
それが私の考える「投資の握力」です。
■投資の握力を高めるための5つのポイント
私が長期投資を続けるうえで大切だと考えているのは、次の5つです。
① 自分が何に投資しているか知る
S&P500なのか。
オルカンなのか。
個別株なのか。
まず投資対象やリスクを理解します。
詳しくは前編で紹介しています。
② 投資目的を決める
これから投資を始める場合は、私はここから考えることをおすすめします。
「老後資金」
「教育資金」
「将来の自由時間」
など、投資する目的を考えます。
③ 目標と期間を考える
「いつまでに、いくら必要なのか」を考えてみます。
ただし、目標は途中で変更しても問題ありません。
④ 無理のない投資額にする
NISAの非課税枠を使い切ること自体を目的にせず、
現在の生活と将来の資産形成のバランスを考えます。
⑤ 相場下落を事前に想定しておく
「もし評価額が大きく下がったらどうするか?」を平常時に考えておきます。
例えば、
- 積立額は変えない
- 生活防衛資金には手を付けない
- SNSだけで判断しない
- 投資目的を確認する
- 必要なら資産配分を見直す
など、自分なりのルールを考えておくと判断しやすくなります。
■「何となくNISA」から「目的を持ったNISA」へ
NISAは、投資によって得た利益が一定の範囲で非課税になる制度です。
しかし、
NISAを利用すれば投資リスクがなくなるわけではありません。
「NISAだから大丈夫」
「人気商品だから安心」
と考えるのではなく、
- 何に投資しているのか
- なぜ投資しているのか
- いつまで運用するのか
- どの程度の損失なら受け入れられるのか
- いつ使う予定のお金なのか
を考えることが重要です。
前編で、「何を買っているか」を確認し、
後編で、「何のために買っているか」を考える。
この2つがつながることで、自分なりの投資方針が少しずつ形になっていくと思います。
■後編まとめ
今回は、「NISAを続けるための投資の握力」について紹介しました。
毎月5万円を年率7%で運用するという仮定では、
- 10年後:約865万円
- 20年後:約2,605万円
- 30年後:約6,100万円
というシミュレーションになります。
ただし、これは一定の利回りを仮定した試算にすぎません。
年率7%が将来得られることを示すものではなく、実際には元本割れする可能性があります。
複利の効果を期待するためには時間が重要ですが、
「とにかく長く持てば大丈夫」というわけでもありません。
生活資金を確保し、自分のリスク許容度を考え、
何のために投資をしているのかを明確にすることが重要です。
私自身は、55歳前後で働き方の自由度を高めることを目的として、1.5億円を一つの目標にしています。
もちろん、これは私個人の目標であり、今後の生活状況によって変更する可能性もあります。
長期投資で大切なのは、
「何があっても絶対に売らないこと」ではなく、「なぜ投資しているのかを理解したうえで冷静に判断すること」
だと私は考えています。
「何となくNISA」から、「目的を持ったNISA」へ。
皆さんも一度、
「自分は何のために投資をしているのか?」を考えてみてはいかがでしょうか。
▶ 前編を見る:NISAで何を買っているか知っていますか?
■参考・情報源
本記事では、NISA・長期投資・複利・資産形成等について、以下の公的機関・公式情報を参考にしています。
金融庁|資産形成の基本
https://www.fsa.go.jp/policy/nisa2/invest/
金融庁|NISA特設ウェブサイト
https://www.fsa.go.jp/policy/nisa2/
金融庁|長期・積立・分散投資の考え方
https://www.fsa.go.jp/policy/nisa2/about/nisa2024/slide_202406.pdf
金融庁|つみたて投資枠対象商品
https://www.fsa.go.jp/policy/nisa2/products/
日本年金機構|「ねんきんネット」による年金見込額試算
https://www.nenkin.go.jp/denshibenri_kojin/n_net/introduction/estimatedamount.html
※制度、税制、対象商品等は今後変更される可能性があります。実際にNISAを利用したり、ライフプランを作成したりする際は、金融庁・日本年金機構・各金融機関等の最新情報をご確認ください。
■免責事項
本記事は、筆者自身の投資経験・考え方および記事更新日時点で確認した公開情報をもとに、NISAや長期的な資産形成について一般的な情報を提供することを目的としています。
特定の株式、投資信託その他の金融商品の購入・売却・保有を推奨または勧誘するものではありません。
記事内で使用している年率7%、毎月5万円の積立、1億円・1.5億円の資産額、5%の取り崩し等は、制度上保証された数字や将来の運用成果を示すものではなく、筆者の目標や一定条件によるシミュレーションです。
株式や投資信託には価格変動、為替変動、信用、流動性その他のリスクがあり、投資元本を割り込む可能性があります。過去の運用実績は将来の運用成果を示唆・保証するものではありません。
また、NISAを利用しても投資そのもののリスクがなくなるわけではありません。
早期リタイアや資産の取り崩しについても、必要な生活費、公的年金、退職金、税金、インフレ、資産配分、市場環境等によって適切な方法は異なります。
最終的な投資判断や資産形成・生活設計については、ご自身の資産状況、家計、投資目的、運用期間、リスク許容度等を踏まえて判断してください。
AI生成コンテンツについて
当サイト「株-STUDY」で使用している一部のアイキャッチ画像、イラスト、4コマ漫画等は、生成AIを活用して制作しています。
これらの画像は、記事内容をより分かりやすく伝えることを目的として当サイト運営者が企画・編集したものです。
なお、記事本文については、運営者自身の知識・経験および信頼できる情報源をもとに作成・確認しています。
コメント