情報更新日:2026年8月17日
※本記事は、2026年8月17日時点のiDeCo(個人型確定拠出年金)制度に関する情報をもとに作成・更新しています。iDeCoの加入条件、掛金の上限、税制、手数料などは変更される場合があります。特に2026年12月1日から制度改正が予定されているため、最新情報についてはiDeCo公式サイト・厚生労働省・国税庁などの公式情報をご確認ください。
■はじめに
前回の記事では、投資によって得られた利益が非課税になる「NISA」について解説しました。
今回は、同じく資産形成に活用できる制度である、iDeCo(イデコ)について解説します。
NISAが、
「将来のための資産形成を幅広く行うための制度」
であるのに対して、iDeCoは、
「老後資金を準備するための私的年金制度」
という特徴があります。
どちらも税制上のメリットがありますが、
- いつ使うお金なのか
- 途中で引き出せるのか
- どのような税制優遇があるのか
など、大きな違いがあります。
この記事では、iDeCoの仕組みやメリット、注意点について、投資初心者にも分かりやすく解説していきます。
■iDeCoとは?
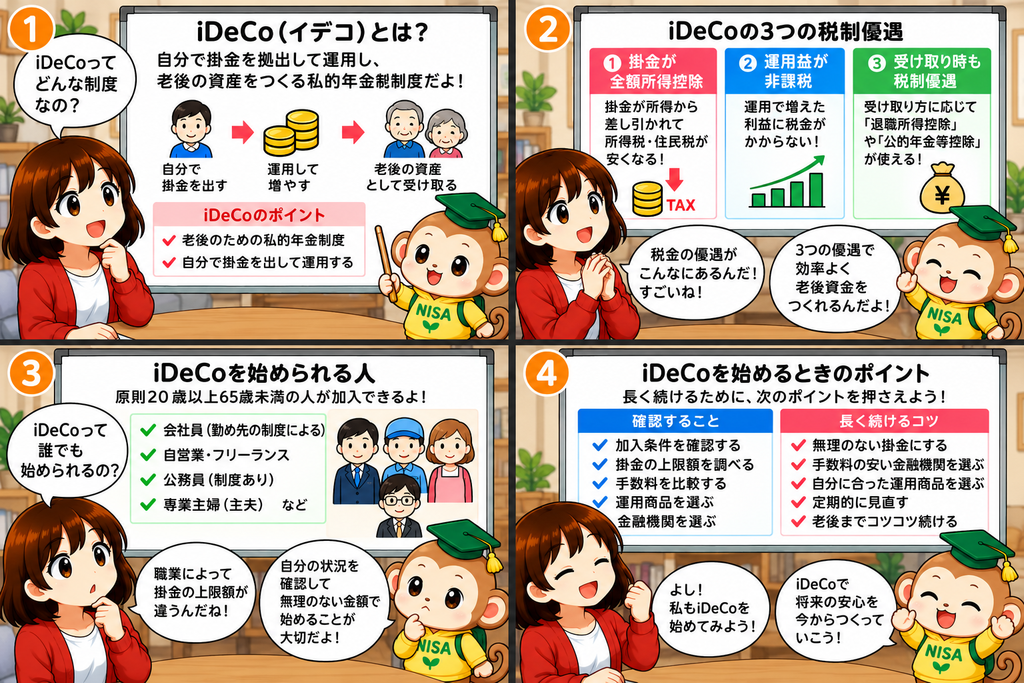
iDeCoとは、「個人型確定拠出年金」のことです。
簡単に言えば、自分で掛金を積み立て、自分で運用し、老後に受け取る私的年金制度です。
国民年金や厚生年金などの公的年金に加えて、
「自分自身でも老後の資産を準備したい」
という人が利用できる制度です。
iDeCoでは、毎月一定額の掛金を拠出し、そのお金を投資信託や預貯金などの運用商品で運用します。
将来受け取る金額は、掛金+運用による損益によって変わります。
そのため、iDeCoは預金のように将来の受取額が保証されている制度ではありません。
■iDeCoの大きな魅力「3つの税制メリット」
iDeCoが注目されている大きな理由の一つが、税制上のメリットです。
大きく分けると、
① 掛金を拠出するとき
② 運用しているとき
③ お金を受け取るとき
の3つの場面で税制上の優遇があります。
① 掛金が全額所得控除になる
iDeCoの掛金は、原則として、「小規模企業共済等掛金控除」として全額が所得控除の対象になります。
所得控除とは、税金を計算する際の所得から一定額を差し引く仕組みです。
そのため、所得税や住民税の負担が軽くなる可能性があります。
例えば、
毎月1万円を拠出した場合、年間の掛金は12万円です。
この12万円が所得控除の対象となるため、所得税・住民税の税率などによって節税効果が変わります。
つまり、
所得があり、所得税・住民税を納めている人ほど、所得控除によるメリットを活用しやすい
という特徴があります。
ただし、実際の節税額は年収や所得、家族構成などによって異なるため、
「毎月1万円なら必ず○万円節税できる」とは限りません。
② 運用益が非課税になる
通常、株式や投資信託などの金融商品を運用して利益が出た場合、原則として約20%の税金がかかります。
一方、iDeCoでは運用によって得られた利益が非課税となり、そのまま再投資できます。
長期間運用する場合、運用益を再投資できることは大きなメリットになります。
NISAも運用益が非課税になる制度ですが、iDeCoにはさらに、
掛金の所得控除というメリットがあります。
③ 受け取り時にも控除がある
iDeCoは、「受け取るときにも税制上の優遇がある」ことが特徴です。
受け取り方によって、
- 一時金 → 退職所得控除
- 年金 → 公的年金等控除
の対象となります。
ただし、「iDeCoは受け取り時も完全に非課税」という意味ではありません。
受取額や他の退職金・公的年金などの状況によっては、税金が発生する場合があります。
そのため、実際に受け取るときには、自分の退職金や公的年金なども含めて考えることが重要です。
■iDeCoはいつから受け取れる?
iDeCoは、原則として60歳になるまで資産を引き出すことができません。
ただし、60歳になったら必ず全員がすぐ受け取れるわけではありません。
60歳時点での通算加入者等期間が10年以上ある場合は、原則として60歳から受け取りを開始できます。
通算加入者等期間が10年未満の場合は、受け取り開始可能年齢が61歳~65歳へ繰り下げられます。
また、受け取り開始時期は75歳までの間で選択できます。
つまり、
「老後まで使わないお金を準備する制度」と考えておくことが大切です。
■iDeCoの受け取り方
iDeCoの老齢給付金は、主に次の方法で受け取ります。
① 一時金として受け取る
積み立てた資産を、まとめて一括で受け取る方法です。
この場合、退職所得控除の対象になります。
ただし、勤務先から退職金を受け取る場合などは、退職金との関係も含めて税金を考える必要があります。
② 年金として受け取る
積み立てた資産を、年金として分割して受け取る方法です。
この場合、公的年金等控除の対象になります。
老後の生活費を毎月の収入として補いたい場合などに利用できます。
③ 一時金と年金を組み合わせる
金融機関によっては、一部を一時金、残りを年金として受け取る方法を選択できる場合があります。
まとまった資金と定期的な収入を組み合わせられるため、受け取り方を考える際の選択肢の一つになります。
■iDeCoの掛金はいくらまで?
iDeCoには、拠出限度額(掛金の上限)があります。
そして、この上限は、職業や加入している年金制度によって異なります。
2026年8月時点では、主な区分として、
| 加入区分 | 現行の拠出限度額(月額) |
|---|---|
| 自営業者など(第1号被保険者) | 68,000円 |
| 会社員(企業年金なし) | 23,000円 |
| 企業年金等に加入している会社員・公務員など | 原則20,000円まで※ |
| 専業主婦(夫)など(第3号被保険者) | 23,000円 |
| 国民年金の任意加入被保険者 | 68,000円※ |
※企業型DCや確定給付企業年金(DB)などに加入している場合は、勤務先の制度や事業主掛金等によって実際の拠出限度額が変わります。
そのため、
「会社員なら全員23,000円まで」というわけではありません。
自分がどの区分に該当するのかを確認することが重要です。
■2026年12月からiDeCoの制度が変わる
ここは、これからiDeCoを始める人にとって重要なポイントです。
2026年12月1日から、iDeCoの拠出限度額が引き上げられる予定です。
主な変更として、
- 第1号被保険者:iDeCoと国民年金基金を合わせて月額75,000円まで
- 第2号被保険者:企業年金等との合算で月額62,000円を上限とする仕組みへ
- iDeCoの加入可能年齢も一定の条件のもとで70歳未満まで拡大
などが予定されています。
ただし、企業年金に加入している会社員などは、企業型DCの掛金やDB等の他制度掛金相当額によって、実際にiDeCoへ拠出できる金額が変わります。
そのため、2026年12月以降に加入・増額を検討する場合は、最新の制度内容を確認しましょう。
■iDeCoには手数料がかかる
iDeCoは無料で利用できる制度ではありません。
例えば、
- 新規加入時等の手数料
- 掛金を拠出するときの手数料
- 運営管理機関の手数料
- 信託銀行などにかかる手数料
などがあります。
また、金融機関によって運営管理手数料や取り扱っている商品などが異なります。
そのため、iDeCoを始める際には、
「節税メリット」だけでなく「手数料」も確認する
ことが重要です。
なお、国民年金基金連合会では、2027年1月の掛金引落し分から加入中の手数料を月額120円へ変更する予定と案内しています。
制度や手数料は今後も変更される可能性があるため、最新情報を確認しましょう。
■iDeCoの注意点
iDeCoには大きなメリットがありますが、注意点もあります。
① 原則60歳まで引き出せない
iDeCo最大の注意点の一つです。
途中で、
「車を買いたい」
「住宅を購入したい」
「急な出費が必要になった」
という場合でも、原則として資産を引き出すことはできません。
そのため、近い将来使う予定のお金をiDeCoに入れすぎないことが重要です。
② 投資商品によっては元本割れする
iDeCoは年金制度ですが、元本が保証されているわけではありません。
投資信託などを選択した場合、運用状況によって資産が増えることもあれば、減ることもあります。
そのため、「iDeCo=安全な預金」と考えるのは危険です。
③ 掛金の上限がある
iDeCoには加入区分ごとの拠出限度額があります。
さらに企業型DCやDBなどに加入している場合は、勤務先の制度によって実際の上限が変わることがあります。
加入前に、自分の勤務先の企業年金制度などを確認しましょう。
④ 税制上のメリットは人によって異なる
iDeCoのメリットは非常に魅力的ですが、
誰でも同じだけ節税できるわけではありません。
所得税・住民税をどの程度納めているかによって、掛金の所得控除によるメリットは変わります。
また、受け取り時の税金についても、退職金や公的年金などとの関係によって変わります。
そのため、「iDeCoなら絶対に得」と考えるのではなく、
自分の収入・働き方・老後資金・退職金などを含めて考えることが大切です。
■NISAとiDeCoの違い
NISAとiDeCoは、どちらも資産形成に活用できる制度ですが、目的が異なります。
| 比較項目 | NISA | iDeCo |
|---|---|---|
| 主な目的 | 幅広い資産形成 | 老後資金の準備 |
| 運用益 | 非課税 | 非課税 |
| 掛金・投資額の税制優遇 | なし | 掛金が所得控除 |
| 途中での売却 | 可能 | 原則60歳まで引き出し不可 |
| 投資可能額 | 年間最大360万円 | 加入区分によって異なる |
| 非課税保有限度額 | 1,800万円 | 制度上の拠出限度額あり |
| 受け取り時 | 原則課税なし | 一時金・年金として受け取り、控除の対象 |
どちらが優れているというより、「いつ使うお金なのか」で使い分けることが重要です。
例えば、
- いつでも使える資産を作りたい → NISA
- 老後資金として確保したい → iDeCo
という考え方ができます。
■NISAとiDeCoは併用できる
NISAとiDeCoは、
どちらか一方しか利用できない制度ではありません。
それぞれの特徴を理解した上で、併用することも可能です。
例えば、
NISA → 中長期の資産形成
iDeCo → 老後資金
というように目的を分けて利用する方法があります。
ただし、両方を利用するために無理をして投資額を増やす必要はありません。
生活防衛資金や日常生活に必要なお金を確保した上で、無理なく長く続けられる金額
を設定することが大切です。
■まとめ
iDeCoは、「自分で作る私的年金制度」です。
大きな特徴は、
- 掛金が所得控除の対象になる
- 運用益が非課税になる
- 受け取り時にも控除がある
という税制上のメリットです。
一方で、
- 原則60歳まで引き出せない
- 投資商品によっては元本割れする
- 掛金の上限がある
- 手数料がかかる
- 受け取り時の税金も考える必要がある
といった注意点もあります。
そのため、
「税金が安くなるから、とりあえず満額入れる」という考え方ではなく、
自分の収入・生活資金・リスク許容度・老後の目標に合わせて利用することが大切です。
NISAとiDeCoは、それぞれ役割が異なります。
NISAで中長期の資産形成を行い、iDeCoで老後資金を準備する。
このように目的を分けることで、2つの制度を上手に活用することができます。
投資は「どの制度を使うか」だけでなく、「何のためにお金を準備するのか」を考えることも重要です。
まずは自分の資産形成の目的を明確にし、無理のない範囲で長期的な資産形成を始めていきましょう。
■次におすすめの記事
iDeCoについて理解できた方は、次に会社員向けの企業年金制度についても学んでみましょう。
iDeCoは「自分で掛金を出して、自分で運用する制度」ですが、会社員の方は勤務先によって「DC(確定拠出年金)」や「DB(確定給付企業年金)」を利用できる場合があります。
制度の違いを理解することで、老後資産形成の全体像が見えてきます。
確定拠出年金(DC)について知りたい方はこちら
会社が拠出した掛金を自分で運用する制度です。マッチング拠出やポートフォリオの考え方についても解説しています。
確定給付企業年金(DB)について知りたい方はこちら
会社が掛金の拠出と運用を行う企業年金制度です。DCとの違いや転職時のDB→DC移換についても解説しています。
■情報源
本本記事の制度情報については、以下の公的機関・公式サイトを参考にしています。
- iDeCo公式サイト(国民年金基金連合会)
https://www.ideco-koushiki.jp/ - 厚生労働省「iDeCoの概要」
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/nenkin/kyoshutsu/ideco.html - 厚生労働省「2025年の制度改正」
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/nenkin/nenkin/kyoshutsu/2025kaisei.html - 国税庁「No.1135 小規模企業共済等掛金控除」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1135.htm
※制度改正や税制変更が行われる場合があります。iDeCoへの加入・掛金設定・受け取り方法などを検討する際は、厚生労働省、国民年金基金連合会、国税庁などが公表する最新の公式情報をご確認ください。み立てる制度”。 どちらも資産形成に欠かせない仕組みですが、目的や使い方が大きく異なります。
■免責事項
本記事は、iDeCo制度について初心者の方にも分かりやすく理解していただくことを目的として、筆者が制度の概要をまとめたものです。
特定の金融商品や銘柄の購入を推奨するものではありません。
投資には元本割れのリスクがあります。
実際に投資を行う際は、ご自身の資産状況、投資目的、投資期間、リスク許容度などを考慮した上で判断してください。
また、本制度や税制については変更される可能性がありますので、最新情報については金融庁・国税庁などの公式情報をご確認ください。
AI生成コンテンツについて
当サイト「株-STUDY」で使用している一部のアイキャッチ画像、イラスト、4コマ漫画等は、生成AIを活用して制作しています。
これらの画像は、記事内容をより分かりやすく伝えることを目的として当サイト運営者が企画・編集したものです。
なお、記事本文については、運営者自身の知識・経験および信頼できる情報源をもとに作成・確認しています。
コメント