情報更新日:2026年8月18日
※本記事は、2026年8月18日時点で確認できる公的情報をもとに作成・更新しています。企業年金の制度内容や加入条件、資産の移換方法などは勤務先の規約によって異なる場合があります。実際の制度については、勤務先の人事・総務部門や企業年金の案内資料などもあわせてご確認ください。
■はじめに
会社員として働いていると、
「企業年金」
「確定給付企業年金」
「DB」
といった言葉を耳にすることがあるのではないでしょうか。
前回の記事では、会社員が利用できる資産形成制度の一つである「確定拠出年金(DC)」について解説しました。
DCは、あらかじめ決められた掛金を拠出し、その資産を加入者自身が運用する制度です。
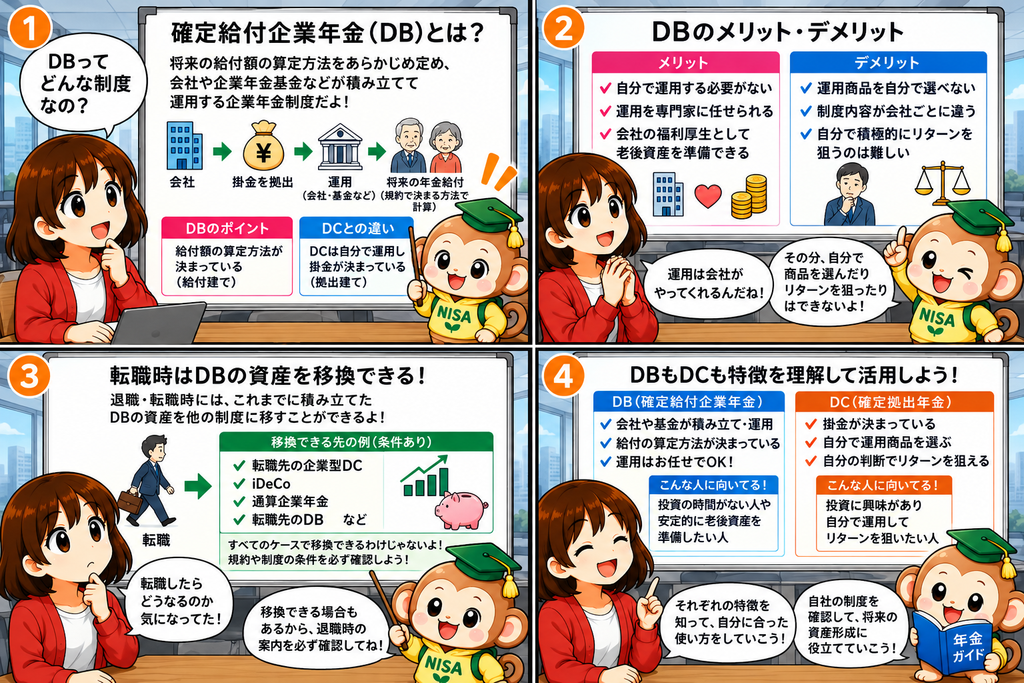
一方、今回紹介する「確定給付企業年金(DB)」は、将来の給付の算定方法をあらかじめ定め、その給付に必要な資産を事業主や企業年金基金などが積み立て・運用する企業年金制度**です。
そのため、DCとは「誰が運用するのか」「将来の給付額がどのように決まるのか」という点に大きな違いがあります。
私自身も転職を経験しており、その際にDBの資産を転職先の制度へ移換できる場合があることを知りました。
今回は、
- 確定給付企業年金(DB)とは?
- DCとは何が違うの?
- DBにはどんなメリット・デメリットがある?
- 現職中にDBをDCへ移換できる?
- 転職した場合、DBの資産はどうなる?
といった内容について、初心者向けに分かりやすく解説します。
■確定給付企業年金(DB)とは?
確定給付企業年金(Defined Benefit:DB)とは、
将来受け取る年金給付の算定方法をあらかじめ定め、その給付を行うために必要な掛金を事業主が拠出し、事業主や企業年金基金などが年金資産を運用する企業年金制度です。
厚生労働省によると、DBは「給付建て」の企業年金に分類されます。
一方、DCは「拠出建て」の年金制度です。
簡単にイメージすると、
- DB:将来の給付の算定方法が決まっている → 会社・基金などが運用
- DC:掛金が決まっている → 加入者自身が運用
という違いがあります。
厚生労働省「年金制度の仕組みと考え方|第15 私的年金(企業年金・個人年金)制度」
ただし、
「DBなら将来受け取る金額が絶対に変わらない」という意味ではありません。
DBの給付内容は、それぞれの企業年金制度の規約や給付設計によって決まります。
例えば、給与や勤続期間などを基準に給付額を算定する制度や、キャッシュバランス型など、さまざまな制度設計があります。
そのため、
「DB=必ず○万円もらえる」と単純に考えるのではなく、
「将来の給付の算定方法があらかじめ定められている企業年金」と理解するのがおすすめです。
■DBでは誰が資産を運用するの?
DBでは、加入者自身が投資信託や株式などを選んで運用するわけではありません。
制度の実施主体である、
- 事業主
- 企業年金基金
などが年金資産を運用します。
DBには大きく分けて、
① 規約型DB
事業主が実施主体となり、労使が合意した年金規約に基づいて運営されます。
企業は信託会社や生命保険会社などと契約し、年金資産の管理・運用や給付を行います。
② 基金型DB
企業年金基金を設立し、その基金が実施主体となって年金資産の管理・運用や給付を行います。
このように、DBといっても運営方法には違いがあります。
■DBとDCの違い
DBとDCは名前が似ているため、最初は違いが分かりにくいと思います。
そこで簡単に比較してみましょう。
| 項目 | DB | DC |
|---|---|---|
| 正式名称 | 確定給付企業年金 | 確定拠出年金 |
| 英語 | Defined Benefit | Defined Contribution |
| 基本的な考え方 | 給付建て | 拠出建て |
| 掛金 | 原則として事業主が拠出 | 企業型DCは事業主が拠出 |
| 運用 | 事業主・企業年金基金など | 加入者自身 |
| 運用商品 | 加入者が自由に選ぶわけではない | 自分で選択 |
| 将来の給付 | 規約で定められた算定方法に基づく | 掛金+運用結果によって決まる |
| 運用結果の影響 | 基本的に加入者が直接負う仕組みではない | 加入者が直接負う |
| 主な目的 | 老後の企業年金 | 老後の資産形成 |
DCには、
- 企業型DC
- iDeCo(個人型確定拠出年金)
があります。
つまり、
DB=給付建て
企業型DC・iDeCo=拠出建て
という違いをまず覚えておくと分かりやすいでしょう。
■DBのメリット
DBには、会社員にとって大きなメリットがあります。
① 自分で運用する必要がない
DBでは、加入者自身が毎月の商品選びを行う必要はありません。
投資に詳しくない人でも、会社の企業年金制度を通じて老後資金を準備できます。
「投資について勉強する時間がない」という人にとっても利用しやすい制度です。
② 運用を専門家に任せられる
DBでは、事業主や企業年金基金などが年金資産を運用します。
そのため、加入者自身が、
「S&P500にするか」
「全世界株式にするか」
「債券を何%にするか」
といった判断をする必要はありません。
企業年金として長期的な資産運用が行われます。
③ 会社の福利厚生の一つとして活用できる
DBは、厚生年金などの公的年金に上乗せする企業年金として機能します。
そのため、会社にDBがある場合は、
「会社が用意してくれている老後資産形成の仕組み」として活用することができます。
■DBのデメリット
一方で、DBにも注意点があります。
① 自分で運用商品を選べない
DBでは、加入者自身が運用商品を自由に選択する仕組みではありません。
そのため、
「S&P500に集中投資したい」
「株式の比率を高くしたい」
など、自分で積極的に運用したい人にとっては物足りなく感じる可能性があります。
② 勤務先によって制度内容が異なる
DBは、すべての会社で同じ仕組みになっているわけではありません。
給付の算定方法や受給開始時期などは、勤務先の規約によって異なります。
そのため、
「DBがあるらしいけど、毎月いくら積み立てられているの?」
「将来いくら受け取れるの?」
と疑問に思った場合は、勤務先の企業年金規約や人事・総務部門などに確認することが大切です。
③ 自分で積極的にリターンを狙う制度ではない
DCでは自分で運用商品を選ぶため、運用方針によって将来の資産額が変わります。
一方、DBでは加入者が運用商品を自由に選択する仕組みではありません。
そのため、
「自分で投資して大きなリターンを狙いたい」
という人にとっては、DCの方が自由度が高いと感じるかもしれません。
ただし、DBとDCは目的や制度設計が異なるため、
「どちらが優れているか」だけで判断するのではなく、それぞれの特徴を理解することが重要です。
■DBとDCを両方導入している会社もある
企業によっては、
- DBのみ
- DCのみ
- DB+DC
というように、複数の企業年金制度を導入している場合があります。
私自身も、前職・現職ともにDBとDCの両方を導入している企業に在籍していました。
ここで気になるのが、「現職のままDBをDCへ移換できるの?」という点です。
■現職中にDBをDCへ移換できる?
結論から言うと、
加入者が自分の希望だけで、現職中にDBの資産を自由にDCへ移換できるわけではありません。
DBからDCへの資産移換には、制度移行や規約など一定の条件があります。
そのため、
「今の会社のDBを、自分で選んで企業型DCへ移したい」
という理由だけで自由に移換できる制度ではありません。
一方で、企業が制度変更を行い、DBからDCへの制度移行が行われるケースなどはあります。
また、企業によってはDBとDCを組み合わせた制度を導入している場合もあります。
したがって、現職中の制度変更や資産移換について知りたい場合は、
- 自社の企業年金規約
- 会社の福利厚生資料
- 人事・総務部門
などを確認するのがおすすめです。
■転職するとDBの資産はどうなる?
では、転職した場合はどうでしょうか。
ここは非常に重要なポイントです。
DBに加入していた人が離職・転職した場合、
一定の条件を満たせば、DBの資産を他の年金制度へ持ち運ぶことができます。
厚生労働省では、この仕組みを「年金資産の持ち運び(ポータビリティ)」として案内しています。
転職先の制度や、加入していたDBの規約などによって取り扱いが変わります。
DBからは、条件を満たす場合、
- 転職先の企業型DC
- iDeCo
- 通算企業年金
- 転職先のDB
などへの移換が可能です。
ただし、
すべてのケースで自由に移換できるわけではありません。
移換先の制度やDB規約などによって条件が異なるため、転職時には必ず確認するようにしましょう。
■筆者は転職時にDBからDCへ移換
私自身も転職を経験しています。
その際、前職のDBについて、転職先の制度へ資産を移換できることを知りました。
私は投資について学んでいたこともあり、
「自分で運用商品を選択して長期的に資産形成したい」
と考え、条件を確認したうえでDCへ移換することを選択しました。
DCへ移換すると、
- 自分で運用商品を選べる
- インデックスファンドなどを選択できる
- 自分のリスク許容度に合わせて資産配分を考えられる
といったメリットがあります。
一方で、
- 運用結果は自分で負う
- 元本割れする可能性がある
- 運用商品の選択や資産配分を自分で考える必要がある
という点には注意が必要です。
そのため、
「DBからDCへ移換した方が絶対に得」というわけではありません。
自分の投資経験やリスク許容度、転職先の制度内容などを確認したうえで判断することが大切です。
■DBがある会社員は、まず制度を確認してみよう
DBは、会社員にとって非常に重要な老後資産形成の制度です。
しかし、
「自分の会社にDBがあることを知らない」という人もいるかもしれません。
まずは、
- 会社から配布された福利厚生資料
- 企業年金の案内
- 退職金制度の資料
- 人事・総務部門の案内
などを確認してみましょう。
特に確認しておきたいのは、
① 自分がDBに加入しているのか
② 毎月どの程度の掛金が拠出されているのか
③ 将来の給付額はどのように計算されるのか
④ 受給開始年齢は何歳なのか
⑤ 転職した場合、資産をどの制度へ移換できるのか
といった点です。
制度を知らないまま放置するのではなく、一度確認しておくだけでも、自分の老後資産がどのように形成されているのか理解しやすくなります。
■まとめ
確定給付企業年金(DB)は、
将来の年金給付の算定方法をあらかじめ定め、事業主や企業年金基金などが年金資産を運用する企業年金制度です。
DCとの違いを簡単に整理すると、
DB:給付建て・事業主や基金などが運用
DC:拠出建て・加入者自身が運用
となります。
DBには、自分で運用する必要がないという大きなメリットがあります。
一方で、自分で運用商品を自由に選択できないという特徴もあります。
また、転職時には一定の条件を満たすことで、DBの資産を転職先の企業型DCやiDeCo、通算企業年金などへ移換できる場合があります。
私自身も転職をきっかけにDBからDCへの移換を経験しました。
ただし、
「DBが良い」「DCが良い」と単純に決めつけることはできません。
大切なのは、
- 自分の会社にどのような企業年金制度があるのか
- 将来どのような給付を受けられるのか
- 転職時にどのような選択肢があるのか
を理解しておくことです。
会社の制度を確認し、自分の老後資産がどのように準備されているのか、一度確認してみてはいかがでしょうか。
■次におすすめの記事
▼確定拠出年金(DC)についてはこちら
「確定拠出年金(DC)とは?会社員が知っておきたい企業型DCの仕組みを解説」
DCについて、
- 企業型DCの仕組み
- 運用商品の選び方
- マッチング拠出
- iDeCoとの関係
などを詳しく解説しています。
▼iDeCoについてはこちら
「iDeCoとは? ~初心者でもわかる“自分で作る年金制度”を解説~」
iDeCoについて、
- 3つの税制優遇
- 掛金の考え方
- 受け取り方
- NISAとの違い
などを初心者向けに解説しています。
■情報源
本記事では、主に以下の公的情報を参考にしています。
- 厚生労働省「確定給付企業年金制度」
- 厚生労働省「私的年金制度の概要(企業年金、個人年金)」
- 厚生労働省「年金制度の仕組みと考え方|第15 私的年金(企業年金・個人年金)制度」
- 厚生労働省「年金資産の持ち運び(ポータビリティ)」
- 確定給付企業年金法
※企業年金の具体的な給付内容や資産移換の可否は、勤務先の制度・規約によって異なります。個別の制度については、勤務先の人事・総務部門や企業年金の運営機関などにご確認ください。会社員として働いていると、「企業年金」や「DB」という言葉を耳にしたことがある方も多いのではないでしょうか。
前回の記事では、会社員が活用できる資産形成制度として「確定拠出年金(DC)」について解説しました。DCは会社が掛金を拠出し、そのお金を従業員自身が運用する制度でした。
一方で、今回紹介する「確定給付企業年金(DB)」は、会社が掛金を積み立てるだけでなく、運用も会社側が行う制度です。
私自身、転職を経験しているのですが、その際にDBからDCへ資産を移換できることを知り、最終的にDCへ移換して自分で運用することを選択しました。
今回は、DBとはどのような制度なのか、DCとの違い、転職時の取り扱いなどを初心者向けにわかりやすく解説します。
■免責事項
本記事は、DB制度について初心者の方にも分かりやすく理解していただくことを目的として、筆者が制度の概要をまとめたものです。
特定の金融商品や銘柄の購入を推奨するものではありません。
投資には元本割れのリスクがあります。
実際に投資を行う際は、ご自身の資産状況、投資目的、投資期間、リスク許容度などを考慮した上で判断してください。
また、本制度や税制については変更される可能性がありますので、最新情報については金融庁・国税庁などの公式情報をご確認ください。
AI生成コンテンツについて
当サイト「株-STUDY」で使用している一部のアイキャッチ画像、イラスト、4コマ漫画等は、生成AIを活用して制作しています。
これらの画像は、記事内容をより分かりやすく伝えることを目的として当サイト運営者が企画・編集したものです。
なお、記事本文については、運営者自身の知識・経験および信頼できる情報源をもとに作成・確認しています。
コメント