情報更新日:2026年8月24日
※本記事は、公開後も必要に応じて内容を見直し、情報を更新しています。
■はじめに
こんにちは、『株-STUDY』管理人のきなむーです。
今回は少し趣向を変えて、私自身のNISA投資体験談についてお話ししたいと思います。
NISA制度そのものについては「NISA(ニーサ)とは? ~初心者が必ず知っておきたい非課税制度の基礎~」で解説していますが、今回は実際に私がどのようにNISAを活用してきたのか、そしてその中でどのようなことを学んだのかについてご紹介します。
なお、この記事で紹介する内容は、あくまで私自身の投資経験です。
これからNISAを始める方にとって、投資方法を考える際の一つの参考になれば幸いです。
■投資初心者だった私のスタート
私は2019年から株式投資を始めました。
しかし、最初から投資に詳しかったわけではありません。
投資関連の週刊誌に掲載されていたおすすめ個別株を、ほとんど調べることなく特定口座で購入し、いきなり含み損を抱えるところから資産運用がスタートしました。
今振り返ると、企業の業績や財務状況などを十分に確認せず購入したことは、非常に反省すべき行動だったと思います。
しかし、この失敗があったからこそ、「しっかり勉強して投資をしよう」と考えるようになりました。
私にとって、この経験はその後の投資方針を考える大きなきっかけになりました。
■銀行でNISAを始めた理由
2020年、私は当時の「一般NISA」を利用して資産運用を始めました。
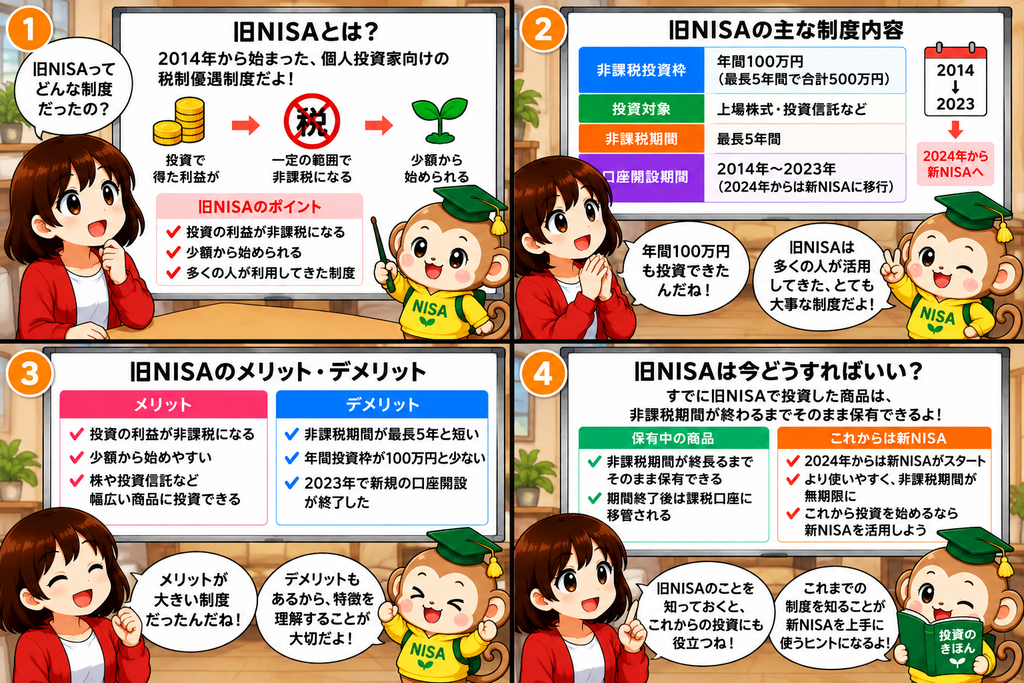
一般NISAは、2023年まで存在した旧NISA制度の一つで、年間120万円まで投資でき、購入した商品を5年間、非課税で保有できる制度でした。
2023年末をもって一般NISAでの新規投資は終了しましたが、2023年までに購入した商品については、購入年から5年間の非課税期間が適用されます。
当時はNISAという言葉をテレビCMや広告などで頻繁に見かけていました。
銀行のNISAの宣伝は目につきやすかったことに加え、私は普段から大手メガバンクの普通預金口座を利用していました。
そこで、
「一度話を聞いてみようかな」と思い、普段利用していた大手メガバンクの窓口へ行きました。
すると、奥のミーティングルームのような場所に案内されました。
当時の私は、「なんだかVIPルームみたいだな」と少し気分が上がっていたことを覚えています(笑)。
担当者からNISA制度について説明を受け、
「今なら購入手数料3.30%が無料になるキャンペーンを実施しています」という案内を受けました。
今振り返ると、当時の私は「購入手数料無料」という部分に魅力を感じ、投資信託そのものにかかる継続的なコストについては十分に確認できていませんでした。
この経験が、後に投資信託の「コスト」を意識するきっかけになります。
■最初に購入した投資信託
私が最初に選んだのは、米国やイギリス、オランダなど世界各国の金融・情報技術・一般消費財関連企業などへ投資するアクティブ型の投資信託でした。
当時、人気ランキングでも上位に掲載されていた商品だったため、
「人気の商品なら大丈夫だろう」と考えて購入しました。
毎月10万円を積み立て、年間120万円を一般NISA枠で投資しました。
その後の運用成績は好調で、翌年も同じ銀行でNISAを継続することを決めました。
■2年目はAI関連ファンドへ投資
2021年は、投資するための余剰資金が前年より少なくなっていました。
そこで妻にも協力してもらい、
- 毎月2.5万円ずつ、夫婦合計5万円
- 賞与を活用して6月と12月に30万円ずつ
という形で年間120万円を積み立てました。
この年に選んだのは、AI関連企業を多く組み入れた投資信託でした。
こちらも当時人気のあった商品で、購入手数料無料キャンペーンの対象でした。
結果として、この投資も順調に利益が出ることになります。
この時点では、「NISAで利益が出ているし、このまま続ければいいのでは?」と考えていました。
しかし、運用を続ける中で、私は投資信託の「コスト」について改めて考えるようになります。
■売却時に学んだこと
当時の一般NISAでは、購入した商品を購入年から5年間、非課税で保有することができました。
私は、
- 2020年購入分を2024年末
- 2021年購入分を2025年末
に売却しました。
どちらも購入時と比較して、おおむね2倍程度まで成長していました。
5年間の非課税期間を最後まで利用せず、4年程度で売却した理由は、
「非課税期間終了直前に大きな暴落が起きる可能性を避けたい」と考えたためです。
また、当時の私は年末のタイミングで利益確定することを選択しました。
ただし、これはあくまで私自身の判断です。
「年末だから株価が上がりやすいので売るべき」という意味ではありません。
株価がどのタイミングで上昇・下落するのかを正確に予測することは難しいため、投資判断をする際には、自分自身の運用方針やリスク許容度を考えることが重要だと思います。
■銀行投資信託とネット証券の大きな違い
しかし、投資を続ける中で、私には大きな気付きがありました。
それは、「投資信託にはコストがかかる」ということです。
投資信託には、購入時の手数料だけではなく、
- 購入時手数料
- 信託報酬(運用管理費用)
- その他の費用
などが発生する場合があります。
特に信託報酬は、投資信託を保有している期間中、投資信託財産から日々差し引かれる仕組みです。
そのため、投資家が毎回自分で支払うという感覚がなくても、保有期間中は間接的に費用を負担することになります。
私が当時購入していた投資信託については、私自身の当時の記録では、
- 1本目:約1.903%
- 2本目:約1.925%
の信託報酬がかかっていました。
この数字を知ったとき、「こんなにコストがかかっていたのか」と驚きました。
一方、現在私が利用している低コストのインデックスファンドでは、信託報酬が当時の投資信託より大幅に低い商品もあります。
例えば、単純な比較イメージとして、
120万円を5年間、同じ金額で運用したと仮定して、信託報酬を元本に単純適用すると、
- 信託報酬1.925% → 約11万5,500円
- 信託報酬0.094% → 約5,640円
となります。
ただし、これはあくまで「元本120万円に信託報酬率を単純に5年間適用した場合」の目安です。
実際の信託報酬は、ファンドの純資産総額や基準価額などに応じて計算されるため、実際の負担額とは異なります。
それでも、長期投資においてコストの違いが無視できないことを知るには、分かりやすい比較だと思います。
私はこの事実を知ったとき、「もっと早く知りたかった」と感じました。
ただし、銀行などの対面型金融機関を利用すること自体が悪いわけではありません。
投資商品の内容を担当者に直接確認したい方や、対面で相談しながら資産運用をしたい方もいると思います。
大切なのは、
「自分が購入する商品の仕組みやコストを理解したうえで投資すること」だと、私は考えています。
■失敗も経験も無駄ではなかった
こうした経験や反省を活かし、2022年頃から私はネット証券を中心に資産運用を行うようになりました。
確かに、投資を始めたばかりの頃は遠回りだったかもしれません。
しかし、
- 個別株での失敗
- 銀行の投資信託を購入した経験
- NISAを実際に運用した経験
- 投資信託のコストについて学んだ経験
があったからこそ、現在の投資方針につながったと思っています。
投資では、最初から完璧な選択をすることは簡単ではありません。
私自身も失敗を経験したからこそ、
「投資する前に商品を調べる」
「コストを確認する」
「長期的な視点で考える」
という基本の大切さを実感しました。
■まとめ
今回は、私自身の旧NISA、つまり2023年までの一般NISAを利用した投資体験について紹介しました。
2020年に一般NISAを始めた当時の私は、投資について十分な知識がありませんでした。
銀行の窓口でNISAについて説明を受け、人気の投資信託を購入し、運用成績が良かったことで安心していました。
しかし、その後、
「投資信託にはどのようなコストがかかっているのか?」ということを学び、自分の投資方法を見直すようになりました。
この経験から、これから投資を始める方には、
- 投資する商品を自分でも調べる
- 信託報酬などのコストを確認する
- NISAの制度内容を理解する
- 自分のリスク許容度を考える
- 長期的な視点で投資を続ける
ことをおすすめしたいと思います。
もちろん、銀行などの対面型金融機関を利用することが悪いわけではありません。
大切なのは、
「誰かにすすめられたから買う」のではなく、「自分自身が内容を理解して納得したうえで投資する」
ことだと思います。
私自身も2019年の投資スタートから、失敗と改善を繰り返しながら現在の投資スタイルにたどり着きました。
この記事を読んでいる皆さんには、私と同じ遠回りをしてほしくありません。
ぜひ事前に制度や商品の仕組み、手数料などについて学び、自分に合った資産運用方法を見つけていただければと思います。
■次におすすめの記事
今回の記事では、私自身の旧NISA、つまり2023年までの一般NISAを利用した投資体験をご紹介しました。
投資を始めた当初は知識が十分ではなく、個別株投資や銀行の投資信託などで遠回りをした部分もありました。
しかし、その経験があったからこそ、現在のインデックス投資や長期投資の考え方につながったと思っています。
これからNISAを始めようと考えている方や、現在の運用方法を見直したい方は、ぜひ以下の記事もご覧ください。
NISA制度について詳しく知りたい方はこちら
NISAの基本的な仕組みや非課税制度について、初心者向けに分かりやすく解説しています。
【NISA(ニーサ)とは? ~初心者が必ず知っておきたい非課税制度の基礎~】
▶見る
オルカン・S&P500などのインデックス投資について知りたい方はこちら
私が銀行の投資信託からネット証券へ軸足を移した大きな理由の一つが、低コストなインデックス投資の存在でした。
オルカンやS&P500の特徴、長期投資については、以下の記事で詳しく解説しています。
【株式投資の基礎⑤】
▶見る
筆者の新NISA投資体験談はこちら
2024年から始まった新NISAについて、私がどのように活用しているのか、実際の運用経験を交えて紹介しています。
【筆者の新NISA投資体験談】
新NISAの活用方法や、長期投資についても紹介していますので、ぜひあわせてご覧ください。
▶見る
■参考・情報源
本記事の制度に関する情報は、主に以下の公的・業界団体の情報を参考にしています。
- 金融庁「2023年までのNISA」
- 金融庁「NISAを知る」
- 金融庁「NISA よくある質問」
- 投資信託協会「用語集:運用管理費用(信託報酬)」
- 当時購入した投資信託の交付目論見書・運用報告書
- 筆者自身の投資記録・取引履歴
※本記事に記載している2020年・2021年の投資額、購入時期、運用結果、売却時期などは、筆者自身の投資経験および記録に基づくものです。
※投資信託の信託報酬率や商品内容は変更される場合があります。最新の情報については、各運用会社が公開している最新の交付目論見書・運用報告書等をご確認ください。
■免責事項
当ブログの記事は、筆者自身の投資経験や考え方、一般的な投資・資産運用に関する情報を紹介することを目的としています。
特定の金融商品や銘柄の購入、売却を推奨するものではありません。
投資には元本割れなどのリスクがあります。
投資を行う際は、ご自身の資産状況、投資目的、リスク許容度などを踏まえ、最新の情報を確認したうえで、ご自身の判断と責任において行ってください。
AI生成コンテンツについて
当サイト「株-STUDY」で使用している一部のアイキャッチ画像、イラスト、4コマ漫画等は、生成AIを活用して制作しています。
これらの画像は、記事内容をより分かりやすく伝えることを目的として当サイト運営者が企画・編集したものです。
なお、記事本文については、運営者自身の知識・経験および信頼できる情報源をもとに作成・確認しています。
コメント