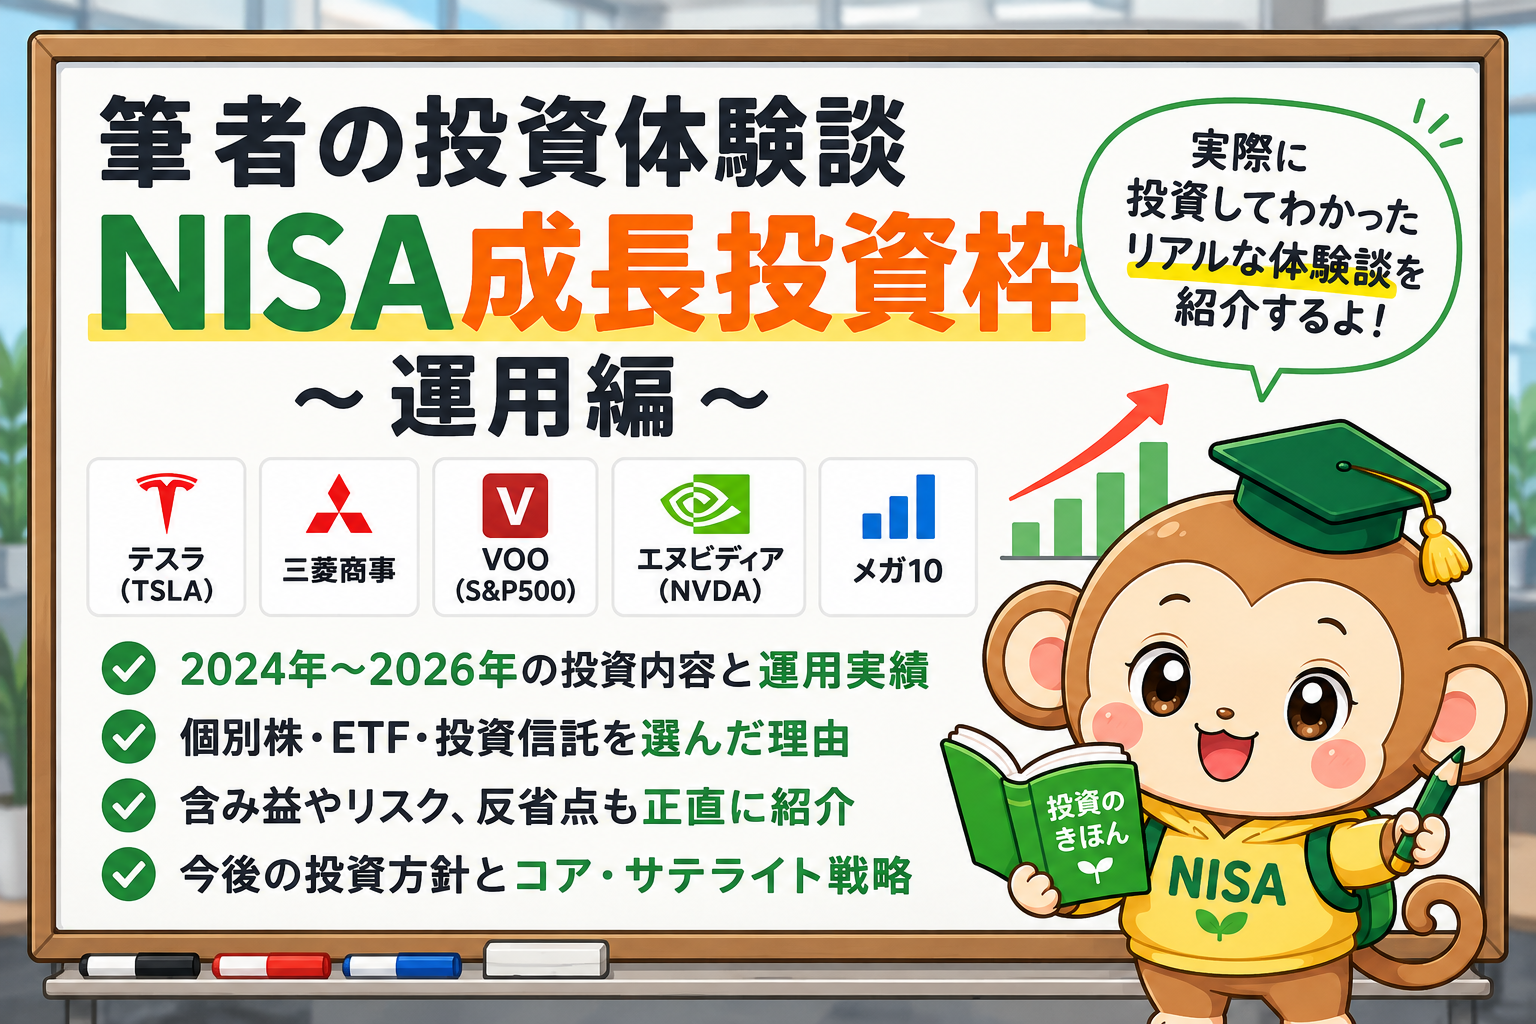
情報更新日:2026年8月30日
※本記事は、公開後も必要に応じて内容を見直し、情報を更新しています。
■はじめに
前回の記事では、筆者の新NISA「つみたて投資枠」の運用状況について紹介しました。
今回は、新NISAのもう一つの投資枠である「成長投資枠」について、筆者が2024年からどのように運用してきたのかを紹介します。
筆者はこれまで、成長投資枠を使って、
- 米国個別株
- 日本個別株
- 米国ETF
- 米国株に集中投資する投資信託
などへ投資してきました。
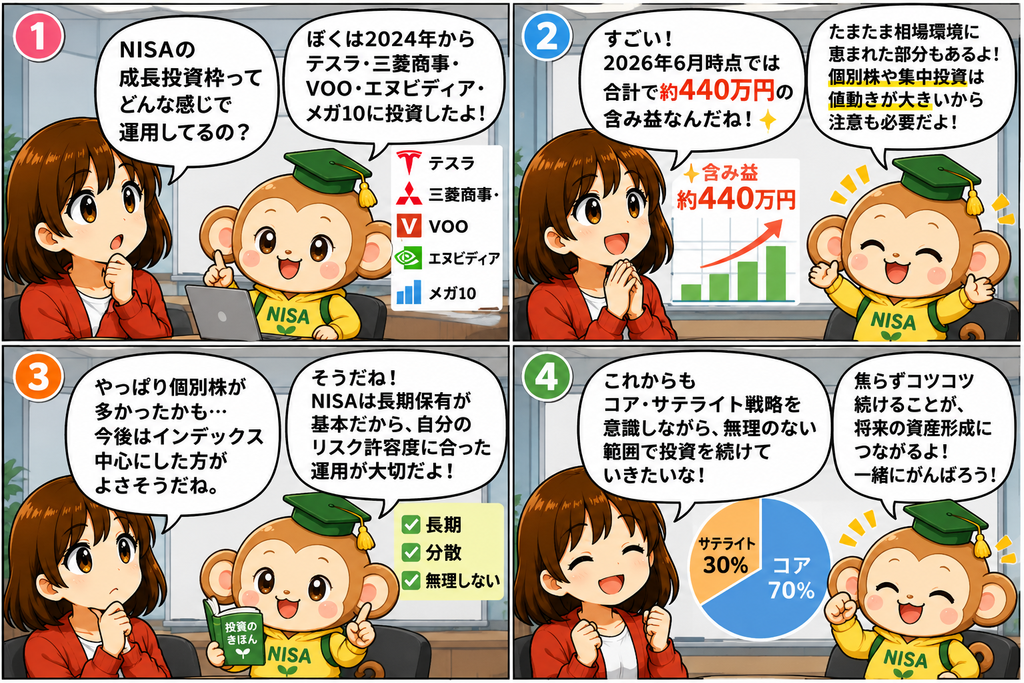
結果として2026年6月時点では含み益が出ていますが、個別株や特定の銘柄に集中する商品は値動きが大きくなる可能性があります。
本記事で紹介する運用方法や運用実績は、あくまでも筆者個人の体験です。特定の銘柄・ETF・投資信託などの購入を推奨するものではありません。
また、掲載している運用実績は過去の結果であり、将来の運用成果を保証するものではありません。
■NISAの成長投資枠とは?
2024年から始まった現在のNISAには、
- つみたて投資枠
- 成長投資枠
の2つがあります。
2026年8月時点の成長投資枠の年間投資上限は240万円です。
つみたて投資枠の年間120万円と併用できるため、合計では年間360万円まで投資できます。
また、NISA全体の非課税保有限度額は1,800万円で、そのうち成長投資枠として利用できるのは1,200万円までです。
成長投資枠では、一定の条件を満たした上場株式や投資信託など、つみたて投資枠より幅広い商品へ投資できます。
ただし、NISAは投資による利益を保証する制度ではありません。
NISA口座で購入した商品であっても、株価や基準価額が下落すれば元本割れする可能性があります。
■NISA成長投資枠もSBI証券で運用
筆者は、つみたて投資枠と同じく、成長投資枠についてもSBI証券を利用しています。
SBI証券では、投資信託だけでなく、国内株式や米国株式など、成長投資枠の対象となるさまざまな商品を取り扱っています。
筆者自身は、
「つみたて投資枠ではインデックスファンドを積み立て、成長投資枠では個別株やETFなどにも投資する」
という使い方をしてきました。
ただし、これはあくまでも筆者の運用例です。
証券会社や投資商品は、取扱商品、手数料、サービス、使いやすさなどを比較した上で、自分の目的に合ったものを選ぶことが大切だと考えています。
■2024年の成長投資枠
2024年は、新NISAが始まった最初の年でした。
筆者は成長投資枠で、
- テスラ(TSLA):約220万円
- 三菱商事:約20万円
の合計約240万円を投資しました。
テスラへ投資した理由
筆者にとってテスラは、中長期的に保有したいと考えて投資した個別株です。
投資した当時はEV事業だけでなく、
- 自動運転
- AI
- ロボティクス
などの分野にも関心を持ち、将来的な事業の広がりに期待して投資しました。
2024年当時の筆者の平均取得単価は約189ドルです。
筆者の証券口座上では、2026年6月時点で株価が約411ドルとなっており、平均取得単価と比較すると約116%の含み益となっていました。
円換算した評価額も、投資額約220万円に対して約500万円となっていました。
ただし、これは2026年6月時点の筆者個人の運用実績にすぎません。
テスラを含む個別株は、企業業績、金利、為替、競争環境、規制、経営上の出来事など、さまざまな要因によって大きく値動きする可能性があります。
現在含み益が出ているからといって、将来も同じ結果が続くとは限りません。
■三菱商事に投資した理由
2024年の成長投資枠ではテスラに約220万円を投資したため、残り約20万円の投資先として三菱商事を選びました。
三菱商事に興味を持ったきっかけの一つが、ウォーレン・バフェット氏が率いるバークシャー・ハサウェイによる日本の大手商社への投資です。
バークシャー・ハサウェイは、伊藤忠商事、丸紅、三菱商事、三井物産、住友商事の5社へ投資していることを公表しています。
ただし、筆者は「バフェット氏が買っているから」という理由だけで購入したわけではありません。
自分なりに、
- 事業内容
- 業績推移
- 財務状況
- 株価指標
- 配当
- 株価チャート
などを確認した上で投資しました。
著名な投資家が保有している銘柄であっても、将来の株価上昇が保証されるわけではありません。
他人の投資判断をそのまま真似するのではなく、自分でも企業について調べることが重要だと考えています。
■2025年の成長投資枠
2025年は成長投資枠で、
- VOO:約190万円
- エヌビディア:約50万円
に投資しました。
VOOへ約190万円
VOO(Vanguard S&P 500 ETF)は、S&P500指数への連動を目指す米国ETFです。
S&P500は米国を代表する大型企業を幅広く含む株価指数で、VOOを通じて多数の米国企業へ分散して投資できます。
2024年はテスラへの投資割合が大きかったため、2025年は個別株だけではなく、指数に連動するETFも組み入れることにしました。
ただし、S&P500へ連動するETFであっても株式投資であることに変わりはなく、市場全体が下落すれば大きく値下がりする可能性があります。
また、筆者のように日本円を基準として資産を考える場合には、為替変動の影響も受けます。
エヌビディアへ約50万円
残りの約50万円はエヌビディアへ投資しました。
筆者は、生成AIやデータセンターなどの成長に関心を持ち、その関連企業の一つとしてエヌビディアへ投資しました。
一方で、成長への期待が大きい企業ほど、市場の期待を下回る決算や成長鈍化などをきっかけに株価が大きく変動することがあります。
そのため、投資後も企業の業績や事業環境を継続的に確認するようにしています。
■2026年の成長投資枠
2026年は、成長投資枠で
「ニッセイ・S米国グロース株式メガ10インデックスファンド<購入・換金手数料なし>(愛称:メガ10)」
へ約240万円投資しました。
メガ10は、Solactive US Growth Mega 10 Select インデックス(配当込み、円換算ベース)への連動を目指す投資信託です。
原則として、米国市場に上場するグロース株の中から時価総額上位10銘柄を選定し、等金額で投資します。
また、年4回、構成銘柄の見直しとリバランスが行われます。
S&P500のように数百社へ分散する指数と比較すると、10銘柄へ集中するため、特定企業の株価変動による影響を受けやすくなります。
集中投資によって高い収益が得られるとは限らず、大きく下落する可能性もあります。
筆者自身も、この点を理解した上で成長投資枠の投資先として選びました。
別記事で「FANG+」との違いについても整理していますので、興味のある方はぜひ覗いてみてください。下記の『次におすすめの記事』にてリンク先を記載しています。
■筆者が感じている反省点
ここまで紹介したように、筆者は2024年以降の成長投資枠で、
- テスラ
- 三菱商事
- VOO
- エヌビディア
- メガ10
などへ投資してきました。
現在までの運用を振り返ると、個別株や少数銘柄へ集中する商品の割合がやや高かったと感じています。
個別株には、その企業固有のリスクがあります。
企業の業績悪化、不祥事、競争力低下などによって株価が大きく下落することもあり、幅広い銘柄へ分散する投資と比べて、一社の値動きが資産全体へ与える影響が大きくなります。
そのため筆者は、今後については、より幅広く分散されたインデックスファンドの割合を増やすことも検討しています。
これは「個別株が悪い」「インデックス投資が必ず良い」という意味ではありません。
自分の投資目的やリスク許容度を考えた結果、現在の筆者には分散をもう少し意識した資産配分の方が合っているのではないか、と考えるようになったという個人的な振り返りです。
■NISAで売却すると非課税枠はどうなる?
ここはNISAを利用する上で重要なので、制度を整理しておきます。
現在のNISAでは、保有している商品を売却した場合、その商品の取得金額(簿価)分の非課税保有限度額を翌年以降に再利用できます。
例えば100万円で購入した商品を120万円で売却した場合、翌年以降に再利用できる非課税保有限度額は120万円ではなく、取得金額である100万円分です。
ただし注意したいのが、売却した年の年間投資枠が復活するわけではないという点です。
成長投資枠の年間投資上限は240万円であり、売却によって復活した非課税保有限度額が、その年の年間投資枠に上乗せされるわけではありません。
筆者自身も、この仕組みを理解した上で、NISAでは短期的な売買を繰り返すのではなく、中長期的に保有したいと思える商品を中心に選びたいと考えています。
■夫婦全体ではコア・サテライト戦略を意識
筆者個人の成長投資枠だけを見ると、テスラやエヌビディア、メガ10など、値動きが大きくなりやすい資産の割合が高くなっています。
一方、筆者が家計全体の資産配分を確認する際には、妻のNISAで保有しているインデックスファンドなども含めて考えています。
2026年6月時点では、筆者が独自に分類した概算で、
- コアに位置付ける資産:約60%
- サテライトに位置付ける資産:約40%
となっています。
コア・サテライト戦略とは、資産を中核となる「コア」と補助的な「サテライト」に分け、それぞれの役割を考えながら運用する考え方です。
ただし、
「コア=安全」「サテライト=高収益」という意味ではありません。
コア部分に株式インデックスファンドを利用している場合でも、株式市場の下落によって大きく値下がりする可能性があります。
筆者としては今後、
コア70%・サテライト30%程度
を一つの目安として、家計全体の資産配分を見直していきたいと考えています。
これは筆者個人の目標であり、すべての人に適した資産配分ではありません。
■2026年6月時点の運用状況
2026年6月時点の筆者の記録では、NISA成長投資枠で保有している商品はいずれも含み益となっていました。
また、
- テスラ
- 三菱商事
- VOO
- エヌビディア
- メガ10
- 妻が保有するインデックスファンドなど
を含め、筆者が確認した家計全体の対象資産では、合計の含み益が約440万円となっていました。
ただし、この数字はあくまでも2026年6月時点の筆者個人の記録です。
株価や為替、投資信託の基準価額は日々変動するため、現在の評価額や含み益とは異なる場合があります。
また、この運用結果には、その期間の市場環境や為替変動などさまざまな要因が影響しています。
約440万円の含み益が出たからといって、筆者の投資方法を再現すれば同じ結果になるわけではありません。
過去の運用実績は将来の運用成果を保証するものではないため、運用実績については今後も定期的に記録していきたいと思います。
■長期投資について筆者が考えていること
株式市場は常に上昇するわけではありません。
上昇する時期もあれば、大きく下落する時期もあります。
金融庁も、株式や投資信託などには元本割れの可能性があることを示した上で、長期・積立・分散投資を資産形成の一つの考え方として紹介しています。
筆者自身も、短期的な株価だけを見て売買するのではなく、
- なぜその商品へ投資しているのか
- どの程度の下落まで許容できるのか
- いつまで運用する予定なのか
- 資産全体でどの程度の割合を占めているのか
などを確認しながら投資を続けることを大切にしています。
長期投資をすれば必ず利益が出るわけではありません。
長期・積立・分散を意識した場合でも元本割れの可能性があることは忘れないようにしたいと思います。
■「NISA貧乏」にならないために
最近では、NISAへの投資を優先するあまり日々の生活資金が不足する状態を「NISA貧乏」と表現することもあります。
NISAには年間投資枠がありますが、年間投資枠をすべて使い切る必要はありません。
生活に必要なお金まで投資に回してしまうと、
- 生活費が不足する
- 急な出費に対応できなくなる
- 株価下落時に精神的な負担が大きくなる
- 必要なタイミングで投資商品を売却しなければならなくなる
といったことも考えられます。
筆者自身も、NISAの枠を埋めることそのものを目的にするのではなく、
生活に必要なお金や近い将来使う予定のお金を考えた上で、余裕資金の範囲で投資することが大切だと考えています。
投資額は、収入、資産、家族構成、今後の支出予定、投資期間、リスク許容度などによって人それぞれ異なります。
■まとめ
今回は、筆者のNISA成長投資枠での運用体験を紹介しました。
筆者はこれまで、
2024年
- テスラ
- 三菱商事
2025年
- VOO
- エヌビディア
2026年
- メガ10
へ投資してきました。
2026年6月時点では含み益が出ていますが、これはあくまでも一定時点での結果です。
特に個別株や少数銘柄へ集中する投資商品は、幅広く分散された商品と比較して値動きが大きくなる可能性があります。
筆者自身もこれまでの投資を振り返り、今後は家計全体で資産配分を確認しながら、より分散を意識した運用について考えていきたいと思っています。
NISAで大切なのは、年間投資枠を無理に使い切ることではありません。
自分の投資目的、運用期間、家計状況、リスク許容度を確認した上で、自分に合った方法を考えることが大切です。
今後も株-STUDYでは、筆者自身の運用状況について、良い結果だけではなく失敗や反省点も含めて紹介していきます。
■次におすすめの記事
① 筆者の投資体験談~NISAつみたて投資枠運用編~
今回の記事では成長投資枠について紹介しましたが、筆者はつみたて投資枠でも投資信託を毎月積み立てています。
実際の運用状況や、投資商品を選んだ理由について紹介しています。
▶見る
② コア・サテライト戦略とは?
「インデックス投資と個別株をどのように組み合わせればいいの?」
という方に向けて、コア・サテライト戦略の基本的な考え方を解説しています。
なお、適切な配分は人によって異なるため、「○%なら正解」というものではありません。
▶見る
③ FANG+ vs メガ10
筆者が2026年の成長投資枠で購入した「メガ10」と、米国大型グロース株への集中投資という点で比較されることのある「FANG+」。
構成銘柄、指数のルール、分散度、コスト、リスクなどの違いについて別記事で整理する予定です。
▶見る
■参考・情報源
制度や商品の内容は変更される可能性があります。最新情報については、以下の公式情報をご確認ください。
- 金融庁「NISA特設ウェブサイト・資産形成の基本」
- 金融庁「NISAの抜本的拡充・恒久化」
- 金融庁「NISA 非課税保有限度額」
- Vanguard「Vanguard S&P 500 ETF(VOO)」
- ニッセイアセットマネジメント「メガ10」商品情報
- バークシャー・ハサウェイ「2024 Annual Letter」
※本記事に掲載している筆者および家計の投資額・取得単価・評価額・含み益等は、筆者自身の証券口座・運用記録をもとに記載しています。
■免責事項
本記事は、NISA制度や株式投資についての一般的な情報と、筆者個人の投資体験を紹介することを目的としています。
特定の証券会社、個別株、ETF、投資信託その他の金融商品の購入・売却を推奨、勧誘するものではありません。
株式や投資信託などへの投資には、株価・基準価額の下落、企業業績の悪化、為替変動、金利変動、信用リスクなどにより、元本割れが生じる可能性があります。
また、本記事で紹介した運用実績や含み益は一定時点における筆者個人の結果であり、将来の投資成果を示唆・保証するものではありません。
NISA制度、金融商品の内容、手数料、税制等は変更される場合があります。実際に投資を行う際は、金融庁、証券会社、運用会社などの最新の公式情報や目論見書等をご確認ください。
最終的な投資判断は、ご自身の投資目的、家計状況、運用期間、リスク許容度などを踏まえて行ってください。
AI生成コンテンツについて
当サイト「株-STUDY」で使用している一部のアイキャッチ画像、イラスト、4コマ漫画等は、生成AIを活用して制作しています。
これらの画像は、記事内容をより分かりやすく伝えることを目的として当サイト運営者が企画・編集したものです。
なお、記事本文については、運営者自身の知識・経験および信頼できる情報源をもとに作成・確認しています。
コメント