情報更新日:2026年8月31日
※本記事は、公開後も必要に応じて内容を見直し、情報を更新しています。
- ■はじめに
- ■そもそも高配当株投資とは?
- ■最初の目標は「年間36万円の配当金」
- ■セクターを分散して高配当株へ投資
- ■年間36万円を達成して感じたこと
- ■配当金だけでなく「トータルリターン」で考える
- ■同時に続けていたインデックス投資との違いを感じた
- ■配当収入を増やすには相応の投資元本が必要
- ■配当金には税金も関係する
- ■高配当株=成熟企業とは限らない
- ■「高配当」に見えても株価下落には注意
- ■私は高配当株中心からインデックス投資中心へ変更
- ■今後、高配当株へ再び投資する可能性もある
- ■高配当株投資を否定しているわけではない
- ■年間36万円の配当を経験して学んだこと
- ■まとめ
- ■次におすすめの記事
- ■参考・情報源
- ■免責事項
■はじめに
株式投資を始めたばかりの頃、
私は「定期的に配当金が入ってくる生活」にとても魅力を感じていました。
SNSやYouTubeなどでも、
「高配当株で毎月○万円」
「配当金生活」
といった言葉を目にすることがあります。
私自身も、
「いつか配当金で毎月の固定費の一部をまかなえるようになりたい」と考えるようになり、高配当株への投資を始めました。
その後、少しずつ投資額を増やし、最終的には当初の目標だった
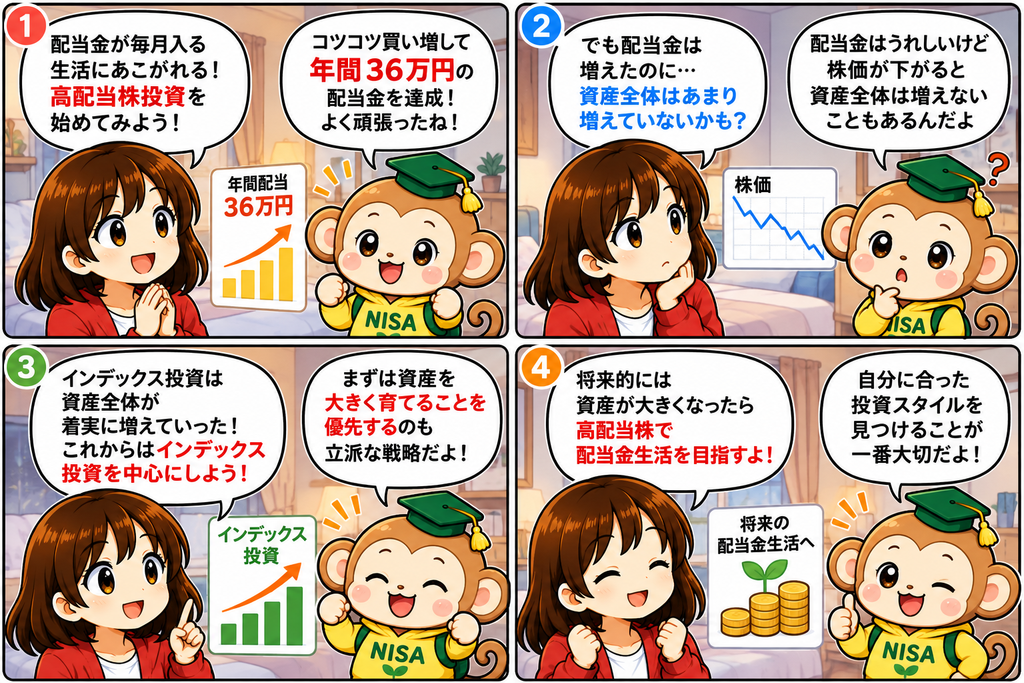
年間約36万円の配当金を受け取れる水準まで到達しました。
しかし、実際に高配当株投資を続けてみたことで、
「今の自分が優先したい投資方法とは少し違うかもしれない」と考えるようになりました。
そこで現在は、高配当株を中心とした投資から、インデックス投資を中心とした資産形成へと投資方針を変更しています。
今回は、
実際に年間配当約36万円まで高配当株へ投資した筆者が、なぜ投資方針を変更したのか
を、当時の考えや反省点も含めて紹介します。
なお、この記事は「高配当株投資よりインデックス投資の方が優れている」と結論づけるものではありません。
どちらにもメリット・リスクがあり、ここで紹介する内容は筆者自身の投資体験と現在の考え方です。
■そもそも高配当株投資とは?
高配当株投資とは一般に、
株価に対して比較的高い配当金を出している企業へ投資し、配当収入を得ることを重視する投資方法
を指します。
配当利回りは、一般的に次のように計算できます。
配当利回り(%)=1株当たり年間配当金 ÷ 株価 × 100
例えば、
- 株価:2,000円
- 年間配当金:80円
なら、
配当利回りは4%となります。
ただし、ここで重要なのが、
「配当利回りが高い=良い投資先」とは限らないという点です。
株価が大きく下落した結果、計算上の配当利回りが高くなっている場合もあります。
また、企業業績や経営方針などによって、
配当金が減額される「減配」や、配当がなくなる「無配」になる可能性もあります。
そのため、高配当株を見る場合でも、配当利回りだけでなく企業業績や財務状況、配当方針などを確認することが重要です。
■最初の目標は「年間36万円の配当金」
私が最初に立てた目標は、年間36万円(月平均3万円相当)の配当金でした。
月3万円相当の収入があれば、
例えば、
- スマホなどの通信費
- 動画配信サービスなどのサブスク
- 保険料
- 美容院代
など、毎月の支出の一部を補えると考えたからです。
※実際の配当金の支払時期は企業によって異なるため、「年間36万円=毎月3万円ずつ受け取れる」という意味ではありません。
当時の私は、
「自分が働いていない時間にも、保有している企業から配当金が入ってくる」という仕組みに大きな魅力を感じていました。
そして最終的には、
年間120万円(月平均10万円相当)の配当収入を一つの目標として考えていました。
■セクターを分散して高配当株へ投資
高配当株投資を始めた当時、私なりに意識していたのが、
特定の業種へ集中しすぎないことでした。
例えば、
- 金融
- 通信
- 商社
- エネルギー
など、複数の業種(セクター)へ分散して投資していました。
一つの業種に集中すると、その業界に悪影響を与える出来事が発生した際、保有資産全体が大きな影響を受ける可能性があると考えたためです。
もちろん、セクターを分散したからといって損失を防げるわけではありません。
それでも私は、特定の企業や業種だけに資金を集中させないよう意識していました。
そして少しずつ買い増しを続けた結果、
当初の目標だった年間約36万円の配当金を受け取れる水準まで到達しました。
これは当時の私にとって、一つの大きな目標達成でした。
■年間36万円を達成して感じたこと
配当金が増えていくこと自体には、大きな満足感がありました。
証券口座へ配当金が入金されると、
「投資によって実際に収入が生まれている」ことを実感できます。
一方で、投資を続けるうちに別の点も気になるようになりました。
それが、
「配当金だけではなく、資産全体ではどれくらい増えているのだろう?」
ということです。
保有していた高配当株の中には、
- 株価が上昇した銘柄
- あまり変わらなかった銘柄
- 株価が下落した銘柄
がありました。
つまり、
配当金を受け取っているからといって、資産全体が必ず増えているわけではありません。
そこで私が以前より意識するようになったのが、
「トータルリターン」という考え方です。
■配当金だけでなく「トータルリターン」で考える
株式投資から得られるリターンには、大きく分けて、
インカムゲインとキャピタルゲインがあります。
インカムゲインは、株式であれば主に配当金です。
キャピタルゲインは、購入した価格より高い価格で株式などを売却した場合の値上がり益です。
例えば、
年間4%の配当を受け取ったとしても、その間に株価が10%下落していれば、単純に「4%儲かった」と考えることはできません。
反対に、配当利回りが低い企業でも、株価が大きく上昇すれば資産全体では高いリターンになる場合があります。
そのため私は、
「配当利回りが何%なのか」だけでなく、配当と株価変動を含めて資産全体を見ることが大切
だと考えるようになりました。
これは、高配当株投資を実際に経験したことで得た大きな学びの一つです。
■同時に続けていたインデックス投資との違いを感じた
高配当株投資を行っていた頃、私はS&P500などに連動する投資信託やETFへの投資も行っていました。
当時の私の運用結果では、
高配当株よりもインデックス投資の方が、資産全体の増加を実感できる時期がありました。
これが、投資方針を見直す一つのきっかけになりました。
ただし、これはあくまで筆者が投資していた期間・銘柄における個人的な経験です。
インデックスファンドだから資産が必ず増えるわけではありません。
株式市場全体が下落すれば、インデックスファンドの価格も大きく下落する可能性があります。
また、どちらの運用成績が良くなるかは、
- 投資期間
- 投資対象
- 購入価格
- 市場環境
- 為替
- 配当の再投資
などによって変わります。
したがって、
「高配当株よりインデックス投資の方が必ず儲かる」ということではありません。
私自身にとって、当時の目的にインデックス投資の方が合っていると判断した、というのが正確な表現です。
■配当収入を増やすには相応の投資元本が必要
高配当株投資を続けていて、もう一つ実感したことがあります。
それが、まとまった配当収入を得るためには、相応の投資元本が必要ということです。
例えば、単純計算で配当利回り4%と仮定すると、
100万円 × 4% = 年間4万円です。
年間36万円なら、
36万円 ÷ 4% = 約900万円
年間120万円なら、
120万円 ÷ 4% = 約3,000万円となります。
もちろん実際には、
- 配当利回りの変動
- 株価の変動
- 増配
- 減配・無配
- 税金
などがあるため、この金額通りになるわけではありません。
特に課税口座で受け取る上場株式等の配当には、一定の場合を除き税金がかかります。
そのため、
「利回り4%だから3,000万円あれば毎年手取り120万円になる」
という単純な計算ではありません。
私はこの点も、高配当株投資を実際に続けたことで強く意識するようになりました。
■配当金には税金も関係する
高配当株投資を考えるうえでは、税金についても知っておく必要があります。
日本の課税口座で受け取る上場株式等の配当については、一般的に
20.315%の税率で源泉徴収されます。
内訳は、
- 所得税・復興特別所得税:15.315%
- 住民税:5%
です。
一方、NISA口座で制度の要件を満たして受け取る配当等については非課税となる場合があります。
ただし、NISAで国内上場株式の配当を非課税で受け取る場合には、配当金の受取方法などにも注意が必要です。
また、外国株式の場合には現地での課税など、日本株とは異なる税務上の扱いになる場合があります。
このように、「配当利回り」と「実際に手元へ残る金額」は必ずしも同じではありません。
■高配当株=成熟企業とは限らない
元々私は、「高配当株には成熟企業が多い」というイメージを持っていました。
実際、利益の一部を成長投資だけでなく株主還元へ回している企業もあります。
しかし現在は、
「高配当株だから成熟企業」「配当が少ないから成長企業」と単純に分類するべきではない
と考えています。
企業がどれだけ配当を出すかは、
- 業績
- 財務状況
- 成長投資の必要性
- 配当方針
- 自社株買い
- 資本政策
などによって異なります。
また、高配当株でも株価が大きく上昇することがありますし、成長企業でも株価が下落することがあります。
そのため、配当利回りだけで企業の成長性を判断しないことが大切だと考えています。
■「高配当」に見えても株価下落には注意
高配当株を探すときに注意したいのが、
株価が下落した結果、配当利回りが高く見えているケースです。
配当利回りは、1株当たり年間配当金 ÷ 株価
で計算されるため、株価が下がれば計算上の配当利回りは上昇します。
しかし、その企業の業績が悪化している場合には、
その後、減配や無配になる可能性もあります。
そのため私は現在、高い配当利回りだけを見るのではなく、
- 売上・利益
- キャッシュフロー
- 財務状況
- 配当性向
- 過去の配当実績
- 会社の配当方針
なども確認することが重要だと考えています。
■私は高配当株中心からインデックス投資中心へ変更
こうした経験を経て、
私は保有していた高配当株を徐々に売却し、その一部をインデックス投資へ移しました。
理由は、
現在の自分は「定期的な配当収入を得ること」より、「中長期的な資産形成」を優先したい
と考えるようになったからです。
インデックス投資では、特定の企業だけではなく、指数に連動する多数の企業へまとめて投資できる商品があります。
そのため現在は、インデックス投資を資産形成の中心にしています。
ただし、インデックス投資であれば安全という意味ではありません。
株式を対象とするインデックスファンドには株価下落による元本割れの可能性があり、海外資産を含む商品には為替変動などの影響もあります。
私自身も、こうしたリスクを理解したうえで投資を続けています。
■今後、高配当株へ再び投資する可能性もある
現在の私は、
資産形成期はインデックス投資を中心にし、将来、定期的な収入を重視するようになった段階で高配当株も選択肢として再検討する
という考えを持っています。
例えば、
現役時代
↓
インデックス投資などを活用して資産形成
↓
退職前後
↓
生活費や資産状況に応じて、高配当株などのインカム資産も検討
という考え方です。
ただし、
「退職したらインデックスファンドを売って高配当株へ移すのが正解」という意味ではありません。
退職後もインデックスファンドを保有しながら必要な金額だけ取り崩す方法もありますし、債券や預貯金などを組み合わせる方法もあります。
資産の取り崩し方についても、
- 年齢
- 保有資産
- 年金収入
- 生活費
- 投資期間
- リスク許容度
などによって適した方法は変わります。
そのため、将来の私自身の資産状況を見ながら判断したいと考えています。
■高配当株投資を否定しているわけではない
この記事のタイトルは、「高配当株投資をやめた理由」ですが、
高配当株投資そのものを否定しているわけではありません。
実際に経験したからこそ、
配当金が入金される嬉しさや、定期的なキャッシュフローを得られる魅力も実感しました。
例えば、
- 配当収入を重視したい
- 定期的なキャッシュフローを得たい
- 配当を投資継続のモチベーションにしたい
といった考え方もあります。
一方、
- 資産をどのように形成したいのか
- 配当収入が必要なのはいつなのか
- どこまで価格変動を受け入れられるのか
によって、適した投資方法は変わります。
高配当株とインデックス投資のどちらか一方が、すべての人にとって優れているわけではありません。
■年間36万円の配当を経験して学んだこと
私が高配当株投資を経験して学んだことをまとめると、
- 配当金が入ってくる喜びは大きい
- 配当利回りだけで投資先を判断しない
- 配当金だけでなく株価変動も含めて考える
- 高い配当利回りでも減配・無配になる可能性がある
- まとまった配当収入には相応の投資元本が必要
- 課税口座では税金も考慮する
- インデックス投資にも元本割れのリスクがある
- 投資方法は自分の目的に合わせて選ぶ
ということです。
年間約36万円の配当を受け取れる水準まで実際に投資したからこそ、
「配当金が多いかどうか」だけではなく、「資産全体をどう運用していきたいのか」を考えることが重要
だと感じるようになりました。
■まとめ
私は高配当株投資を始め、年間約36万円の配当金を受け取れる水準まで投資しました。
当時は配当金が増えていくこと自体が大きなモチベーションでした。
しかし、高配当株とインデックス投資の両方を経験する中で、
現在の自分は定期的な配当収入より、中長期的な資産形成を優先したい
と考えるようになりました。
その結果、現在はインデックス投資を中心とした運用へ方針を変更しています。
ただし、
これはあくまで筆者自身の投資目的や経験に基づく判断です。
高配当株にもインデックス投資にも、それぞれメリットとリスクがあります。
また、過去にインデックス投資の成績が良かったからといって、将来も同じ結果になるとは限りません。
大切なのは、
「配当金が多いから」「SNSで人気だから」という理由だけで投資方法を決めるのではなく、自分の投資目的・運用期間・資産状況・リスク許容度に合った方法を考えること
だと思っています。
私自身も今後の資産状況やライフステージに応じて、投資方法を見直していく予定です。
■次におすすめの記事
キャピタルゲイン・インカムゲインとは?
~株式投資で利益を得る2つの方法を分かりやすく解説!~
今回の記事で登場した、
「インカムゲイン」と「キャピタルゲイン」について詳しく解説しています。
配当金と値上がり益の違いや、それぞれの特徴を知りたい方はこちらの記事も参考にしてください。
▶見る
コア・サテライト戦略とは?
現在、私はインデックス投資を中心としながら、一部で個別株なども保有する方法を取り入れています。
資産全体の役割を考えながら投資先を分ける「コア・サテライト戦略」について、初心者向けに解説しています。
▶見る
■参考・情報源
本記事の税金や資産形成に関する一般的な情報については、以下の公的機関の情報を参考にしています。
国税庁|上場株式等の配当等に係る申告分離課税制度
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1331.htm
国税庁|配当金を受け取ったとき(配当所得)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1330.htm
金融庁|長期・積立・分散投資に関する資料
https://www.fsa.go.jp/policy/nisa/20170614-2/14.pdf
日本取引所グループ(JPX)|配当落・権利落等情報
https://www.jpx.co.jp/listing/others/ex-rights/index.html
※税制や制度は変更される場合があります。最新情報については、国税庁・金融庁などの公式情報をご確認ください。
■免責事項
本記事は、高配当株投資やインデックス投資について学ぶための一般的な情報、および筆者自身の過去の投資体験を紹介することを目的としています。
記事内で紹介している投資方法、金融商品、指数、個別株などについて、購入・保有・売却を推奨または勧誘するものではありません。
また、記事内の年間配当約36万円などの金額は筆者自身の過去の運用経験に基づくものであり、同様の投資成果を保証するものではありません。
株式・投資信託・ETFなどへの投資には、価格変動、業績悪化、減配・無配、為替変動、信用リスクなどがあり、投資元本を下回る可能性があります。
インデックス投資についても、長期・分散して投資することで利益や元本が保証されるものではありません。
税金についても、口座区分、金融商品、居住地、所得状況などによって取り扱いが異なる場合があります。必要に応じて税務署や税理士などの専門家へご確認ください。
掲載内容については可能な限り正確な情報を掲載するよう努めていますが、制度・税制・市場環境などは変更される場合があります。最新情報については、公的機関や各金融機関などの公式情報をご確認ください。
最終的な投資判断は、ご自身の投資目的、資産状況、運用期間、リスク許容度などを踏まえ、ご自身の判断と責任で行ってください。
AI生成コンテンツについて
当サイト「株-STUDY」で使用している一部のアイキャッチ画像、イラスト、4コマ漫画等は、生成AIを活用して制作しています。
これらの画像は、記事内容をより分かりやすく伝えることを目的として当サイト運営者が企画・編集したものです。
なお、記事本文については、運営者自身の知識・経験および信頼できる情報源をもとに作成・確認しています。
コメント