情報更新日:2026年8月29日
※本記事は、公開後も必要に応じて内容を見直し、情報を更新しています。
■はじめに
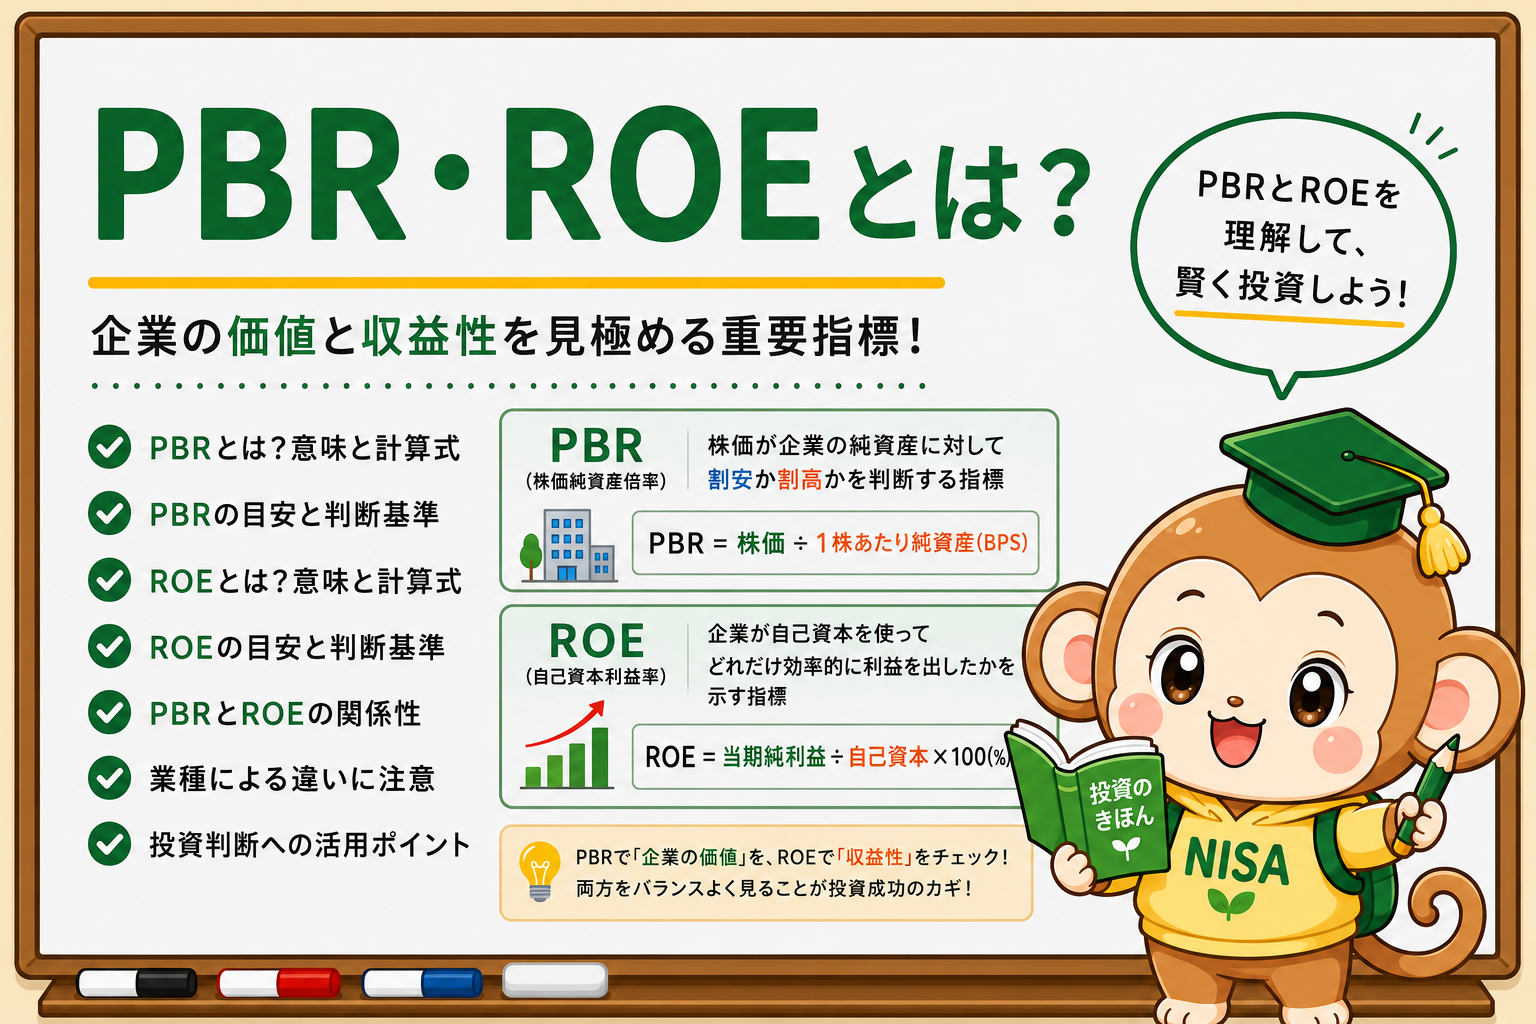
前回の記事では、企業の利益に対して株価がどの程度の水準にあるのかを見る指標、
「PER(株価収益率)」について解説しました。
今回は、PERとあわせて企業分析でよく使われる、
- PBR(株価純資産倍率)
- ROE(自己資本利益率)
について解説します。
PBRは、
「企業の自己資本に対して、株価がどの程度の水準にあるのか」を見るための指標です。
一方、ROEは、
「企業が自己資本を使って、どの程度効率的に利益を生み出しているのか」を見るための指標です。
さらに、この3つの指標には、
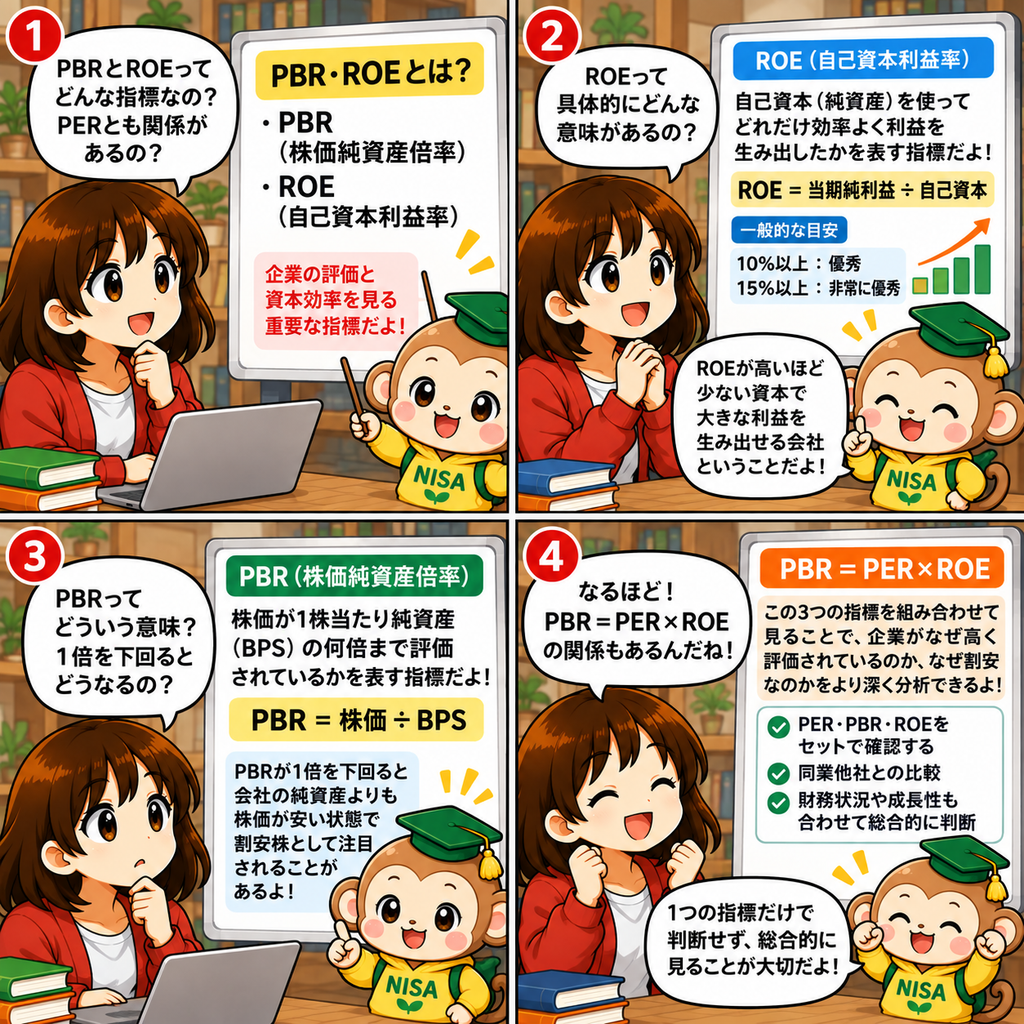
PBR = PER × ROEという関係があります。
ただし、PBRやROEも、
「○倍以下だから割安」
「○%以上だから優良企業」
と一つの数字だけで判断できるものではありません。
この記事では、
- ROEとは何か
- PBRとは何か
- PBR1倍割れをどう考えるか
- PBR=PER×ROEの意味
- PBR・PER・ROEをどう組み合わせて見るか
- 指標を見るときの注意点
について、初心者の方にも分かりやすく解説します。
■ROEとは?
ROEとは、Return on Equity(自己資本利益率)の略称です。
企業が自己資本を使って、どの程度利益を生み出したのかを見る代表的な収益性指標です。
日本取引所グループ(JPX)では、ROEについて、当期純利益を前期・当期の自己資本の平均値で割って計算する指標としています。
基本的な考え方は、ROE(%)= 当期純利益 ÷ 自己資本 × 100です。
実際には、期中に自己資本が変動することがあるため、
前期末と当期末の自己資本の平均値を使って計算する方法が一般的です。
例えば、
- 当期純利益:100億円
- 平均自己資本:1,000億円
だった場合、100億円 ÷ 1,000億円 × 100 =ROE 10%となります。
つまり、自己資本1,000億円に対して、1年間で100億円の当期純利益を生み出したというイメージです。
■ROEが高ければ良い企業なの?
一般的には、ROEが高い企業ほど、自己資本を効率的に利益へつなげていると考えることができます。
しかし、ROEが高い=必ず良い企業とは限りません。
ROEは、
- 利益が増える
- 自己資本が小さくなる
ことなどによって高くなります。
例えば、多額の借入を利用して自己資本の割合が小さくなっている企業では、ROEが高く見える場合があります。
また、
- 一時的な特別利益
- 資産売却
- 自社株買い
- 大きな負債
などによってROEが変化することもあります。
そのため、ROEを見るときには、「なぜこの企業のROEは高いのか?」を確認することが重要です。
私は、
- 過去からのROEの推移
- 同業他社との比較
- 利益の伸び
- 自己資本の変化
- 負債の状況
などもあわせて確認するようにしています。
■ROEは何%なら優秀?
「ROEは何%以上なら良いの?」と疑問に思う方もいると思います。
しかし、すべての企業に共通する、「ROE○%以上なら優良企業」という絶対的な基準はありません。
業種や企業のビジネスモデル、財務構造によって適切なROE水準は異なるからです。
例えば、多くの設備や資本を必要とする企業と、比較的少ない資本で事業を展開できる企業では、ROEの水準が異なる場合があります。
そのため私は、
「ROEが何%か」だけでなく、
- 同業他社より高いか低いか
- 過去から改善しているか
- 高いROEを継続できているか
- どのような理由でROEが高くなっているか
を見ることを意識しています。
■PBRとは?
PBRとは、Price Book-value Ratio(株価純資産倍率)の略称です。
日本取引所グループ(JPX)では、株価を1株当たり純資産で割ったものと定義されています。
計算式は、PBR(倍)= 株価 ÷ 1株当たり純資産(BPS)です。
例えば、
- 株価:1,000円
- BPS:2,000円
の場合、
1,000円 ÷ 2,000円 =PBR 0.5倍となります。
PBRは、株価と企業の株主資本(ストック)の関係を見る指標で、株価の相対的な水準を考えるための材料の一つです。
■BPSとは?
PBRを理解するためには、BPS(1株当たり純資産)についても知っておくと分かりやすくなります。
BPSとは、Book-value Per Shareの略で、企業の純資産などを1株当たりに換算した指標です。
イメージとしては、BPS = 純資産 ÷ 株式数です。
PBRは、このBPSに対して現在の株価が何倍の水準にあるのかを見ています。
例えば、
BPS2,000円に対して株価1,000円なら、
PBRは0.5倍です。
一方、
BPS2,000円に対して株価4,000円なら、
PBRは2倍となります。
■PBR1倍割れとは?
PBRについてよく話題になるのが、「PBR1倍割れ」です。
PBR1倍とは、株価と1株当たり純資産(BPS)が同じ水準であることを意味します。
PBR1倍未満であれば、計算上は株価がBPSを下回っている状態です。
そのため、「PBR1倍未満なら割安なのでは?」と考える方もいるかもしれません。
ただし、PBR1倍未満=必ず割安というわけではありません。
■「PBR1倍未満=解散価値より安い」とは限らない
PBR1倍割れについて、
「会社を解散すれば株価以上の資産が株主へ戻ってくる」と説明されることがあります。
しかし、この説明には注意が必要です。
BPSは会計上の純資産をもとに計算されており、企業が実際に解散した場合に、その金額がそのまま株主へ分配されるとは限りません。
例えば、
- 資産を帳簿上の価格で売却できるとは限らない
- 事業を終了するための費用が発生する
- 無形資産などの価値が変化する
- 負債などの処理が必要になる
といったことが考えられるからです。
そのため、PBRは、
「企業の解散価値そのもの」ではなく、株価と会計上の純資産の関係を見る指標
と理解しておく方がよいでしょう。
■なぜPBR1倍割れが注目されているの?
日本株では近年、PBRやROEなどの資本効率に対する注目が高まっています。
その背景の一つが、東京証券取引所による、
「資本コストや株価を意識した経営の実現に向けた対応」です。
東京証券取引所は2023年3月、プライム市場・スタンダード市場の全上場会社に対して、
- 自社の資本コスト
- 資本収益性
- 株価や市場評価
などを把握・分析し、改善に向けた取り組みを継続的に行うことを要請しました。
そして2026年4月には、その内容をアップデートし、経営資源の適切な配分などについても考え方を示しています。
ここで大切なのは、
「東証がPBR1倍割れ企業だけにPBRを1倍以上にするよう求めている」わけではない
ということです。
対象はプライム市場・スタンダード市場の全上場会社です。
また、単純に自社株買いや増配を行えばよいというものでもなく、東証は、資本コストを上回る資本収益性や持続的な成長に向けた取り組みを重視しています。
■PBRが低い理由を考える
PBRが低い企業を見つけたときには、「安いから買う」のではなく、
「なぜ市場からこの評価を受けているのか?」を考えることが重要です。
例えば、
- ROEが低い
- 利益成長が期待されていない
- 保有資産を十分に活用できていない
- 業界全体の成長性が低い
- 財務や事業に懸念がある
- 将来の利益減少が予想されている
など、さまざまな理由が考えられます。
反対に、企業の収益性や事業内容が変化すれば、市場からの評価が変わる場合もあります。
PBRそのものよりも、PBRがその水準になっている理由を調べることが企業分析では重要です。
■「PBR=PER×ROE」の関係
PER・PBR・ROEを理解すると、3つの指標の間にある重要な関係が分かります。
それが、PBR = PER × ROEです。
ただし、この式ではROEを「10%」ではなく、0.10のような小数で扱います。
例えば、
- PER:15倍
- ROE:10%=0.10
なら、15 × 0.10 =PBR 1.5倍となります。
■なぜ「PBR=PER×ROE」になるの?
それぞれの式を簡単にすると、
PER = 株価 ÷ 1株当たり利益(EPS)
ROE = 利益 ÷ 自己資本
PBR = 株価 ÷ 1株当たり純資産(BPS)
です。
1株当たりの数値を使って考えると、
PER × ROE=株価 ÷ EPS × EPS ÷ BPSとなります。
EPSが約分され、株価 ÷ BPSが残ります。
これはPBRなので、PBR = PER × ROEという関係になります。
※実際の公表値では、PER・PBR・ROEの計算に使う利益・自己資本の時点や平均値などが異なることがあるため、公表されている3つの数値が厳密に一致しない場合があります。
■PBR=PER×ROEから何が分かる?
この関係を理解すると、「PBRがなぜ高いのか、低いのか」を考えるヒントになります。
例えば、
ROEが高い企業
ROEが高ければ、自己資本に対して多くの利益を生み出していることになります。
市場がその収益性や将来性を評価している場合、PBRが高い水準になることがあります。
ただし、ROEが高ければ必ずPBRが高くなるわけではありません。
将来の利益減少が予想されていたり、事業上のリスクが意識されていたりすれば、PERが低くなり、PBRも低い場合があります。
ROEが低い企業
ROEが低い企業では、自己資本に対して十分な利益を生み出せていない可能性があります。
その結果、市場評価が低く、PBRが低くなるケースもあります。
一方、現在のROEが低くても、将来大きく改善すると市場から期待されている企業では、PERが高くなる場合もあります。
つまり、
PBRだけでは「なぜその評価になっているのか」は分かりません。
そこでPERとROEに分けて考えることが役立ちます。
■具体例で考えてみよう
3社の例を見てみます。
A社
- PER:20倍
- ROE:10%
20 × 0.10 =PBR:約2倍
B社
- PER:10倍
- ROE:10%
10 × 0.10 =PBR:約1倍
C社
- PER:10倍
- ROE:5%
10 × 0.05 =PBR:約0.5倍
この例だけを見ると、A社はB社より市場から高いPERがついています。
一方、C社はB社とPERが同じでもROEが低いため、PBRも低くなっています。
ここから、
PBRの違いには、企業の収益性を示すROEと、市場からの評価を反映するPERの両方が関係している
ことが分かります。
ただし、この数字だけで、
「A社が一番良い」
「C社が一番割安」
と判断することはできません。
なぜPERやROEがその水準になっているのかを、決算や事業内容まで確認する必要があります。
■ROEが高くても注意したいポイント
企業分析では、「高ROE=優良企業」と単純に考えないことも重要です。
例えば、次のようなケースがあります。
① 負債が大きい
自己資本が少なく、借入などを多く利用している企業では、ROEが高くなりやすい場合があります。
そのため、
- 自己資本比率
- 有利子負債
- キャッシュフロー
なども確認します。
② 一時的な利益が発生している
資産売却などによって当期純利益が一時的に増加すると、ROEも高くなる場合があります。
継続的な収益力なのかを確認することが重要です。
③ 自己資本が小さくなっている
自社株買いなどによって自己資本が減少すると、ほかの条件が同じでもROEが上昇することがあります。
そのため、ROEの数字だけでなく、分子の利益と分母の自己資本がどう変化したのかを見ることが大切です。
■PBR・ROEは「比較」と「推移」で見る
PERと同じように、PBRやROEも単独の数字だけでは判断しにくい指標です。
私は主に、
① 同業他社と比較する
同じような事業を行う企業と、
- PER
- PBR
- ROE
を比較します。
同じ業界でも事業構成や財務状況は異なりますが、企業を見る一つの参考になります。
② 過去からの推移を見る
現在のPBRやROEだけではなく、数年間でどのように変化しているのかも確認します。
例えば、
ROEが、5% → 7% → 9%と改善しているのであれば、
「何によって改善しているのだろう?」と調べるきっかけになります。
反対にROEが低下している場合も、その原因を決算資料などから確認します。
③ 事業内容と合わせて見る
最終的には、
- 売上高
- 利益
- キャッシュフロー
- 財務状況
- 競争力
- 成長戦略
- 事業等のリスク
などと組み合わせて判断する必要があります。
■私が企業分析で重視していること
私自身も企業分析をするときには、
- PER
- PBR
- ROE
を確認しています。
しかし、これらの数字だけで投資判断を決めることはありません。
あわせて、
- 売上高
- 営業利益・経常利益
- EPS
- キャッシュフロー
- 自己資本比率
- 負債
- 事業内容
- 将来の成長性
- 市場環境
- 企業が抱えるリスク
なども確認しています。
特に、
PBR=PER×ROEという関係を知っておくと、「この企業はPBRが低い」で終わるのではなく、
「ROEが低いからPBRが低いのかな?」
「ROEは高いのに、なぜPERが低く評価されているのだろう?」
と、一歩踏み込んで企業を見るきっかけになります。
重要なのは、
指標から答えを出すことではなく、指標を企業について調べるための入り口として使うこと
だと私は考えています。
■初心者はPER・PBR・ROEをどう見ればいい?
初めて企業を分析する場合は、次のような順番で確認すると分かりやすいと思います。
① PERを確認する
利益に対して株価がどの程度の水準かを見る。
↓
② PBRを確認する
純資産に対して株価がどの程度の水準かを見る。
↓
③ ROEを確認する
自己資本をどの程度効率的に利益へつなげているかを見る。
↓
④ 同業他社と比較する
↓
⑤ 過去数年間の推移を見る
↓
⑥ なぜその数字になっているのか決算資料などで調べる
↓
⑦ 事業内容・財務状況・リスクも確認する
このように見ることで、
単純に、
「PBR1倍未満だから買い!」と考えるのではなく、
「なぜ市場はこの企業をPBR1倍未満で評価しているのだろう?」と考えられるようになります。
■まとめ
PBRとROEは、ファンダメンタルズ分析でよく利用される代表的な指標です。
PBR(株価純資産倍率)は、株価が1株当たり純資産の何倍の水準にあるかを見る指標です。
ROE(自己資本利益率)は、企業が自己資本を使って、どの程度効率的に利益を生み出しているかを見る指標です。
そして、
PBR = PER × ROEという関係があります。
ただし、
- PBR1倍未満=必ず割安ではない
- PBR1倍未満=実際の解散価値とは限らない
- ROEが高い=必ず優良企業ではない
- ROEには負債や自己資本の大きさも影響する
- PER・PBR・ROEは業種によって水準が異なる
- 一つの指標だけでは企業の良し悪しを判断できない
という点には注意が必要です。
PER・PBR・ROEを「買う・買わないを決める答え」として使うのではなく、
「なぜこの企業はこの評価を受けているのか?」を考えるための材料として活用してみましょう。
企業の決算や事業内容まで確認することで、ファンダメンタルズ分析への理解も深まっていくと思います。
■次におすすめの記事
次は「テクニカル分析とは?」へ
PER・PBR・ROEなどを使って企業の業績や価値を見る方法を学んだら、次は**株価チャートや出来高などから値動きを分析する「テクニカル分析」**について学んでみましょう。
ファンダメンタルズ分析が企業の業績や財務状況などを見るのに対して、テクニカル分析では株価や出来高などの市場データから、相場の動きを考えていきます。
▶ テクニカル分析とは?初心者向けに基本的な考え方を解説
あわせて読みたい
・PER(株価収益率)とは?株価水準を見る代表的な指標を初心者向けに解説
・ファンダメンタルズ分析とは?企業の価値を考えるための基本を初心者向けに解説
■参考・情報源
本記事の作成・更新にあたり、以下の公的機関等の情報を参考にしています。
日本取引所グループ(JPX)「株価純資産倍率(PBR)」
PBRの定義・基本的な考え方
https://www.jpx.co.jp/glossary/ka/74.html
日本取引所グループ(JPX)「自己資本当期純利益率(ROE)」
ROEの定義・計算方法
https://www.jpx.co.jp/glossary/sa/549.html
日本取引所グループ(JPX)「株価収益率(PER)」
PERの定義・基本的な考え方
https://www.jpx.co.jp/glossary/ka/73.html
日本取引所グループ(JPX)「株価検索-はじめての方へ」
PER・PBR・ROEの計算方法や基本的な見方
https://port.jpx.co.jp/jpxhp/portdocs/beginner_a_03.html
東京証券取引所「資本コストや株価を意識した経営の実現に向けた対応」
2023年3月の要請、および2026年4月のアップデートを含む最新の取り組み
https://www.jpx.co.jp/equities/follow-up/02.html
※個別企業のPER・PBR・ROEなどを確認する場合は、各企業の最新の決算短信、有価証券報告書、決算説明資料などの一次情報もあわせて確認してください。
■免責事項
本記事は、PBR・ROE・PERなどの株価・財務指標や株式投資に関する一般的な情報の提供と、筆者個人の経験・考え方を紹介することを目的としています。
特定の企業・銘柄・金融商品の購入・売却を推奨したり、将来の投資収益を保証したりするものではありません。
PBR・PER・ROEなどの指標は、企業業績、株価、自己資本、会計上の数値などによって変化します。また、PBRやPERが低いことが将来の株価上昇を意味するものではなく、ROEが高いことが将来の企業業績や投資成果を保証するものでもありません。
株式投資には、企業業績の悪化、市場環境の変化、金利・為替の変動などによって株価が下落し、元本割れが生じる可能性があります。
掲載内容については正確性の確保に努めていますが、企業情報、市場環境、制度等は変更される場合があります。最新情報については、日本取引所グループ、金融庁、各企業の有価証券報告書・決算短信・公式IR情報などをご確認ください。
最終的な投資判断は、ご自身の目的・資産状況・リスク許容度などを踏まえて、ご自身の責任で行ってください。
AI生成コンテンツについて
当サイト「株-STUDY」で使用している一部のアイキャッチ画像、イラスト、4コマ漫画等は、生成AIを活用して制作しています。
これらの画像は、記事内容をより分かりやすく伝えることを目的として当サイト運営者が企画・編集したものです。
なお、記事本文については、運営者自身の知識・経験および信頼できる情報源をもとに作成・確認しています。
コメント