情報更新日:2026年8月24日
※本記事は、公開後も必要に応じて内容を見直し、情報を更新しています。
■はじめに
NISAでインデックス投資を始めてみると、
「個別株も買ってみたい!」
「もう少し積極的にリターンを狙ってみたい!」
と思う方もいるのではないでしょうか?
しかし、ここで大切になるのが、
「資産全体のうち、どのくらいを積極的な投資に回すのか?」という資産配分の考え方です。
そこで今回は、長期投資を考えるうえで知っておきたい
「コア・サテライト戦略」について、初心者向けにわかりやすく解説します。
コア・サテライト戦略には決められた唯一の正解があるわけではありません。
自分の年齢、資産状況、投資期間、リスク許容度などに合わせて、無理なく続けられる資産配分を考えることが大切です。
■コア・サテライト戦略とは?
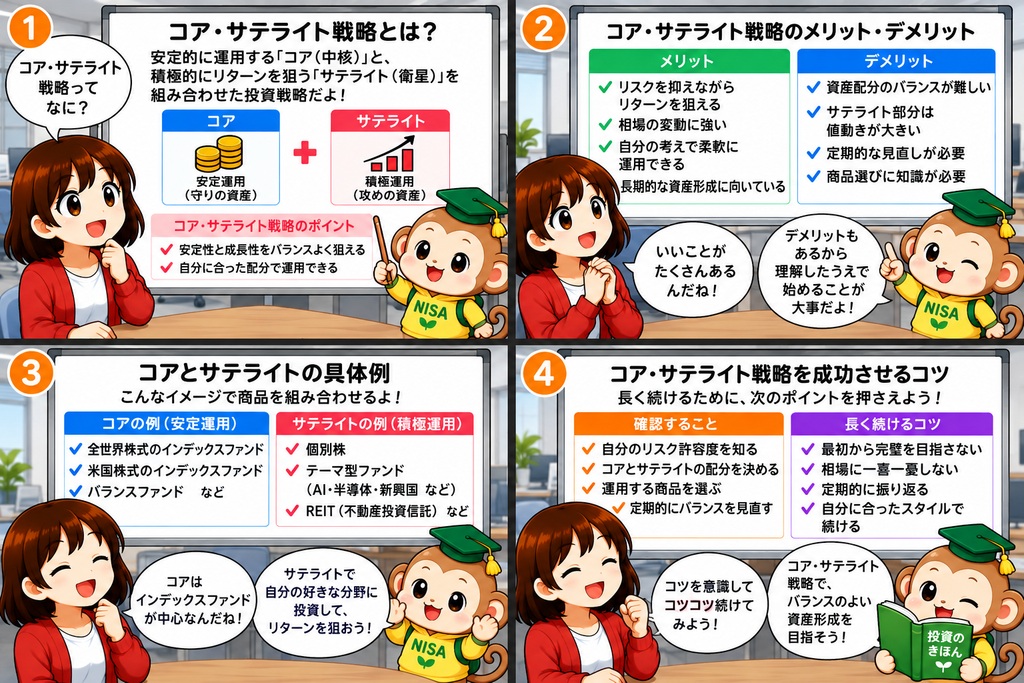
コア・サテライト戦略とは、
「資産運用の中心となるコア」と「特定の投資機会を狙うサテライト」を組み合わせる考え方です。
名前の由来は、
- コア(Core)=中心
- サテライト(Satellite)=衛星
という意味です。
イメージとしては、
「地球のようなどっしりしたコアの周りを、衛星であるサテライトが回っている」と考えると分かりやすいでしょう。
一般的なコア・サテライト型のポートフォリオでは、コアに幅広く分散されたインデックスファンドなどを置き、その周囲に特定のテーマや銘柄などを組み合わせます。
つまり、
コアで資産形成の土台を作り、サテライトで自分が狙いたい投資機会を取り入れるという考え方です。
■コア(Core)とは?
コアは、資産運用における「土台」の部分です。
例えば、
- 全世界株式(オールカントリー)
- S&P500
- その他の幅広く分散されたインデックスファンド
などが候補になります。
ただし、どの商品をコアにするかは、投資家の目的やリスク許容度によって異なります。
コアとして重要なのは、「長期的な資産形成の土台として保有する」という考え方です。
例えば、幅広い市場へ分散投資するインデックスファンドをコアにすることで、1社だけに集中して投資する場合と比べて、特定企業の影響を抑えやすくなります。
金融庁も、資産形成において「長期・積立・分散投資」を有効な選択肢の一つとして紹介しています。
■サテライト(Satellite)とは?
一方、サテライトはコアの周囲に配置する「積極運用」の部分です。
例えば、
- 個別株
- 高配当株
- 特定の業種・テーマに投資する商品
- NASDAQ100など特定指数に連動する商品
- 特定の地域や市場に集中する商品
などが考えられます。
サテライトの目的は、「自分が注目している投資先をポートフォリオに加えること」です。
例えば、
「AI関連企業に注目している」
「応援したい企業がある」
「特定の成長市場に投資してみたい」
という場合に、サテライトとして組み入れる方法があります。
ただし、特定の企業やテーマに集中すると、その分値動きが大きくなる可能性があります。
そのため、「サテライトだから何でも買っていい」というわけではありません。
投資する商品や企業の特徴、リスクを理解したうえで組み入れることが大切です。
■「コアで守り、サテライトで攻める」とは?
コア・サテライト戦略を簡単に表現すると、
「コアを資産形成の土台にして、サテライトで積極的な投資を行う」という考え方です。
例えば、
コア
- 全世界株式
- S&P500
- その他の分散されたインデックスファンド
↓
サテライト
- 個別株
- 特定テーマ
- 特定業種
- 特定市場
という形です。
ただし、
「コア=安全、サテライト=危険」
と単純に考えるのは適切ではありません。
株式市場そのものに価格変動がありますし、コアに株式インデックスを置く場合も元本割れの可能性があります。
そのため、
「コアは比較的分散された資産、サテライトはより集中した投資」と理解すると分かりやすいです。
■なぜコアを大きくするの?
投資を長く続けるためには、
「大きな損失によって投資を続けられなくならないこと」が重要です。
例えば、資産の大部分を1つの企業に集中して投資してしまうと、その企業の業績悪化や不祥事などによって、資産全体が大きく影響を受ける可能性があります。
一方、幅広く分散された資産をコアとして持っていれば、特定の1社だけの影響を受けにくくなります。
また、コアを中心とした運用にすることで、
- 投資方針をシンプルにしやすい
- 長期投資を続けやすい
- サテライト部分の値動きに振り回されにくくなる
といったメリットも期待できます。
金融庁も、分散投資について、値動きの異なる複数の資産に分散することで価格変動をある程度抑え、安定的な運用を目指せると説明しています。
■コアとサテライトの比率はどう決める?
ここで気になるのが、
「コアとサテライトを何%ずつにすればいいの?」ということではないでしょうか。
結論から言うと、決められた正解はありません。
重要なのは、
- 年齢
- 投資期間
- 資産状況
- 収入
- 今後必要になるお金
- 投資経験
- リスク許容度
などを考慮して、自分に合った比率を決めることです。
例えば、考え方の一例として、
| 投資スタイル | コア | サテライト |
|---|---|---|
| シンプル運用 | 100% | 0% |
| 初心者向けの一例 | 90% | 10% |
| 標準的な一例 | 80% | 20% |
| 積極運用の一例 | 70% | 30% |
| より積極的な一例 | 60% | 40% |
などの配分を考えることはできます。
ただし、これはあくまで資産配分を考えるための例です。
「初心者は90:10にしなければならない」
「30%までなら安全」
という意味ではありません。
例えば、株価が大きく下落したときに10%のサテライト部分でも不安になってしまうのであれば、サテライトの割合をさらに小さくする方法もあります。
逆に、十分な投資経験があり、大きな値動きを理解したうえで積極的に運用できる人であれば、サテライトの割合を高める選択肢もあります。
■リスク許容度を考えることが重要
コア・サテライト戦略で非常に重要なのが、
「自分はどのくらいの損失まで耐えられるのか?」というリスク許容度です。
例えば、
「30%下落しても長期投資を続けられる」という人と、
「10%下落しただけでも不安になって売ってしまいそう」という人では、適した資産配分は同じではありません。
投資では、
「どれだけ利益を狙えるか」だけではなく、「どれだけの損失に耐えられるか」
も考える必要があります。
特にサテライト部分では、個別株や特定テーマなど、値動きの大きい投資先を選ぶことがあります。
そのため、
「この投資先が半分になっても保有し続けられるか?」くらいの視点で考えてみることも大切です。
■リスクを取ること自体が悪いわけではない
ここで勘違いしてはいけないのが、
「リスクを取る=悪い投資」ではないということです。
投資にはリスクがあり、リスクとリターンには一定の関係があります。
大切なのは、「自分がどれくらいのリスクを取っているのかを理解しているか」です。
例えば、
全世界株式などの分散されたインデックスファンドだけで資産形成をする方法もあります。
これは非常にシンプルな方法です。
一方で、
「個別株について勉強したい」
「特定の企業に投資してみたい」
「投資についてもっと経験を積みたい」
という場合には、資産の一部をサテライトとして運用する方法も考えられます。
どちらが正解というわけではありません。
■サテライト枠の個別株は「投資の勉強」にもなる
個別株投資を始めると、
- 決算
- 売上高
- 営業利益
- PER
- PBR
- ROE
- 金利
- 為替
- 景気
など、さまざまな情報を見るようになります。
例えば、
「なぜこの企業の株価が上がったのか?」
「なぜこの会社の利益が増えたのか?」
「金利が上がると企業にどんな影響があるのか?」
などを考えることで、企業や経済について学ぶきっかけになります。
私自身も個別株投資を経験することで、企業の決算や財務情報を見る習慣が身につきました。
ただし、
「勉強になるから」という理由だけで、大きな金額を投資する必要はありません。
まずは自分が失っても生活に影響しない余剰資金の範囲で、無理のない金額から始めることが大切です。
■初心者におすすめの考え方
投資を始めたばかりの方は、まず、「コアとなる資産を作る」ことから考えてみるとよいでしょう。
例えば、
- NISAで分散されたインデックスファンドを積み立てる
- 長期的な資産形成を意識する
- 投資に回す金額を無理のない範囲にする
といった方法です。
そのうえで、
「個別株にも挑戦してみたい」と思ったら、サテライトとして少額から始める方法があります。
このように、
「まず土台を作り、その後で自分に合った範囲で投資の幅を広げる」という考え方なら、初心者でも取り組みやすいでしょう。
なお、NISAのつみたて投資枠は、金融庁が長期・積立・分散投資に適した一定の投資信託を対象としています。
■コア100%でも十分な選択肢
コア・サテライト戦略を紹介すると、
「サテライトもやった方がいいの?」と思う方もいるかもしれません。
しかし、サテライト投資は必須ではありません。
例えば、分散されたインデックスファンドだけで長期的な資産形成を行うという方法もあります。
投資は複雑にすればするほど良いわけではありません。
むしろ、
「自分が理解できて、長く続けられる投資方法を選ぶ」ことが大切です。
「コア100%」という選択も、十分に合理的な選択肢の一つです。
■筆者の場合
私自身は、インデックス投資を資産形成の中心にしながら、個別株などにも投資しています。
個別株では、
- テスラ
- エヌビディア
- その他の米国個別株や日本個別株
などの成長企業に投資した経験があります。
ただし、個別株はインデックス投資と比べて値動きが大きくなることがあり、企業固有のリスクもあります。
そのため、現在は家計全体で、
「インデックス投資を中心にしながら、個別株などを組み合わせる」という考え方を意識しています。
私自身も投資経験を積む中で、サテライト部分を大きくしすぎないことの重要性を感じています。
※筆者の具体的な投資内容については、「NISA投資体験談」などの関連記事でも紹介しています。
■コア・サテライト戦略のメリット・注意点
ここまでの内容を整理すると、コア・サテライト戦略には次のような特徴があります。
メリット
- 資産形成の土台を作りやすい
- 投資方針を整理しやすい
- 個別株やテーマ投資にも挑戦できる
- 投資について学ぶきっかけになる
- 自分の投資スタイルに合わせて配分を調整できる
注意点
- サテライト部分の値動きが大きくなる可能性がある
- 個別株では企業固有のリスクがある
- サテライトの比率を高くしすぎると、ポートフォリオ全体のリスクが高くなる可能性がある
- 「利益を狙いたい」という気持ちから、無理な投資をしてしまう可能性がある
- 配分を決めても、相場変動によって比率が変化する
そのため、定期的に自分の資産配分を確認することも大切です。
■まとめ
コア・サテライト戦略とは、
「資産形成の土台となるコア」と「特定の投資機会を狙うサテライト」を組み合わせる考え方です。
基本的なイメージは、
- コア:分散されたインデックス投資など
- サテライト:個別株・特定テーマなど
です。
ただし、「コア80%・サテライト20%が正解」というような決まったルールがあるわけではありません。
大切なのは、
- 自分のリスク許容度
- 投資期間
- 資産状況
- 投資経験
- 今後必要になるお金
などを考慮して、自分に合った資産配分を決めることです。
また、サテライトを持たず、コア100%で運用する方法も十分に選択肢になります。
投資で大切なのは、短期間で大きな利益を狙うことだけではありません。
「無理なく、長く続けられる投資方法を選ぶこと」も非常に重要です。
これから投資を始める方は、まず自分の生活を守ることを優先し、そのうえで無理のない範囲から資産形成を始めてみてはいかがでしょうか。
次回は、
「確定拠出年金(DC)とは?」について、初心者向けにわかりやすく解説していきます。
当ブログでは、短期売買ではなく、中長期的な視点に基づく株式投資を主なテーマとして取り上げています。
■次におすすめの記事
確定拠出年金(DC)とは?
▶見る
「リスク許容度」とは?
▶見る
筆者の投資体験談(NISA成長枠運用編)
▶見る
筆者の投資体験談(NISAつみたて枠運用編)
▶見る
■参考・情報源
本記事の作成・内容確認にあたり、以下の公的機関・公式情報を参考にしています。
Vanguard「Vanguard’s portfolio construction framework」
https://corporate.vanguard.com/content/dam/corp/research/pdf/vanguards_portfolio_construction_framework.pdf
ISA制度や金融商品に関する最新情報については、各公式サイトをご確認ください。
金融庁「資産形成の基本:NISA特設ウェブサイト」
https://www.fsa.go.jp/policy/nisa2/invest/
金融庁「NISAを知る:NISA特設ウェブサイト」
https://www.fsa.go.jp/policy/nisa2/know/
金融庁「長期・積立・分散投資の考え方」
https://www.fsa.go.jp/policy/nisa2/about/nisa2024/slide_202406.pdf
※各情報源の内容は、記事更新日時点で確認しています。NISA制度や金融商品の内容等は変更される場合があります。また、分散投資によってリスクを完全になくすことはできず、投資には元本割れの可能性があります。実際に投資を行う際は、最新の公式情報を確認したうえで、ご自身の投資目的やリスク許容度に応じて判断してください。
■免責事項
この記事は、投資収益の保証、特定の金融商品の勧誘、売買の推奨等を目的としたものではありません。
また、本記事で紹介している資産配分や投資方法は、あくまで一般的な考え方や筆者個人の経験を紹介するものです。
特定の比率や投資方法が、すべての人に適しているわけではありません。
投資には元本割れのリスクがあります。
最終的な投資判断は、ご自身の資産状況、投資目的、投資期間、リスク許容度などを踏まえて、ご自身の判断と責任で行ってください。
AI生成コンテンツについて
当サイト「株-STUDY」で使用している一部のアイキャッチ画像、イラスト、4コマ漫画等は、生成AIを活用して制作しています。
これらの画像は、記事内容をより分かりやすく伝えることを目的として当サイト運営者が企画・編集したものです。
なお、記事本文については、運営者自身の知識・経験および信頼できる情報源をもとに作成・確認しています。
コメント