情報更新日:2026年8月17日
※本記事は、2026年8月17日時点のNISA制度に関する情報をもとに作成・更新しています。制度内容や投資商品の情報は変更される場合がありますので、最新情報については金融庁・国税庁などの公式情報をご確認ください。
■はじめに
株式投資の基礎①〜⑤では、
①株の仕組み
②利益の種類
③インデックス(指数)投資
④インデックス投資に関係する投資信託・ETFおよび証券口座の作り方
⑤世界の主要指数(インデックス投資の種類の詳細)
について学んできました。
ここまで理解できたら、次に知っておきたいのが**「NISA(ニーサ)」**です。
NISAは、投資によって得られた利益を非課税にできる税制優遇制度です。
これから株式投資や投資信託を始める方にとって、ぜひ知っておきたい制度の一つです。
今回は、NISAの基本的な仕組みから、投資枠、メリットや注意点まで、初心者の方にも分かりやすく解説していきます。
■NISAとは?
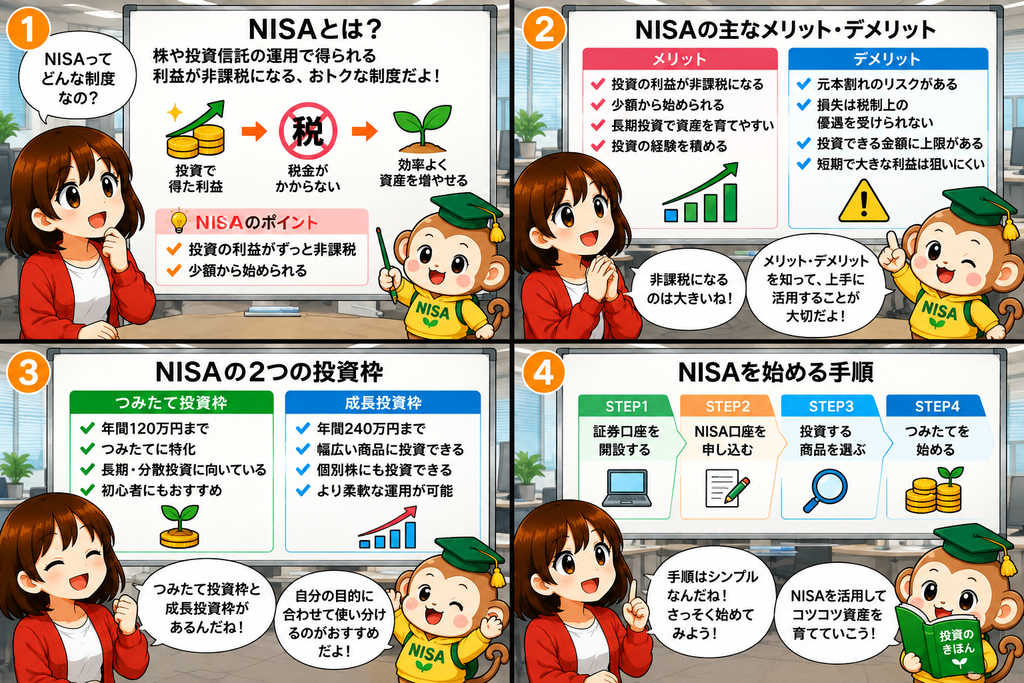
NISA(少額投資非課税制度)とは、個人の資産形成を支援するために国が設けている税制優遇制度です。
通常、株式や投資信託などへの投資によって得られた売却益や配当・分配金には、原則として約20%の税金がかかります。
NISAでは、一定の投資枠の中で購入した金融商品から得られる利益が非課税になります。
そのため、長期的な資産形成を考える上で、多くの投資家が活用している制度です。
ただし、
「NISAだから必ず利益が出る」
という制度ではありません。
NISAはあくまでも、**「投資によって得られた利益を非課税にする制度」**です。
投資した金融商品の価格が下落すれば、損失が発生する可能性もあります。
そのため、NISAを利用する際には、制度のメリットだけでなく、投資そのもののリスクについても理解しておくことが大切です。
■2024年から新しいNISAがスタート
2024年から、これまでのNISA制度が大きく見直され、新しいNISAがスタートしました。
新しいNISAでは、
- つみたて投資枠
- 成長投資枠
の2つの投資枠が設けられています。
それぞれ投資できる商品や年間投資枠が異なります。
また、2つの投資枠は併用することができます。
そのため、目的や投資スタイルに合わせて、それぞれの枠を活用することが可能です。
■つみたて投資枠とは?
つみたて投資枠では、長期・積立・分散投資に適した一定の投資信託などが対象となっています。
年間投資枠は120万円です。
対象となる商品には一定の条件が設けられているため、投資初心者が長期的な資産形成を考える際にも利用しやすい仕組みになっています。
例えば、
- S&P500に連動するインデックスファンド
- 全世界株式に連動するインデックスファンド
など、長期・積立・分散投資を目的として利用されている商品もあります。
ただし、具体的な対象商品は変更される場合がありますので、実際に購入する際は最新の対象商品一覧を確認しましょう。
■成長投資枠とは?
成長投資枠では、一定の条件を満たした投資信託に加えて、国内外の株式などにも投資できます。
年間投資枠は240万円です。
つみたて投資枠よりも幅広い金融商品へ投資できるため、個別株やETFなどを活用したい投資家にも利用されています。
ただし、成長投資枠で購入できる商品には一定の除外条件があります。
そのため、「成長投資枠ならすべての株式・投資信託を購入できる」というわけではありません。
購入を検討している商品がNISAの対象となっているか、証券会社の商品ページなどで確認することが大切です。
■NISAは年間最大360万円まで投資できる
つみたて投資枠と成長投資枠は併用することができます。
そのため、
- つみたて投資枠:年間120万円
- 成長投資枠:年間240万円
合計で年間最大360万円まで投資することができます。
ただし、年間360万円という金額は「必ず投資しなければならない金額」ではありません。
投資は、自分の収入や生活費、貯蓄、将来必要となる資金などを考えた上で、無理のない範囲で行うことが重要です。
■NISAの非課税保有限度額は1,800万円
新しいNISAでは、生涯にわたる非課税保有限度額が1,800万円に設定されています。
このうち、成長投資枠で利用できるのは1,200万円までです。
つみたて投資枠だけを利用して1,800万円の非課税保有限度額を使うこともできます。
一方で、成長投資枠だけで1,800万円すべてを利用することはできません。
ここはNISAを長期的に利用する上で重要なポイントです。
■NISAの非課税期間は無期限
新しいNISAでは、非課税保有期間が無期限となっています。
以前のNISA制度では非課税で保有できる期間に制限がありましたが、新しいNISAでは非課税保有期間が無期限になりました。
そのため、長期的な資産形成を考えやすい制度になっています。
例えば、20年、30年といった長期間にわたって投資を続ける場合でも、NISA口座で保有している対象商品の利益について、非課税のメリットを活用できます。
ただし、投資商品の価格が上昇することを保証する制度ではありません。
長期投資であっても、途中で大きな値下がりが発生する可能性はあります。
■売却した場合、非課税枠は再利用できる
新しいNISAでは、保有している商品を売却した場合、その商品の取得価額(簿価)に相当する非課税保有限度額を、翌年以降に再利用することができます。
例えば、NISA口座で100万円の商品を購入し、その商品を売却した場合、翌年以降に100万円分の非課税保有限度額を再利用できる仕組みです。
ただし、売却した商品の時価ではなく、取得価額(簿価)を基準として再利用できる点に注意が必要です。
また、売却したその年にすぐ非課税枠が復活するわけではありません。
NISAを長期的に活用する場合は、この仕組みも理解しておきましょう。
■NISAのメリット
NISAの大きなメリットは、投資によって得られた利益が非課税になることです。
例えば、100万円を投資して110万円になった場合、通常の課税口座では利益10万円に対して税金がかかります。
一方、NISA口座で購入した商品であれば、一定の条件のもとで、この利益に対する税金が非課税になります。
長期間投資を続けるほど、非課税によるメリットを活用できる場面も増えていきます。
特に、長期的な資産形成を目的として投資する場合には、NISAの非課税メリットを活用することが重要になります。
■NISAは「安全な預金」ではない
ここで、NISAについて大切な注意点があります。
それは、
NISAは預金ではなく、投資のための制度である
ということです。
例えば、S&P500や全世界株式などのインデックスファンドをNISAで購入したとしても、株式市場が下落すれば、保有している投資信託の評価額も下落します。
場合によっては、投資元本を大きく下回る可能性もあります。
したがって、
「NISAだから安全」
「NISAなら損をしない」
という考え方は正しくありません。
NISAは、
「投資を行う際に税制上の優遇を受けられる制度」
と理解しておきましょう。
■NISAでは損益通算ができない
NISAには、課税口座とは異なる注意点もあります。
NISA口座で発生した損失は、他の課税口座で発生した利益と損益通算することができません。
例えば、NISA口座で50万円の損失が発生し、特定口座で50万円の利益が発生したとしても、NISAの損失と特定口座の利益を相殺することはできません。
これは、NISAを利用する上で知っておきたいデメリットの一つです。
■NISAは無理に満額投資する必要はない
NISAには年間360万円という大きな投資枠があります。
しかし、
「せっかくの非課税枠だから、満額投資しなければもったいない」
と考える必要はありません。
例えば、
- 生活費
- 住宅購入資金
- 教育資金
- 緊急時の生活防衛資金
など、近い将来に使う予定のお金まで投資に回してしまうと、必要なときに現金が不足する可能性があります。
投資は長期間続けることが重要です。
そのため、
「いくら投資できるか」ではなく、「無理なく何年も続けられる金額はいくらか」
という視点で投資額を決めることが大切だと考えています。
■筆者自身もNISAを利用しています
筆者自身もNISAを利用して、長期的な資産形成を行っています。
投資を始めた当初は、NISA制度について十分に理解していたわけではありません。
実際に投資を経験し、書籍やYouTubeなどで学ぶ中で、
- 投資商品のコスト
- 長期投資
- インデックス投資
- リスク管理
- 非課税制度
などについて少しずつ理解するようになりました。
NISAは便利な制度ですが、
制度を知ることと、投資商品を理解することは別の話です。
NISAだからという理由だけで商品を選ぶのではなく、
「自分は何に投資しているのか?」
「どのようなリスクがあるのか?」
「どのくらいの期間、投資を続けるのか?」
を考えることが重要だと思っています。
■NISAを始める前に確認したいこと
これからNISAを始めようと考えている方は、次のポイントを確認してみてください。
① 投資する目的を決める
まず、
「なぜ投資をするのか?」
を考えてみましょう。
例えば、
- 老後資金
- 教育資金
- 住宅購入
- 将来の生活資金
- 早期リタイア
など、人によって目的は異なります。
目的が明確になると、必要な金額や投資期間も考えやすくなります。
② 投資できる金額を決める
生活費や緊急時の資金を確保した上で、無理なく投資できる金額を考えましょう。
NISAの投資枠をすべて使い切る必要はありません。
③ 投資商品を理解する
S&P500、全世界株式、NASDAQ100など、投資対象によってリスクや特徴は異なります。
「人気だから」という理由だけで選ばず、
- 投資対象
- 構成銘柄
- コスト
- 過去の値動き
- リスク
などを確認しておきましょう。
④ 長期的な視点を持つ
株式市場は短期間では大きく変動します。
そのため、短期的な値動きだけで投資判断をするのではなく、
「自分は何年投資するのか?」
という長期的な視点を持つことが大切です。
■まとめ
NISAは、投資によって得られた利益を非課税にできる税制優遇制度です。
2024年から始まった新しいNISAでは、
- つみたて投資枠:年間120万円
- 成長投資枠:年間240万円
- 年間最大投資額:360万円
- 非課税保有限度額:1,800万円
- 成長投資枠の限度額:1,200万円
- 非課税保有期間:無期限
という仕組みになっています。

ただし、NISAは投資そのもののリスクをなくす制度ではありません。
投資した金融商品の価格が下落すれば、損失が発生する可能性があります。
また、NISA口座で発生した損失は、他の課税口座との損益通算ができません。
だからこそ、
「NISAだから安心」
ではなく、
「NISAという制度を理解した上で、自分に合った投資をする」
ことが大切です。
NISAをこれから始める方は、まず制度の仕組みを理解し、その上で自分の投資目的やリスク許容度に合った商品を選んでいきましょう。
株-STUDYでは、NISA制度だけでなく、投資信託やインデックス投資、証券口座、資産運用の考え方などについても、初心者の方に向けて解説しています。
ぜひ他の記事も参考にしながら、少しずつ投資について学んでみてください。
■次におすすめの記事
NISAについて理解できた方は、次に「iDeCo」や「証券口座の作り方」についても学んでみましょう。
iDeCoについて知りたい方はこちら
iDeCoは老後資金を自分で積み立てる私的年金制度です。掛金が全額所得控除になるなど、大きな税制メリットがあります。
証券口座の作り方を知りたい方はこちら
NISAや投資信託を始めるには、まず証券口座の開設が必要です。SBI証券での口座開設方法を初心者向けに解説しています。
■情報源・参考資料
本記事のNISA制度に関する情報は、以下の公的機関の情報を参考にしています。
- 金融庁「NISA特設ウェブサイト」
https://www.fsa.go.jp/policy/nisa2/ - 金融庁「NISAを知る」
https://www.fsa.go.jp/policy/nisa2/know/ - 国税庁「NISAに関する情報」
https://www.nta.go.jp/users/gensen/nisa/ - 国税庁「No.1535 NISA制度」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1535.htm
※NISA制度や税制は変更される可能性があります。実際に投資を行う際は、金融庁・国税庁・利用する金融機関等が公表する最新情報をご確認ください。税制は変更される可能性があります。実際に投資を行う際は、必ず最新の公式情報をご確認ください。
■免責事項
本記事は、NISA制度について初心者の方にも分かりやすく理解していただくことを目的として、筆者が制度の概要をまとめたものです。
特定の金融商品や銘柄の購入を推奨するものではありません。
投資には元本割れのリスクがあります。
実際に投資を行う際は、ご自身の資産状況、投資目的、投資期間、リスク許容度などを考慮した上で判断してください。
また、NISA制度や税制については変更される可能性がありますので、最新情報については金融庁・国税庁などの公式情報をご確認ください。
AI生成コンテンツについて
当サイト「株-STUDY」で使用している一部のアイキャッチ画像、イラスト、4コマ漫画等は、生成AIを活用して制作しています。
これらの画像は、記事内容をより分かりやすく伝えることを目的として当サイト運営者が企画・編集したものです。
なお、記事本文については、運営者自身の知識・経験および信頼できる情報源をもとに作成・確認しています。
コメント