最終更新日:2026年8月21日
※本記事は、公開後も必要に応じて内容を見直し、情報を更新しています。
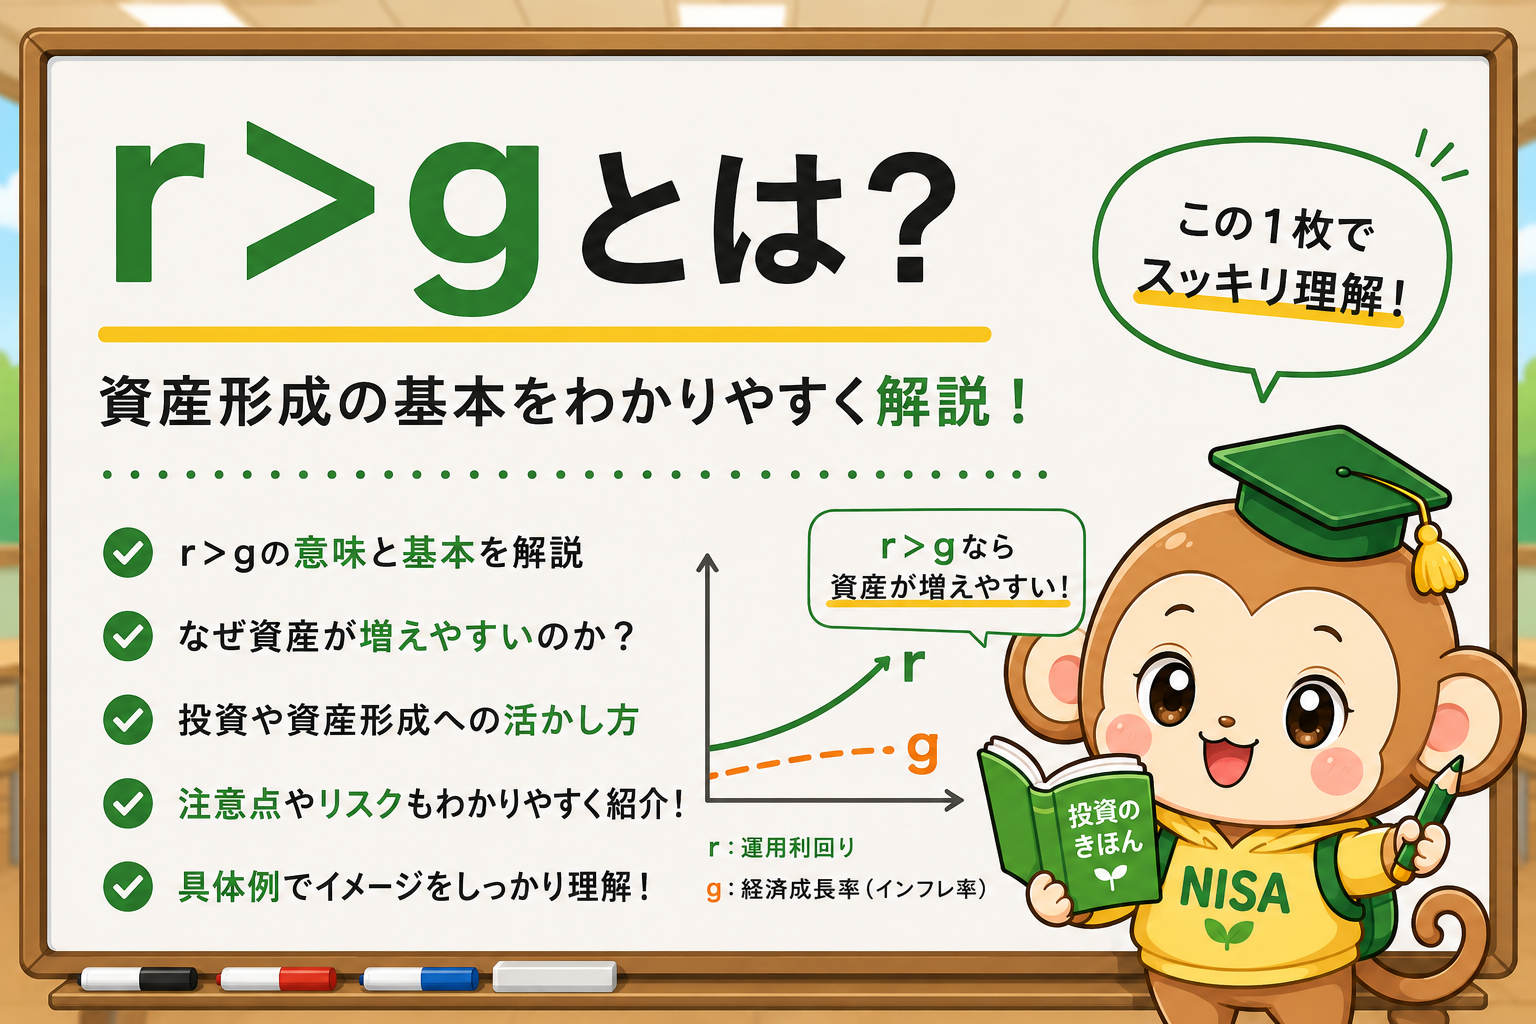
■はじめに:投資を始める前に知っておきたい「r > g」
前回の記事では、証券口座を作る方法について解説しました。
証券口座を開設したら、いよいよ投資を始めることになります。
しかし、その前にぜひ知っておいてほしい考え方があります。
それが、「r > g」という考え方です。
「r > g」は、フランスの経済学者トマ・ピケティ氏が『21世紀の資本』などで示した考え方として、投資や資産形成を学ぶ際によく紹介される言葉です。
ここでいう、
- r=資本収益率
- g=経済成長率
を意味します。
ピケティ氏は、rを株式・不動産などの資本から得られる平均的な収益率、gを経済全体の所得や産出の成長率として説明しています。
今回は、この「r > g」が一体何を意味するのか、投資初心者の方にもできるだけ分かりやすく解説していきます。
■「r > g」とは?
まずは非常にシンプルに考えてみましょう。
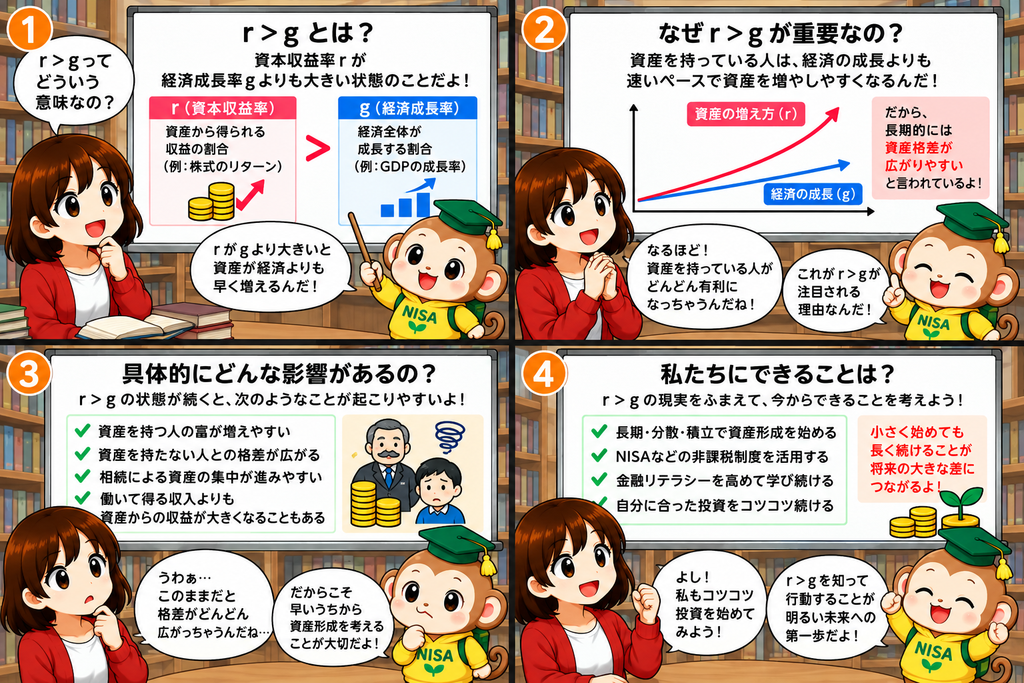
r > gとは、「資本から得られる収益率が、経済の成長率を上回る状態」を意味します。
例えば、
- r=資本収益率 5%
- g=経済成長率 2%
だった場合、
5% > 2%
なので「r > g」となります。
ただし、ここで注意したいのが、
rは「株価の上昇率」そのものではなく、gは「給料の上昇率」そのものでもないということです。
元々の「r > g」は、もっと広い経済の仕組みを表している言葉です。
■r(資本収益率)とは?
rは、「保有している資本から、どのくらいの収益が生み出されるのか」を表す考え方です。
資本には、
- 株式
- 不動産
- 企業などの事業資産
- その他の資産
などがあります。
例えば、1,000万円の資産から年間50万円の収益が得られたとすると、
単純化すれば、資本収益率=5%と考えることができます。
もちろん実際の資本収益率には、株式の値上がり益だけではなく、
- 配当
- 利子
- 家賃
- 事業からの利益
など、さまざまな収益が含まれます。
■g(経済成長率)とは?
一方のgは、
「経済全体の所得や産出がどのくらい成長しているのか」を表します。
例えば、
前年の経済規模が500兆円で、翌年に510兆円になったとすると、単純化すれば、
経済成長率=2%となります。
つまり、
- r=資本が生み出す収益の伸び
- g=経済全体の所得・産出の成長
と考えると分かりやすいでしょう。
■なぜ「r > g」が重要なの?
では、
「資本収益率が経済成長率を上回ると、何が起こるの?」という疑問が出てきます。
ここで重要なのが、
資産をすでに持っている人と、これから資産を作っていく人では、資産形成のスタート地点が違うということです。
例えば、
1,000万円の資産を持っている人が、仮に年5%の収益を得られたとします。
単純化すると、1年で約50万円の収益です。
さらに、その収益を再投資すれば、翌年はより大きな金額を運用できる可能性があります。
つまり、
「資産が資産を生み、その資産がさらに次の収益を生む」という仕組みが働きます。
これが長期的な資産形成を考える上で非常に重要なポイントです。
■複利によって資産は大きくなる
投資を学ぶ上で、
「複利」という言葉を聞いたことがある方も多いと思います。
複利とは、
運用によって得られた利益を再び投資に回すことで、その利益にもさらに利益が生まれる仕組みです。
例えば、
100万円を年5%で運用できたと仮定すると、
1年後には105万円。
そのまま運用を続ければ、
2年目は105万円に対して5%の収益が発生することになります。
このように、「利益が次の利益を生む」という状態を長期間続けることで、資産は大きく成長する可能性があります。
ただし、実際の投資では毎年一定の収益が得られるわけではありません。
株価は上昇する年もあれば、大きく下落する年もあります。
■「r > g」=必ず投資で儲かる、ではない
ここは非常に重要です。
「r > gだから株式投資をすれば必ず儲かる」という意味ではありません。
株式には、
- 株価下落
- 企業業績悪化
- 倒産
- 為替変動
- 金利変動
- 景気後退
など、さまざまなリスクがあります。
また、rもgも毎年一定ではありません。
そのため、
r > gは「毎年必ず投資収益率が経済成長率を上回る」という投資必勝法ではありません。
ここは誤解しないようにしましょう。
■「働く」ことと「資産を持つ」ことは別の収入源
私たちが得る収入には、大きく分けて、
労働によって得る収入と資産を保有することで得られる収入があります。
例えば、
労働による収入
- 給料
- 賞与
- 事業による労働所得
など。
資産による収入
- 株式の配当
- 株式や投資信託の値上がり益
- 不動産収入
- 利子
などです。
もちろん、働いて得た給料を貯蓄し、そのお金を投資に回すことで、
「労働による収入」から「資産による収入」を作っていくことができます。
ここが、資産形成を考える上で非常に重要なポイントです。
■では、どうやって資産を作ればいいの?
答えは意外とシンプルです。
働いて収入を得る
↓
生活に必要なお金を確保する
↓
余裕資金を少しずつ投資する
↓
長期的に資産形成を続ける
という流れです。
最初から大きな資産を持っている必要はありません。
毎月1万円、3万円、5万円など、
自分の生活に無理のない金額から始めることが大切です。
特に投資初心者の場合は、
「いくら投資するか」よりも「無理なく長く続けられる金額か」を考えることが重要だと思います。
■リスク許容度を考えることも大切
投資を始める際には、「できるだけ多く投資したい」と思うかもしれません。
しかし、投資額を増やしすぎると、
株価が下落したときに精神的な負担も大きくなります。
例えば、
100万円投資して10%下落すると、
含み損は10万円です。
1,000万円投資して10%下落すると、
含み損は100万円になります。
同じ「10%の下落」でも、投資金額によって精神的な負担は大きく変わります。
だからこそ、
自分のリスク許容度に合った投資額を設定することが重要です。
「r > g」という考え方を知ったからといって、無理に投資額を増やす必要はありません。
■長期投資では「時間」を味方につける
資産形成では、「時間」も非常に重要です。
投資によって得られた利益を再投資しながら、
長期間にわたって資産形成を続けることで、
複利効果が期待できます。
例えば、
- 毎月コツコツ積み立てる
- 長期間保有する
- 利益を再投資する
- 分散投資を意識する
といった方法です。
もちろん将来の収益は保証されません。
それでも、「時間をかけて資産を育てる」という考え方は、長期投資を行う上で非常に重要です。
■インデックス投資という選択肢
資産形成の方法の一つとして、インデックス投資があります。
インデックスファンドは、
S&P500や全世界株式など、
特定の株価指数への連動を目指す投資信託です。
個別企業を一社ずつ選ぶのではなく、複数の企業へまとめて投資できるため、
投資初心者でも比較的取り組みやすい方法です。
例えば、
全世界株式に投資すれば、世界中のさまざまな企業の成長を取り込むことを目指せます。
ただし、
インデックス投資にも株価下落などのリスクがあります。
「分散されている=損をしない」という意味ではありません。
■r > gから学べること
「r > g」という言葉から、
私が投資初心者の方に伝えたいことは、
「働いて得た収入の一部を、将来の資産形成にも回していく」という考え方です。
給料だけで資産形成するのではなく、無理のない範囲で資産を保有し、長い時間をかけて育てていく。
この考え方を持つことで、
投資を単なる「お金を増やすためのギャンブル」ではなく、
「将来に向けて資産を育てるための手段」として考えられるようになります。
■まとめ:「r > g」を正しく理解して資産形成に活かそう
今回の記事では、「r > g」について解説しました。
ポイントをまとめると、
- r=資本収益率
- g=経済成長率
- r > g=資本収益率が経済成長率を上回る状態
- r > gは「毎年必ず株式投資で儲かる」という意味ではない
- 資産を持つことで、労働以外の収入源を作ることができる
- 長期投資では複利効果を活用できる可能性がある
- 投資額は自分のリスク許容度に合わせることが大切
- 無理のない範囲で長期的な資産形成を続けることが重要
投資を始めると、
「どの株を買えばいいの?」
「どのくらい投資すればいいの?」
といったことばかり気になってしまいます。
しかし、その前に、「なぜ資産を持つことが大切なのか」
という基本的な考え方を理解しておくことも重要です。
「r > g」をきっかけに、お金・資産・労働について考えてみてはいかがでしょうか。
株-STUDYでは、これからも投資初心者の方に向けて、
NISAやインデックス投資、個別株、資産形成の考え方などを分かりやすく解説していきます。
■次におすすめの記事
リスク許容度とは?
「r > g」の考え方を理解したら、
次は**「自分はどのくらいのリスクを取れるのか」**を考えてみましょう。
投資では、期待できるリターンだけでなく、
「どのくらいの値下がりまで耐えられるのか」
を知っておくことも重要です。
次の記事では、
「リスク許容度とは?」
について、初心者向けに詳しく解説しています。
ぜひあわせて読んでみてください。
【前編】投資&出口戦略①
株式投資では、投資戦略と同じくらい、出口戦略も大切です。
記事を読んで一緒に学びを深めていきましょう!
【後編】投資&出口戦略②
投資戦略と出口戦略の後編になります。
前編と一緒にセットで読んでいただけると幸いです。
■参考・情報源
本記事の内容を作成するにあたり、以下の書籍および公的機関の情報を参考にしています。
- トマ・ピケティ『21世紀の資本』
※本記事で紹介している「r > g」の考え方を理解するための参考文献として使用しています。 - 金融庁「NISA特設ウェブサイト」
https://www.fsa.go.jp/policy/nisa2/ - 厚生労働省「毎月勤労統計調査」
https://www.mhlw.go.jp/toukei/list/30-1.html - 総務省統計局「消費者物価指数(CPI)」
https://www.stat.go.jp/data/cpi/
※経済状況、賃金、物価、金融制度等は変化します。本記事の内容は特定の投資成果を保証するものではありません。実際に投資を行う際は、公的機関等が公表する最新情報を確認したうえで、ご自身で判断してください。
■免責事項
本記事では、上記資料を参考にしながら、筆者自身の理解に基づいて初心者向けに分かりやすく解説しています。
資産形成や投資に関する一般的な情報を提供することを目的としたものであり、特定の金融商品や銘柄の購入を推奨するものではありません。
投資には元本割れのリスクがあります。
実際に投資を行う際は、ご自身の資産状況、投資目的、投資期間、リスク許容度などを考慮した上で判断してください。
また、制度や税制については変更される可能性がありますので、最新情報については金融庁・国税庁などの公式情報をご確認ください。
AI生成コンテンツについて
当サイト「株-STUDY」で使用している一部のアイキャッチ画像、イラスト、4コマ漫画等は、生成AIを活用して制作しています。
これらの画像は、記事内容をより分かりやすく伝えることを目的として当サイト運営者が企画・編集したものです。
なお、記事本文については、運営者自身の知識・経験および信頼できる情報源をもとに作成・確認しています。
コメント