情報更新日:2026年8月21日
※本記事は、2026年8月21日時点で確認できる公的機関等の情報をもとに作成・更新しています。投資に関する考え方や制度・商品情報は変更される場合がありますので、最新情報については金融庁・J-FLECなどの公式情報をご確認ください。
■はじめに:なぜリスク許容度が大切なのか
株式投資やNISA、iDeCoなどについて学び、
「いよいよ証券口座を作って投資を始めよう!」と思ったとき、ぜひ一度考えてほしいのが、
「自分のリスク許容度」です。
投資には、株価や投資信託の価格が上昇する可能性がある一方で、値下がりによって損失が発生する可能性もあります。
金融庁も、株式や投資信託などは元本割れのおそれがある一方、長期・積立・分散投資などを活用しながら、資産形成に取り組むことが重要だとしています。
だからこそ、
「どの商品を買うか」だけではなく、
「自分はどの程度の値下がりまでなら受け入れられるのか」を考えておくことが大切です。
例えば、株価が20%下落したときに、
「不安で眠れない」
「仕事が手につかない」
「怖くなって全部売ってしまいたい」
と感じるのであれば、自分にとってはリスクを取りすぎている可能性があります。
投資は、利益を追求するだけではなく、生活や精神的な余裕を守りながら長く続けることも重要です。
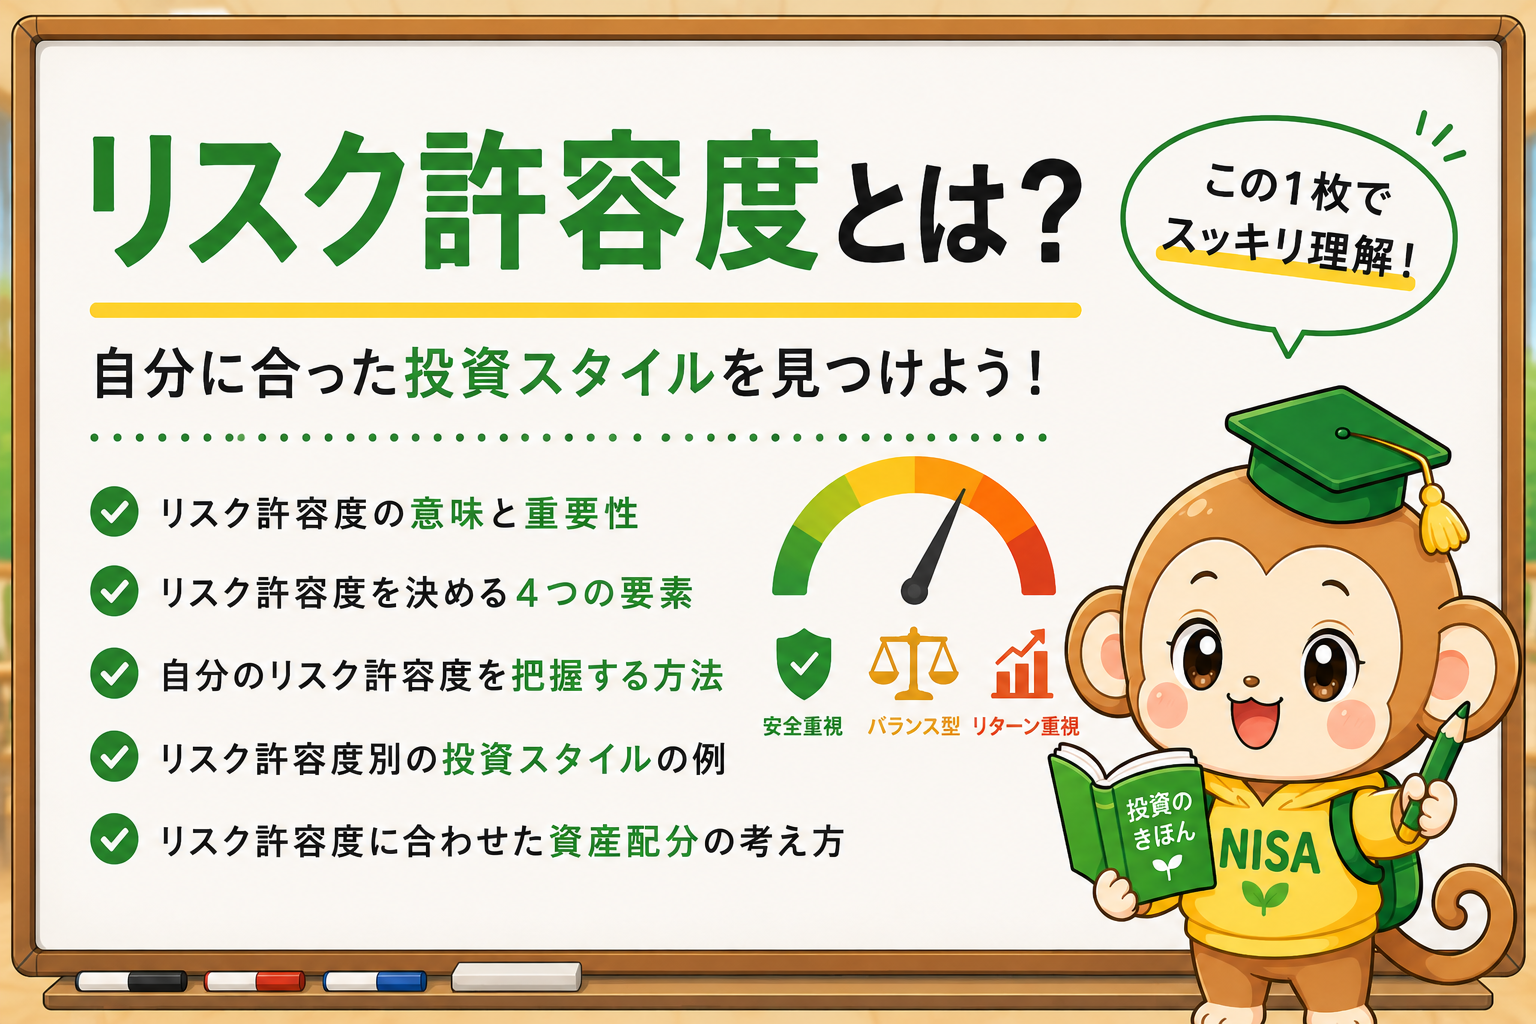
■リスク許容度とは?
リスク許容度とは、
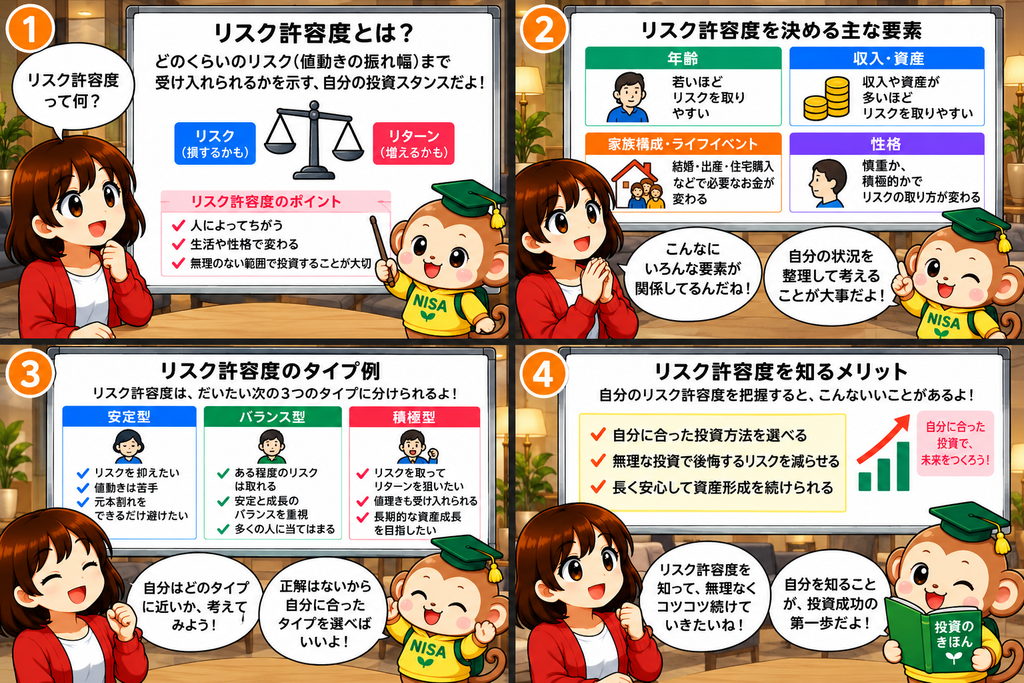
「投資において、どの程度のリスクを引き受けられるか」という考え方です。
ここで注意したいのは、
リスク許容度は「精神的にどれだけ我慢できるか」だけではないということです。
J-FLECでは、リスク許容度について、
- 収入
- 資産額
- 年齢
- 投資経験
- 今後のライフイベント
- 性格などの心理面
といった複数の要素を総合的に考えることが重要としています。
例えば、
①収入
安定した収入がある人と、収入が不安定な人では、投資に回せる金額も異なります。
②資産額
同じ100万円の損失でも、
金融資産が200万円しかない人と、2,000万円ある人では、資産全体に与える影響が大きく異なります。
③年齢
一般的には、若い人ほど長期間運用できるため、時間を味方につけやすいと考えられます。
ただし、
「若いから株式100%で問題ない」という意味ではありません。
生活費や将来の支出なども含めて考える必要があります。
④今後のライフイベント
例えば、
- 結婚
- 出産
- 子どもの教育費
- 住宅購入
- 車の購入
- 独立
- 老後資金
など、今後まとまったお金が必要になる予定がある場合は、その資金まで投資に回してしまわないことが重要です。
⑤投資経験・性格
同じ価格変動でも、
「株価が下がっても冷静に保有できる人」と、「少し下がっただけでも不安になる人」
では、適した投資方法が異なります。
J-FLECでも、株価が下落すると心配で眠れないような場合には、リスクを取りすぎないよう注意することが紹介されています。
■リスク許容度は「年齢だけ」で決めない
投資初心者がよくやってしまうのが、
「30代だから株式投資を多めにして大丈夫」
「若いからリスクを取った方がいい」
と、年齢だけで投資方針を決めてしまうことです。
しかし、リスク許容度は年齢だけで決まるものではありません。
例えば同じ30代でも、
- 独身で生活費が少ない人
- 子どもがいて教育費が必要な人
- 住宅ローンを抱えている人
- 預貯金がほとんどない人
- 十分な金融資産を持っている人
では、投資に回せる余裕が大きく異なります。
そのため、
「自分の年齢なら何%株式に投資すべきか」と考えるより、
「自分の生活を守った上で、どの程度の値下がりなら受け入れられるか」と考える方が大切です。
■まずは「投資してはいけないお金」を決める
リスク許容度を考える上で、私が特に重要だと考えているのが、
「投資に回してはいけないお金を明確にすること」です。
例えば、
- 近いうちに使う生活費
- 数年以内に必要になる教育費
- 住宅購入の頭金
- 急な病気やケガなどに備えるお金
- 近いうちに使う予定のある資金
などです。
これらのお金まで株式投資に回してしまうと、相場が下落したときに、
「今は売りたくないけど、お金が必要だから売らなければならない」
という状況になる可能性があります。
J-FLECでも、投資は「当面使う予定がないお金」で行い、長期的な視点を持つことが重要とされています。
まずは、生活を守るためのお金と長期的な資産形成のためのお金を分けることから始めてみましょう。
■自分のリスク許容度を確認する方法
では、
「実際に自分のリスク許容度をどうやって確認すればいいの?」
と思う方も多いでしょう。
私自身は、リスク許容度を一度の診断だけで決めるのではなく、
「自分の家計・資産・投資経験・相場下落時の感情を継続的に確認する」
ことが大切だと考えています。
例えば、次のような項目を一度書き出してみると分かりやすくなります。
▼チェックしてみよう
①毎月の収入と支出
毎月いくら余裕資金があるのか。
②現在の金融資産
預貯金・株式・投資信託などをどの程度保有しているのか。
③今後の大きな支出
住宅・教育費・車・旅行など、今後まとまったお金が必要になる予定はあるか。
④投資期間
そのお金を何年程度使う予定がないのか。
⑤価格下落への心理的な耐性
保有資産が10%、20%、30%下落した場合、自分はどのように感じるのか。
この5つを確認するだけでも、自分の投資方針を考える材料になります。
■「1年間の積立」で自分の反応を確認してみる
私自身、投資初心者の方には、
「少額から実際に投資を経験して、自分の反応を確認する」という方法も有効だと考えています。
例えば、
- 生活に影響しない余裕資金から積立投資を始める
- 毎月無理のない金額を積み立てる
- 相場が上昇・下落したときの自分の感情を記録する
- 半年~1年程度経過したところで振り返る
という方法です。
例えば、
「株価が10%下落しても特に気にならなかった」
のであれば、ある程度の値動きには耐えられるかもしれません。
一方で、
「10%下落しただけで不安になって売りたくなった」
のであれば、投資額やリスクの高い資産の割合を見直した方がよい可能性があります。
ただし、
1年間の投資結果だけで、自分のリスク許容度が完全に分かるわけではありません。
相場環境によって結果は大きく変わるためです。
そのため、
「1年間の投資はリスク許容度を測る試験」ではなく、「自分自身の反応を確認するための経験」
くらいに考えるのがおすすめです。
■リスク許容度に応じて投資額・資産配分を考える
リスク許容度を確認したら、次に考えたいのが、
「どのくらい投資するのか」です。
例えば、
リスクをあまり取れない人
預貯金など安全性の高い資産を多めに確保し、
株式などの価格変動が大きい資産への投資額を抑える方法があります。
ある程度の値動きに耐えられる人
生活防衛資金を確保した上で、
株式や投資信託などを活用しながら、長期的な資産形成を目指す方法があります。
大きな値下がりにも耐えられる人
十分な資産・収入・投資期間などがあり、心理的にも値動きに耐えられる場合は、株式などのリスク資産を比較的多く保有する選択肢もあります。
ただし、
「リスク許容度が高い=必ず高リスク商品を選ぶべき」というわけではありません。
あくまで、
自分が無理なく長期間続けられる資産配分を考えることが重要です。
J-FLECでも、ポートフォリオを考える際には、自分がどの程度リスクを引き受けられるかを考慮することが大切だとされています。
■「含み損に耐えること」と「リスク許容度が高い」は違う
ここも非常に重要なポイントです。
例えば、
「30%下落しても売らなかったから、自分はリスク許容度が高い」
とは限りません。
本当は不安で仕方がなかったものの、
「損失を確定したくない」
という理由だけで売らなかった可能性もあります。
リスク許容度を考えるときは、
「売らずに耐えられたか」だけではなく、
「生活や精神面に無理なく投資を続けられたか」を考えることが重要です。
■リスク許容度は時間とともに変化する
リスク許容度は、一度決めたら終わりではありません。
例えば、
- 結婚した
- 子どもが生まれた
- 住宅を購入した
- 転職した
- 収入が変化した
- 資産が増えた
- 老後が近づいた
など、人生の状況が変われば、適切な投資額や資産配分も変わる可能性があります。
J-FLECも、ポートフォリオは一度決めたら終わりではなく、ライフスタイルに合わせて適宜見直すことが大切としています。
だからこそ、
「今の自分にとって適切なリスクなのか?」を定期的に確認してみましょう。
■まとめ:投資は「自分を知る旅」
投資は、「お金を増やす」だけではありません。
自分の、
- 性格
- 感情
- 家計
- 資産状況
- 将来のライフプラン
を知ることも、長期投資を続ける上で非常に重要です。
リスク許容度を考えるときは、「何%まで下落しても耐えられるか」だけでなく、
「生活を守りながら、どの程度のリスクを長期間引き受けられるか」という視点で考えてみましょう。
そして、
- 生活に必要なお金を確保する
- 余裕資金で投資する
- 自分に合った投資額を決める
- 長期・積立・分散を意識する
- ライフプランに合わせて定期的に見直す
ことを心掛けてみてください。
投資に「絶対に正しいリスク許容度」はありません。
大切なのは、
自分自身が安心して長く続けられる投資スタイルを見つけることです。
株-STUDYでは、NISAやiDeCo、投資信託など、初心者向けに資産形成について解説しています。
ぜひ他の記事も参考にしながら、自分に合った投資スタイルを少しずつ見つけていきましょう。
■次におすすめの記事
r > gとは?「お金が増える仕組み」の話
今回の記事で、リスク許容度について理解したら、
次は「お金が増える仕組み」有名な『r>g』の式について学びましょう!
コア・サテライト戦略とは?
投資の考え方として、よく活用されている『コア・サテライト戦略』についても学び、
リスク分散しましょう!
【前編】投資&出口戦略①
株式投資では、投資戦略と同じくらい、出口戦略も大切です。
記事を読んで一緒に学びを深めていきましょう!
【後編】投資&出口戦略②
投資戦略と出口戦略の後編になります。
前編と一緒にセットで読んでいただけると幸いです。
■情報源
- 金融庁「資産形成の基本」
金融庁「資産形成の基本」 - 金融経済教育推進機構(J-FLEC)「リスク許容度」
J-FLEC「リスク許容度」 - 金融経済教育推進機構(J-FLEC)「投資のはじめ方」
J-FLEC「投資のはじめ方」 - J-FLEC「ポートフォリオ」
J-FLEC「ポートフォリオ」 - J-FLEC「リスクを抑えて賢くふやす!3つのポイント『長期・積立・分散』」
J-FLEC「長期・積立・分散」
※本記事は、投資に関する一般的な情報や筆者個人の考え方を紹介するものであり、特定の金融商品や投資方法を推奨するものではありません。投資判断はご自身の資産状況、収入・支出、ライフプラン、リスク許容度などを踏まえて慎重に行ってください。
■免責事項
本記事は、特定の金融商品や銘柄の購入を推奨するものではありません。
投資には元本割れのリスクがあります。
実際に投資を行う際は、ご自身の資産状況、投資目的、投資期間、リスク許容度などを考慮した上で判断してください。
また、制度や税制については変更される可能性がありますので、最新情報については金融庁・国税庁などの公式情報をご確認ください。
AI生成コンテンツについて
当サイト「株-STUDY」で使用している一部のアイキャッチ画像、イラスト、4コマ漫画等は、生成AIを活用して制作しています。
これらの画像は、記事内容をより分かりやすく伝えることを目的として当サイト運営者が企画・編集したものです。
なお、記事本文については、運営者自身の知識・経験および信頼できる情報源をもとに作成・確認しています。
コメント