情報更新日:2026年10月10日
※本記事では、主に日本国内の上場株式を個人が売買する場合の税金について解説しています。外国株式や特殊な取引では税金の取り扱いが異なる場合があります。
■はじめに
株式投資を始めると、必ず知っておきたいのが「税金」の仕組みです。
皆さんは、株を売却して利益が出た場合、何に対して税金がかかるかご存じでしょうか?
実は、私自身も投資を始めた頃は勘違いしていました。
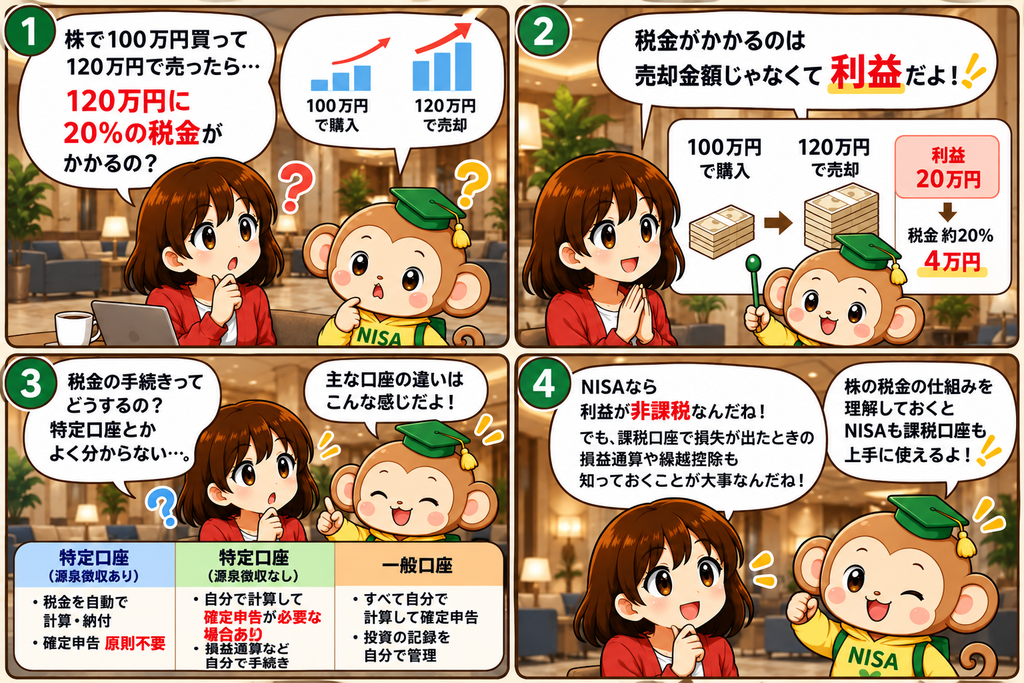
例えば、100万円で購入した株が120万円に値上がりし、売却した場合です。
当時の私は、「売却した120万円に対して約20%の税金がかかるのでは?」と思っていました。
しかし、実際に税金がかかるのは、原則として売却金額全体ではなく、購入金額や手数料などを差し引いた利益です。
友人からも「結局、株の税金は何に対して20%かかるの?」と質問されることがあります。
また、私は以前から特定口座(源泉徴収あり)を利用していますが、正直なところ、税金が自動的に引かれること以外は十分に理解していませんでした。
そこで今回は、株式投資の税金について、初心者の方にも分かりやすく解説していきます。
■株式投資ではどんな利益に税金がかかる?
株式投資で得られる利益には、主に2種類あります。
① 売却益(キャピタルゲイン)
購入した株式を、購入時より高い価格で売却して得られる利益です。
例えば、100万円で購入した株式を120万円で売却すれば、手数料などを考慮しない場合、20万円の利益が発生します。
② 配当金(インカムゲイン)
企業が利益の一部を株主に還元するお金です。
例えば、保有株式から年間3万円の配当金を受け取る場合、課税口座では原則として税金が差し引かれます。
国内上場株式の売却益や配当金には、一般的に『20.315%』の税率が適用されます。
内訳は、所得税15%、復興特別所得税0.315%、住民税5%です。
※配当金の課税方法は、確定申告の選択などによって異なる場合があります。
なお、国内上場株式の配当金は、原則として受取時に20.315%の税金が源泉徴収されます。ただし、確定申告で総合課税や申告分離課税を選択する場合などは、税金の取り扱いが異なります。本記事では、初心者向けに一般的な仕組みを中心に解説します。
■税金は「売却金額」ではなく「利益」にかかる
ここは今回の記事で、特に押さえておきたいポイントです。
例えば、次のような株式売買を考えてみましょう。
購入金額:100万円
売却金額:120万円
この場合、売買手数料などを考慮しなければ、
120万円-100万円=20万円となり、利益は20万円です。
この20万円に対して20.315%の税金がかかります。
20万円×20.315%=40,630円
つまり、税引後の利益は、
200,000円-40,630円=159,370円となります。
元本100万円を含めると、手元に残る金額は1,159,370円です。
120万円全体に税金がかかるわけではありません。
売買手数料が発生した場合は?
実際の株式売買では、証券会社や取引条件によって手数料が発生する場合があります。
例えば、
- 購入金額:100万円
- 売却金額:120万円
- 購入手数料:1,000円
- 売却手数料:1,000円
だったとします。
この場合、課税対象となる利益は、
120万円-100万円-2,000円=198,000円です。
税金は概算で約40,224円となり、税引後の利益は約157,776円です。
※手数料は説明用の仮定です。実際の税額は端数処理などにより異なる場合があります。
なお、株価が上昇して含み益が出ただけでは、通常、売却益に対する税金は発生しません。
株式を売却し、利益が確定したときに課税されることも覚えておきましょう。
■課税口座とNISA口座の違い
株式投資では、口座の種類によって税金の取り扱いが異なります。
大きく分けると、課税口座とNISA口座があります。
課税口座
株式の売却益や配当金などに、原則として税金がかかる口座です。
代表的なものが「特定口座」と「一般口座」です。
NISA口座
一定の条件を満たした金融商品から得られる売却益や配当・分配金が非課税になる口座です。
例えば、先ほどの100万円→120万円の売却例なら、対象となる利益20万円に日本国内の税金がかかりません。
つまり、手数料などを考慮しなければ、20万円の利益をそのまま受け取れます。
私自身、特定口座で株式を売却して利益を確定した経験があります。
利益が大きくなるほど、税金として差し引かれる金額も大きくなります。
その経験から、改めてNISAの非課税メリットの大きさを実感しました。
ただし、NISAでも投資元本が保証されるわけではありません。
また、国内上場株式の配当金をNISAで非課税にするには、原則として「株式数比例配分方式」で受け取る必要があります。外国株式の配当金には、外国での税金がかかる場合もあります。
■特定口座とは?
特定口座とは、証券会社が株式などの売却損益を計算してくれる口座です。
特定口座には、次の2種類があります。
① 特定口座(源泉徴収あり)
② 特定口座(源泉徴収なし)
どちらも証券会社が年間の譲渡損益を計算しますが、税金を自動的に差し引くかどうかが異なります。
① 特定口座(源泉徴収あり)
証券会社が売却損益を計算し、利益に対する税金を原則として自動的に差し引いて納付する仕組みです。
そのため、対象となる取引については、基本的に確定申告をする必要がありません。
私自身も、この特定口座(源泉徴収あり)を利用しています。
2020年頃、PayPay証券やSBI証券を利用し始めた際には、YouTubeなどで証券口座について勉強し、源泉徴収ありを選びました。
ただし、当時は「確定申告の手間が少なくなる」という程度の理解でした。
② 特定口座(源泉徴収なし)
特定口座(源泉徴収なし)は、証券会社が年間の売却損益を計算してくれるものの、売却益に対する税金は自動的に差し引かれない口座です。
そのため、確定申告が必要な場合は、自分で申告・納税することになります。
ただし、所得や勤務状況によっては所得税の確定申告が不要となる場合もあります。なお、所得税の確定申告が不要でも、住民税の申告が必要になる場合があるため注意しましょう。
■特定口座(源泉徴収あり・なし)のメリット・デメリット
| 比較項目 | 源泉徴収あり | 源泉徴収なし |
|---|---|---|
| 証券会社による損益計算 | あり | あり |
| 売却益の源泉徴収 | あり | なし |
| 確定申告 | 原則不要 | 必要になる場合あり |
| 納税手続きの負担 | 比較的少ない | 状況により発生 |
| 売却時に残る資金 | 税金が差し引かれる | 税金が差し引かれない |
源泉徴収ありのメリット
最大のメリットは、税金の計算や納付の負担が少ないことです。
会社員として働きながら投資を続ける場合でも、税金の手続きを比較的簡単にできます。
源泉徴収ありのデメリット
利益が発生すると税金が差し引かれるため、その時点で再投資に使える資金が減ります。
また、別の証券会社で発生した損失と相殺したい場合などは、確定申告が必要になります。
源泉徴収なしのメリット・デメリット
源泉徴収なしでは、売却時に税金が自動的に差し引かれません。
ただし、必要な税金が免除されるわけではなく、確定申告・納税が必要になる場合があります。
税金の手続きを簡単にしたい初心者にとっては、特定口座(源泉徴収あり)が選びやすい方法の一つです。
ただし、最適な選択は所得状況などによって異なります。
■一般口座とは?
一般口座は、特定口座のように証券会社が税務申告用の年間損益をまとめて計算してくれる仕組みがない口座です。
そのため、原則として投資家自身が取得費や売却益などを計算し、必要に応じて確定申告を行います。
初心者にとっては、特定口座より税金の管理に手間がかかりやすい口座です。
なお、一般口座だから税率が高くなるわけではありません。
■会社員の「源泉徴収票」とは何が違う?
ここも私自身、今回改めて理解した部分です。
会社員の方は、勤務先から毎年「給与所得の源泉徴収票」を受け取ることが多いと思います。
一方、証券会社の特定口座にも「源泉徴収」という言葉が使われています。
しかし、この2つは別の仕組みです。
給与所得の源泉徴収票
勤務先が給与や賞与、源泉徴収した所得税額などをまとめた書類です。
特定口座年間取引報告書
証券会社が、特定口座内の年間の対象取引や譲渡損益、源泉徴収税額などをまとめた書類です。
株式投資の利益や税金が、通常、勤務先の給与所得の源泉徴収票に記載されるわけではありません。
例えばSBI証券では、特定口座年間取引報告書をWebサイトから確認できます。
私自身、これまで特定口座(源泉徴収あり)を利用していながら、この報告書の存在や意味を十分に理解していませんでした。
今回、税金について調べる中で初めて知り、過去の報告書も確認してみようと考えています。
これを機に、自分が売買した株式や利益についても記録していきたいと思いました。
■株式投資では確定申告が必要になる?
特定口座(源泉徴収あり)を利用している場合、対象となる売却益については原則として確定申告が不要です。
ただし、すべてのケースで不要というわけではありません。
例えば、次のような場合は確定申告が関係します。
① 特定口座(源泉徴収なし)や一般口座で利益が出た場合
所得状況などによって、確定申告が必要になる場合があります。
② 複数の証券会社の利益と損失を相殺したい場合
証券会社をまたいで損益通算する場合には、原則として確定申告が必要です。
③ 株式の損失を翌年以降に繰り越したい場合
一定の条件を満たせば、確定申告によって損失を翌年以降に繰り越せます。
会社員なら利益20万円以下は申告不要?
一定の条件を満たす会社員の場合、給与・退職所得以外の所得が年間20万円以下であれば、所得税の確定申告が不要になることがあります。
ただし、「利益20万円以下なら税金が一切かからない」という意味ではありません。
住民税の申告が必要になる場合があるほか、医療費控除などのために所得税の確定申告をする場合には、原則として申告対象の所得も含める必要があります。
また、特定口座(源泉徴収あり)で申告不要を選択した所得は、この20万円の判定に通常含めません。
■損益通算とは?
損益通算とは、一定の条件のもとで利益と損失を相殺する仕組みです。
例えば、同じ年に次のような売買をしたとします。
A社の株式:30万円の利益
B社の株式:10万円の損失
この場合、
30万円-10万円=20万円
となります。
条件を満たせば、30万円ではなく20万円を基に税金を計算できます。
特定口座(源泉徴収あり)では、同じ口座内の対象となる年間の譲渡損益は証券会社が計算・調整します。
一方、異なる証券会社の口座間で損益を通算したい場合には、原則として確定申告が必要です。
また、上場株式等の譲渡損失は、一定の条件のもとで、申告分離課税を選択した配当所得等と損益通算できる場合があります。
なお、同じ証券会社の特定口座(源泉徴収あり)で発生した売却損益は、証券会社が年間を通して計算します。また、一定の条件を満たして配当金をその口座で受け入れている場合には、売却損失と配当金の損益通算も自動的に行われます。
一方、異なる証券会社の口座間で損益通算したい場合や、損失を翌年以降に繰り越したい場合には、確定申告が必要です。
■損失の繰越控除とは?
株式投資では、利益が出る年もあれば、損失が出る年もあります。
例えば、ある年に株式の売却で30万円の損失が発生したとします。
その年に相殺できる利益がなかった場合でも、一定の要件を満たせば、翌年以降の利益から差し引ける仕組みがあります。
これが「譲渡損失の繰越控除」です。
上場株式等の対象となる譲渡損失は、原則として翌年以降3年間にわたって繰り越すことができます。
ただし、適用には確定申告が必要です。
損失が発生した年だけでなく、繰越期間中も必要な申告を継続するなどの条件があります。
■NISAでは損益通算・繰越控除ができない
NISAは利益が非課税になる一方、注意点もあります。
それが、NISA口座で発生した損失は、課税口座の利益と損益通算できないことです。
例えば、
NISA口座:30万円の損失
特定口座:30万円の利益
だった場合、両者を相殺することはできません。
また、NISA口座で発生した損失を翌年以降に繰り越すこともできません。
NISAでは対象となる利益が非課税になる一方、税務上は損失もなかったものとして扱われるためです。
そのため、NISAを利用する際も、投資商品のリスクを理解することが大切です。
■私が特定口座を利用して感じたこと
私は2019年から株式投資を始め、2020年頃からはPayPay証券やSBI証券などを利用してきました。
当時はYouTubeなどで投資について勉強し、特定口座(源泉徴収あり)を選択しました。
実際に株を売却して利益を確定した経験もあります。
そこで感じたのは、利益が大きくなるほど、税金として差し引かれる金額も大きくなるということです。
もちろん、利益が出ること自体はうれしいことです。
しかし、例えば100万円の利益が出た場合、約20万円の税金がかかります。
そう考えると、NISAの非課税メリットは非常に大きいと感じます。
一方で、特定口座(源泉徴収あり)は、税金が自動的に差し引かれるため、便利な反面、仕組みを意識しなくても投資を続けられます。
私自身も、年間取引報告書について今回初めて詳しく知りました。
今後は、株式を売却した際の利益だけでなく、税金がいくら差し引かれたのかについても確認していきたいと思っています。
「源泉徴収ありだから何もしなくていい」だけで終わらず、どのような仕組みで税金が計算されているのかを理解することが大切だと感じました。
■まとめ
今回は、株式投資の税金について解説しました。
特に覚えておきたいポイントは次のとおりです。
- 株式の売却益には、一般的に20.315%の税金がかかる。
- 税金は売却金額全体ではなく、取得費や手数料などを差し引いた利益にかかる。
- 特定口座(源泉徴収あり)では、証券会社が税金を計算・徴収するため、原則として確定申告が不要。
- 特定口座(源泉徴収なし)や一般口座では、確定申告が必要になる場合がある。
- 損益通算や繰越控除には条件があり、確定申告が必要になる場合がある。
- NISAでは対象となる利益が非課税になる一方、損失の損益通算・繰越控除はできない。
投資を始めたばかりの頃は、どうしても株価や利益ばかりに目が向きがちです。
しかし、「いくら利益が出たか」だけでなく、「税金を差し引いた後にいくら残るか」を理解することも大切です。
私自身も今回改めて学ぶことが多くありました。
これから投資を始める方も、すでに投資をしている方も、一度ご自身の口座区分や年間取引報告書を確認してみてはいかがでしょうか。
■次におすすめの記事
次はSTEP2「株式投資の基礎」へ
NISAやiDeCo、企業年金などの制度を知り、証券口座を準備する方法や株の税金について理解したら、次は実際に株式投資の基礎を学んでいきましょう。
STEP2「株式投資の基礎」では、「株・株価とは?」という基本から、キャピタルゲイン・インカムゲイン、インデックス投資、投資信託・ETF、代表的な株価指数まで、初心者の方が知っておきたい内容を順番に解説しています。
▶ STEP2|株式投資の基礎
あわせて読みたい
株式投資の税金を理解したら、次は利益が非課税になるNISA制度について学んでみましょう。
▶ NISA(ニーサ)とは? ~初心者が必ず知っておきたい非課税制度の基礎~
▶ 証券口座の作り方とは?SBI証券でNISAを始めるための口座開設手順を解説
■情報源・参考資料
本記事は、国税庁・金融庁・証券会社の公式情報を参考に作成しています。
国税庁|譲渡した株式等の取得費
国税庁|給与所得者で確定申告が必要な人
国税庁|損益通算・繰越控除
SBI証券|源泉徴収あり・なしの違い
SBI証券|年間取引報告書について
※税制や制度は変更される場合があります。実際に申告・納税する際は、国税庁や税務署、税理士などに最新の取り扱いをご確認ください。
■免責事項
本記事は、株式投資に関する税金の基本的な仕組みを初心者向けに解説することを目的としています。
特定の金融商品や証券会社の利用を推奨するものではありません。
税金の取り扱いは、所得状況、口座区分、取引内容、確定申告の有無などによって異なります。
本記事は個別の税務相談に代わるものではありません。
AI生成コンテンツについて
当サイト「株-STUDY」で使用している一部のアイキャッチ画像、イラスト、4コマ漫画等は、生成AIを活用して制作しています。
これらの画像は、記事内容をより分かりやすく伝えることを目的として当サイト運営者が企画・編集したものです。
なお、記事本文については、運営者自身の知識・経験および信頼できる情報源をもとに作成・確認しています。
コメント