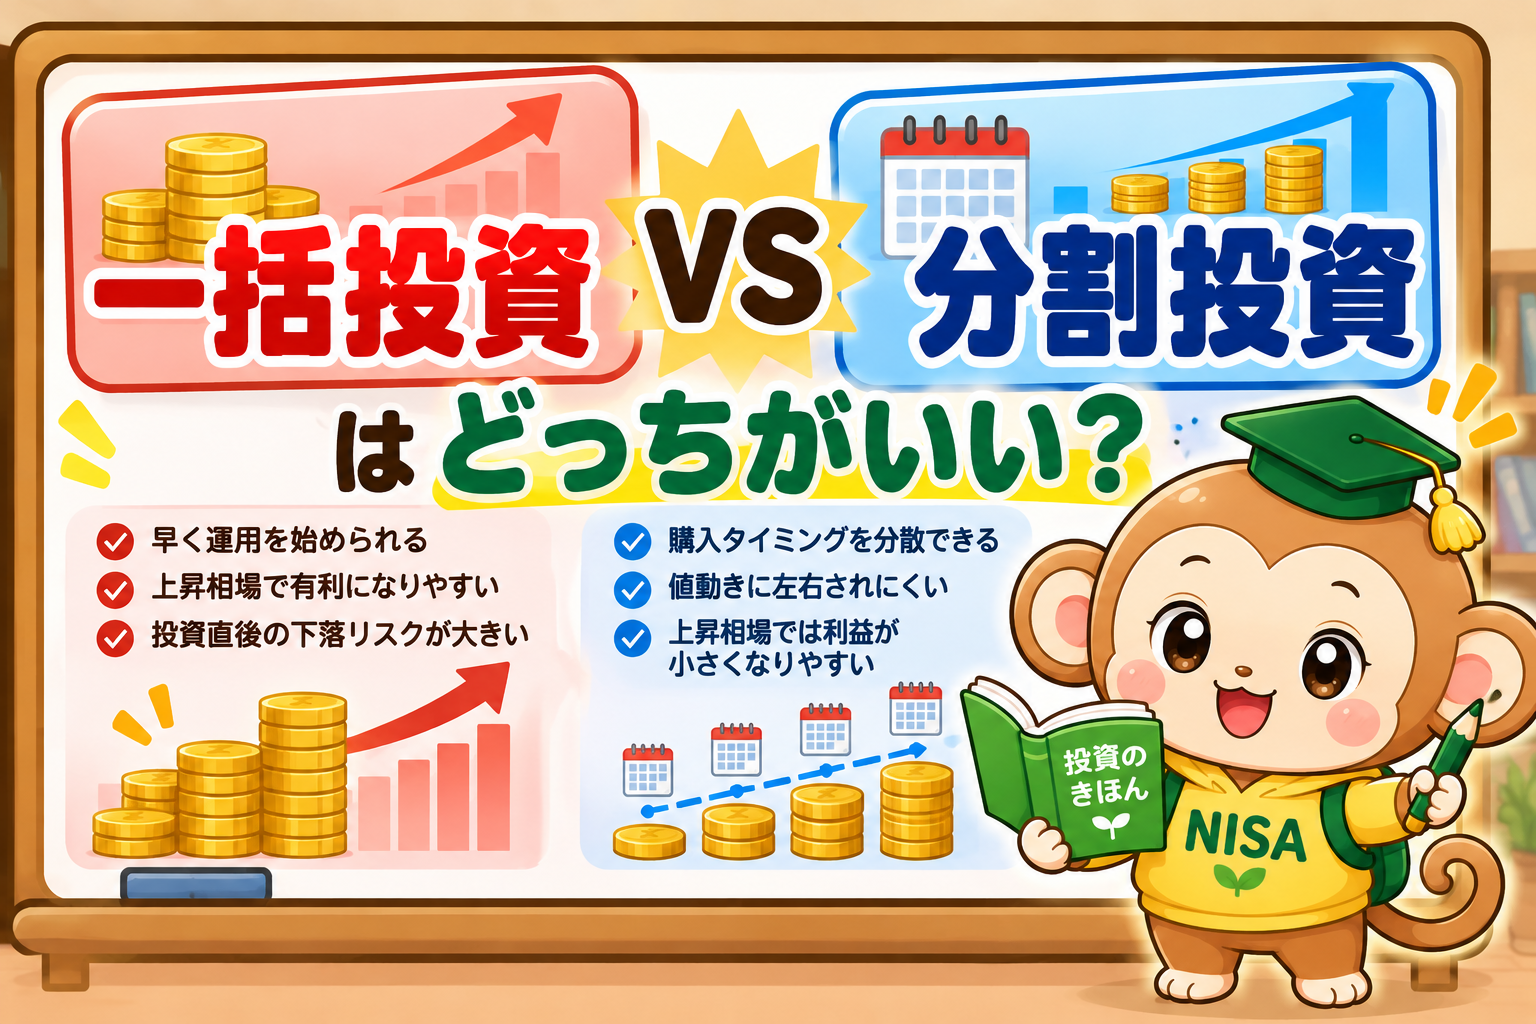
情報更新日:2026年10月19日
※本記事では、新NISAを活用した一括投資と分割投資(積立投資)の違いについて、初心者向けに解説しています。記事内には筆者自身の投資方法や考え方も含まれていますが、特定の投資方法や金融商品の購入を推奨するものではありません。また、将来の株価や投資成果を保証するものではありません。
■はじめに
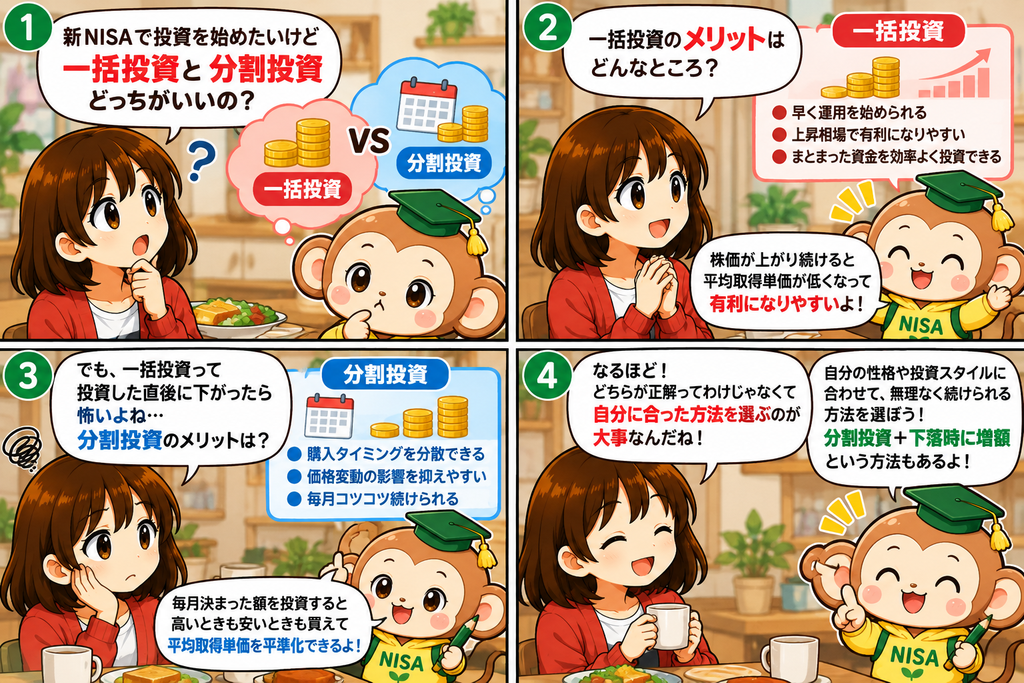
新NISAで投資を始めようとしたとき、
「一括投資と分割投資、結局どっちがいいの?」
と迷ったことはないでしょうか。
これは投資における「永遠のテーマ」の一つだと思います。
私自身も投資を始めてから、
「まとまった資金があるなら、最初に全部投資した方がいいのか?」
それとも、
「毎月少しずつ分けて投資した方がいいのか?」
と疑問に思い、書籍やYouTubeなどで調べたことがあります。
先に私なりの結論をお伝えすると、
「どちらか一方が絶対的な正解というわけではなく、自分に合った方法を選べばいい」
と考えています。
なぜなら、これから株価が上がるのか、下がるのかを正確に予測することはできないからです。
年初から株価が上昇し続けた年なら、早い段階で資金を市場に投入した一括投資が有利だったと振り返ることができます。
反対に、一括投資した直後に大きな下落が発生すれば、その後も安い価格で購入できる分割投資が有利になることがあります。
ただし、一括投資と分割投資には、それぞれ異なるメリット・デメリットがあります。
そこで今回は、
・一括投資と分割投資の違い
・一括投資のメリット・デメリット
・分割投資のメリット・デメリット
・一括投資は本当に有利なのか
・新NISAではどう考えればいいのか
・私が実際に行っている「分割投資+下落時の増額」
について、私自身の経験も交えながら紹介します。
■一括投資と分割投資の違いとは?
まず、一括投資と分割投資の違いを簡単に整理してみましょう。
例えば、手元に120万円の投資資金があり、これを1年間で投資すると仮定します。
一括投資なら、年初に120万円をまとめて投資します。
一方、分割投資なら、毎月10万円×12回=120万円というように、投資するタイミングを分けます。
※新NISAのつみたて投資枠は年間120万円ですが、「年初に120万円を通常の積立設定で一度に購入できる」という意味ではありません。ここでは一括投資と分割投資の違いを分かりやすくするため、同じ120万円の投資資金を「早い段階でまとめて投資する場合」と「1年間に分けて投資する場合」として比較しています。新NISAでは、つみたて投資枠と成長投資枠で対象商品や買付方法が異なるため、実際に投資する際は利用する金融機関のルールも確認してください。
新NISAのつみたて投資枠は年間120万円で、長期・積立・分散投資に適した一定の投資信託が対象となっています。 金融庁
一括投資と分割投資の大きな違いは、「いつ投資資金を市場へ投入するのか」です。
■一括投資のメリット
一括投資の大きなメリットは、早い段階からまとまった資金を運用できることです。
例えば1月に120万円を投資し、その後1年間株価が上昇したとします。
分割投資では1月に10万円、2月に10万円……と少しずつ購入していくため、株価が上昇するほど後から購入する分の取得価格も高くなります。
一方、一括投資なら最初に120万円を投資しているため、その後株価が上昇すれば、分割投資より低い価格で多くの資金を投資できたことになります。
さらに、投資資金を早く市場へ投入できるため、運用期間を長く確保できるというメリットもあります。
金融庁も、長期間投資を続けるほど複利の効果が大きくなると説明しています。 金融庁
ただし、1年間という短い期間の比較では、
「複利効果があるから一括投資が必ず有利」と考えるより、
「早く投資することで、資金が市場で運用される期間を長くできる」と考えた方が分かりやすいでしょう。
■一括投資のデメリット
一括投資の最大のデメリットは、投資した直後に株価が大きく下落する可能性があることです。
例えば120万円を一括投資した直後に株価が20%下落した場合、単純計算では評価額は約96万円になります。
もちろん、その後株価が回復すれば問題ありません。
しかし、
「120万円も一気に投資したのに、いきなり大きな含み損……」という状況に耐えられるかは人によって違います。
特に投資初心者の場合、初めて経験する大きな含み損に不安を感じて、株価が下落したところで売却してしまう可能性もあります。
また、一度に資金を投資するため、その後さらに株価が下落しても、追加投資する余裕がなければ安くなったところで買い増すことができません。
投資直後の値動きから受ける影響が大きいことは、一括投資のデメリットといえるでしょう。
■分割投資のメリット
分割投資のメリットは、購入するタイミングを分散できることです。
例えば毎月10万円ずつ投資する場合、
株価が高い月も10万円、
株価が安い月も10万円、
というように、相場の状況にかかわらず継続して購入できます。
金融庁も積立投資について、決まった金額を継続して投資することで、安いときに買わなかったり、高いときにだけ買ってしまったりすることを避けられると説明しています。 金融庁
私が分割投資のメリットとして特に大きいと思っているのが、投資タイミングをあまり考えなくていいことです。
株価を毎日のように確認して、
「今買った方がいい?」
「もう少し下がるまで待った方がいい?」
と考え続けるのは、意外と疲れます。
毎月決まった日に決まった金額を自動的に投資するよう設定しておけば、基本的にはそのまま放置できます。
「あーだこーだ考えずに投資を続けたい」という方にとっては、分割投資は非常に取り組みやすい方法だと思います。
■分割投資のデメリット
一方で、分割投資にもデメリットがあります。
分かりやすいのが、株価が上昇し続ける相場です。
例えば1月から12月まで株価がほぼ一貫して上昇した場合、毎月10万円ずつ投資すると、後から購入するほど取得価格が高くなります。
最初に120万円を投資していれば安い価格で購入できたのに、分割したことで結果的に平均取得単価が高くなる可能性があります。
また、120万円を持っているにもかかわらず毎月10万円ずつ投資する場合、まだ投資していない資金は市場に参加していません。
そのため、上昇相場では「もっと早く投資しておけばよかった」という結果になることがあります。
購入タイミングを分散できることは分割投資のメリットですが、同時に、投資資金を市場へ投入する時期が遅くなるというデメリットでもあるわけです。
■一括投資と分割投資を比較
それぞれの特徴を簡単に整理すると、次のようになります。
| 比較項目 | 一括投資 | 分割投資 |
|---|---|---|
| 投資例 | 120万円をまとめて投資 | 毎月10万円×12回 |
| 上昇相場 | 有利になりやすい | 一括投資より利益が小さくなりやすい |
| 投資直後の下落 | 影響を大きく受ける | 購入時期を分散できる |
| 購入価格 | 投資した時点に集中 | 購入時期を分散できる |
| 運用開始 | 早い | 徐々に投資 |
| 心理的負担 | 投資直後の下落が気になりやすい | 比較的抑えやすい |
| 手間 | 一度投資すれば少ない | 自動積立なら少ない |
| 向いている人 | 早く資金を運用したい人 | タイミングをあまり考えず継続したい人 |
こうして見ると、一括投資と分割投資にはそれぞれ一長一短があります。
■実は一括投資の方が有利になりやすい?
ここまで読むと、「じゃあ結局、どっちの方が儲かるの?」と思うかもしれません。
この点について興味深いデータがあります。
米国の大手運用会社Vanguardが過去の市場データなどを使って、一括投資と分割投資(コスト平均法)を比較した研究では、一括投資が分割投資を約3分の2の確率で上回ったとしています。 バンガード
理由は比較的シンプルです。
株式などのリスク資産には長期的なリターンが期待されるため、まとまった資金がすでに手元にあるなら、早く市場へ投入した方が資金が市場にいる時間を長くできるからです。
つまり、過去のデータから考えると、
「まとまった投資資金がすでにあるなら、一括投資の方が有利になりやすかった」ということになります。
ただし、ここで絶対に間違えてはいけないのが、
「一括投資をすれば必ず分割投資より儲かる」という意味ではないことです。
残りのおよそ3分の1では、分割投資の方が有利だったことになります。
そして、自分が投資する年がどちらになるのかを事前に知ることはできません。
これが投資の難しいところだと思います。
■結局どっちがいい?私は「自分に合った方」でいいと思う
統計的には一括投資が有利になりやすいというデータがあります。
それでも私は、
「一括投資と分割投資のどちらが絶対に正解というわけではない」と考えています。
例えば一括投資した直後に暴落して、100万円以上の含み損を抱えても、
「長期投資だから気にしない」と考えられる人なら、一括投資は有力な選択肢でしょう。
一方、
「一度に大きな金額を投資するのは怖い」
「毎月一定額を投資して、値動きをあまり気にせず続けたい」
という人なら、分割投資の方が長く続けられるかもしれません。
投資は一度買って終わりではありません。
私は、長期間無理なく続けられる方法を選ぶことも非常に重要だと思っています。
■私は「分割投資+下落時に増額」を実践
では、私自身は一括投資と分割投資のどちらを選んでいるのか。
私は現在、分割投資を基本としています。
2026年は新NISAのつみたて投資枠を利用して、SBI・V・S&P500インデックス・ファンドに基本的に毎月10万円を投資しています。
SBI・V・S&P500インデックス・ファンドは、S&P500指数(円換算ベース)への連動を目指すインデックスファンドです。 SBIアセットマネジメント
ただし、私は毎月必ず10万円を機械的に投資しているわけではありません。
株価が大きく下落した場面では、投資額を増やすことがあります。
■2026年3月・4月は10万円から20万円へ増額
2026年は、米国とイランを巡る情勢などによって株式市場が下落していた3月と4月に、通常10万円としていた投資額を20万円へ増額しました。
一方、その分を調整するため、
5月:10万円 → 5万円
6月:10万円 → 5万円
へ減額しました。
整理すると、
1月:10万円
2月:10万円
3月:20万円
4月:20万円
5月:5万円
6月:5万円
7月:10万円
8月:10万円
9月:10万円
10月:10万円
11月:10万円の予定
12月:10万円の予定
となり、年間では120万円です。(※2026年10月までは上記の投資額となります)
私の場合、
「毎月10万円を完全に機械的に積み立てる」というより、
「分割投資を基本としながら、株価が大きく下落したと判断した場面では投資額を増やす」という方法を取っています。
■SBI証券では月10万円を超えて投資できる?
ここで、
「つみたて投資枠なのに、1か月で20万円投資できるの?」と思った方もいるかもしれません。
SBI証券の投信積立では、通常の積立設定に加えて、年2回まで追加で積立発注を行う「ボーナス月設定」があります。
SBI証券では、年間投資枠120万円の範囲内でボーナス月設定を利用して投資額を上乗せできます。なお、クレジットカード決済ではボーナス月設定を利用できないなどの条件があります。 SBISec Search
そのため私の場合も、年間120万円の枠を超えないように投資額を調整しています。
証券会社によって積立設定の方法や条件が異なる可能性があるため、実際に利用する際には最新の公式情報を確認してください。
■投資額を増やすときに参考にしているもの
では、私は何を見て投資額を増やしているのか。
以前の記事「暴落時は投資した方がいい?」でも紹介していますが、私は相場を見る際に、
・VIX指数
・Fear & Greed Index
・Put/Call Ratio
・地政学リスクや市場環境
などを参考にしています。
ただし、
「VIX指数が○○になったら必ず買う」といった機械的なルールを設けているわけではありません。
これらは、あくまで現在の市場がどの程度不安になっているのかを考えるための参考材料の一つです。
市場の底値を正確に当てることはできません。
そのため私は、「ここが底だ!」
と一度に大きく投資するのではなく、分割投資を続けながら、大きく下落したと感じる場面で少し投資額を増やす方法を取っています。
この方法が必ず高いリターンにつながるわけではありませんが、私自身にとっては精神的にも続けやすく、今のところ自分に合っている投資方法だと感じています。
■一括投資にはない「余力を残す」という考え方
私が分割投資を選んでいる理由の一つが、投資余力を残しておけることです。
年初にすべての資金を投資してしまえば、その後大きな下落が起きても、追加資金がなければ買い増すことはできません。
一方、分割投資なら、まだ投資していない資金が残っています。
そのため私は、
通常時 → 毎月一定額を投資
大きな下落時 → 投資額を増やす
という調整をしています。
ただし、この方法にも当然デメリットがあります。
株価がそのまま上昇し続ければ、「最初に全部投資しておけばよかった」という結果になるからです。
結局のところ、どの方法が最も良かったのかは、後になってみなければ分かりません。
だからこそ私は、「一番儲かりそうな方法」を探し続けるより、自分が納得して継続できる方法を選ぶことを大切にしています。
■こんな人には一括投資・分割投資がおすすめ
一括投資が向いていると考えられるのは、
・まとまった余裕資金がすでにある
・長期投資を前提としている
・投資直後に大きく下落しても保有を続けられる
・できるだけ早く資金を市場へ投入したい
という人です。
一方、分割投資が向いていると考えられるのは、
・一度に大きな金額を投資するのが不安
・毎月の給与などから少しずつ投資したい
・購入タイミングを分散したい
・投資タイミングについてあまり考えたくない
・自動積立で長く続けたい
という人でしょう。
そして私のように、
「分割投資を基本にして、大きく下落した場面では少し増額する」という方法もあります。
一括投資か分割投資か、必ずどちらか一方だけを選ばなければならないわけではありません。
■まとめ
今回は、投資の永遠のテーマともいえる、「一括投資 vs 分割投資」について紹介しました。
一括投資は、資金を早く市場へ投入できるため、その後株価が上昇すれば有利になりやすいというメリットがあります。
実際、Vanguardの研究でも、まとまった資金がすでにあるケースでは、一括投資が一般的な分割投資を約3分の2の確率で上回ったという結果が示されています。 バンガード
一方で、投資直後に大きな下落が起これば、その影響をまともに受けることになります。
分割投資は購入時期を分散できるため、投資タイミングについてあまり考えず、一定額をコツコツ投資しやすいことがメリットです。
ただし、株価が上昇し続ければ、一括投資より不利になる可能性があります。
私自身は、分割投資を基本としながら、大きく下落した場面では投資額を増やす方法を取っています。
2026年はSBI・V・S&P500インデックス・ファンドへ通常月10万円を投資しつつ、3月・4月は20万円へ増額し、その後5月・6月を5万円へ減額することで、年間120万円に調整しました。
この方法が誰にとっても正解だとは思っていません。
相場の未来は誰にも分かりません。
だからこそ、「一括投資と分割投資、どちらが正解か?」ではなく、
「それぞれのメリット・デメリットを理解したうえで、自分が長く続けられる方法はどちらか?」
という視点で考えることが大切ではないでしょうか。
私自身もこれから投資を続けながら、自分に合った方法を考えていきたいと思っています。
「私はこんな投資方法をしているよ!」という方法があれば、ぜひコメントなどで情報交換していただけると嬉しいです。
■次におすすめの記事
【おすすめ】暴落時は投資した方がいい?
今回の記事では、私が分割投資を基本としながら、株価が大きく下落した場面では投資額を増やしていることを紹介しました。
では、
「そもそも暴落時に投資するのは正しいの?」
「株価が下落しているとき、何を見ればいいの?」
という疑問については、こちらの記事で詳しく紹介しています。
VIX指数、Fear & Greed Index、Put/Call Ratioなどについても紹介していますので、今回の記事とあわせて読んでみてください。
▶ 暴落時は投資した方がいい?
あわせて読みたい
▶ 株式投資の基礎③|インデックス投資とは?
インデックス投資の基本や長期・分散投資について知りたい方におすすめです。
▶ コア・サテライト戦略とは?
インデックス投資と個別株投資などを、資産全体の中でどのように組み合わせるか考える際に参考になります。
▶ 日経225 vs TOPIX|日本株に投資するならどっち?
同じ「vsシリーズ」として、日本を代表する2つの株価指数の違いを比較しています。
■情報源・参考資料
・金融庁「NISAを知る」
つみたて投資枠の年間投資枠120万円、成長投資枠との違いなどを確認できます。 金融庁
・金融庁「資産形成の基本」
長期・積立・分散投資や複利について解説されています。 金融庁
・Vanguard「Cost averaging: Invest now or temporarily hold your cash?」
一括投資と分割投資(コスト平均法)を比較した研究です。 バンガード
・SBI証券「積立を設定する|投資信託 取引 操作ガイド」
積立設定やボーナス月設定について確認できます。 SBISec Search
・SBIアセットマネジメント「SBI・V・S&P500インデックス・ファンド」
筆者が実際に投資しているファンドの商品情報を確認できます。 SBIアセットマネジメント
※NISA制度、金融商品の内容、証券会社のサービス・積立設定等は変更される可能性があります。最新情報は金融庁、各運用会社および証券会社の公式情報をご確認ください。
■免責事項
本記事は、株式投資・投資信託・NISA等に関する一般的な情報提供を目的としており、特定の金融商品や投資方法への投資を推奨するものではありません。
記事内には、筆者自身の投資経験・投資方法・考え方を記載していますが、同様の方法によって利益が得られることや、将来の運用成果を保証するものではありません。
株式や投資信託などの金融商品は、価格変動、為替変動、市場環境などによって元本割れとなる可能性があります。
また、本記事では正確な情報提供に努めていますが、NISA制度、金融商品の内容、証券会社のサービス等は今後変更される可能性があります。
最終的な投資判断は、ご自身の判断と責任において行ってください。
AI生成コンテンツについて
当サイト「株-STUDY」で使用している一部のアイキャッチ画像、イラスト、4コマ漫画等は、生成AIを活用して制作しています。
これらの画像は、記事内容をより分かりやすく伝えることを目的として当サイト運営者が企画・編集したものです。
なお、記事本文については、運営者自身の知識・経験および信頼できる情報源をもとに作成・確認しています。
コメント