情報更新日:2026年9月1日
※本記事は、公開後も必要に応じて内容を見直し、情報を更新しています。
- ■はじめに
- ■そもそも「出口戦略」とは?
- ■投資のゴールは資産額だけではない
- ■55歳から「資産形成」から「資産活用」へ
- ■「年率5%なら毎年5%使える」とは限らない
- ■「運用益だけ使えば元本は減らない」とも限らない
- ■出口戦略では「取り崩す順番」も重要
- ■55歳から年金受給までの期間を考える
- ■退職金は「もらえる前提」にしない
- ■65歳以降は公的年金も確認する
- ■「運用資産」と「当面使うお金」を分ける
- ■相場が悪いときにも備えておく
- ■元本を使うことも出口戦略の一つ
- ■子どもへの投資は「お金」だけではない
- ■将来、孫ができたときにも
- ■私は55歳頃の早期退職を一つの目標にしている
- ■投資で得られるのは「時間の選択肢」かもしれない
- ■出口戦略に「一つの正解」はない
- ■出口戦略は定期的に見直そう
- ■まとめ
- ■次におすすめの記事
- ■参考・情報源
- ■免責事項
■はじめに
前回の記事では、
30歳の夫婦が毎月5万円ずつ、夫婦合計10万円を積み立てた場合
というモデルケースを紹介しました。
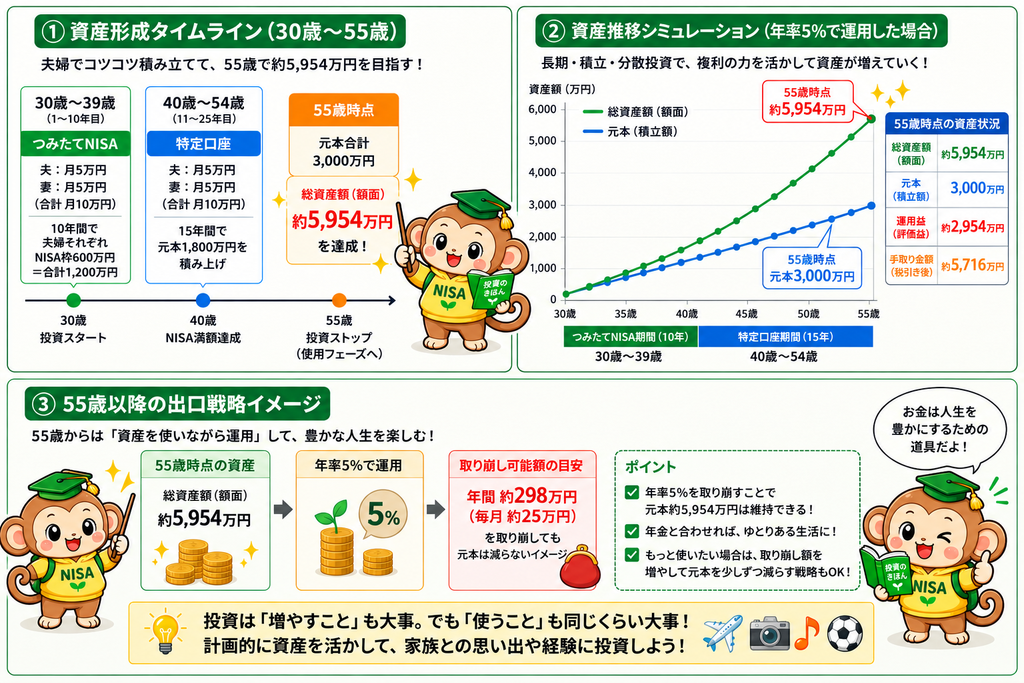
30歳から55歳まで25年間積み立て、年率5%で運用できたと仮定すると、
55歳時点の資産額は概算で約5,950万円となるシミュレーションでした。
ただし、これは将来約6,000万円になることを保証するものではありません。
年率5%という一定の条件を設定したシミュレーションです。
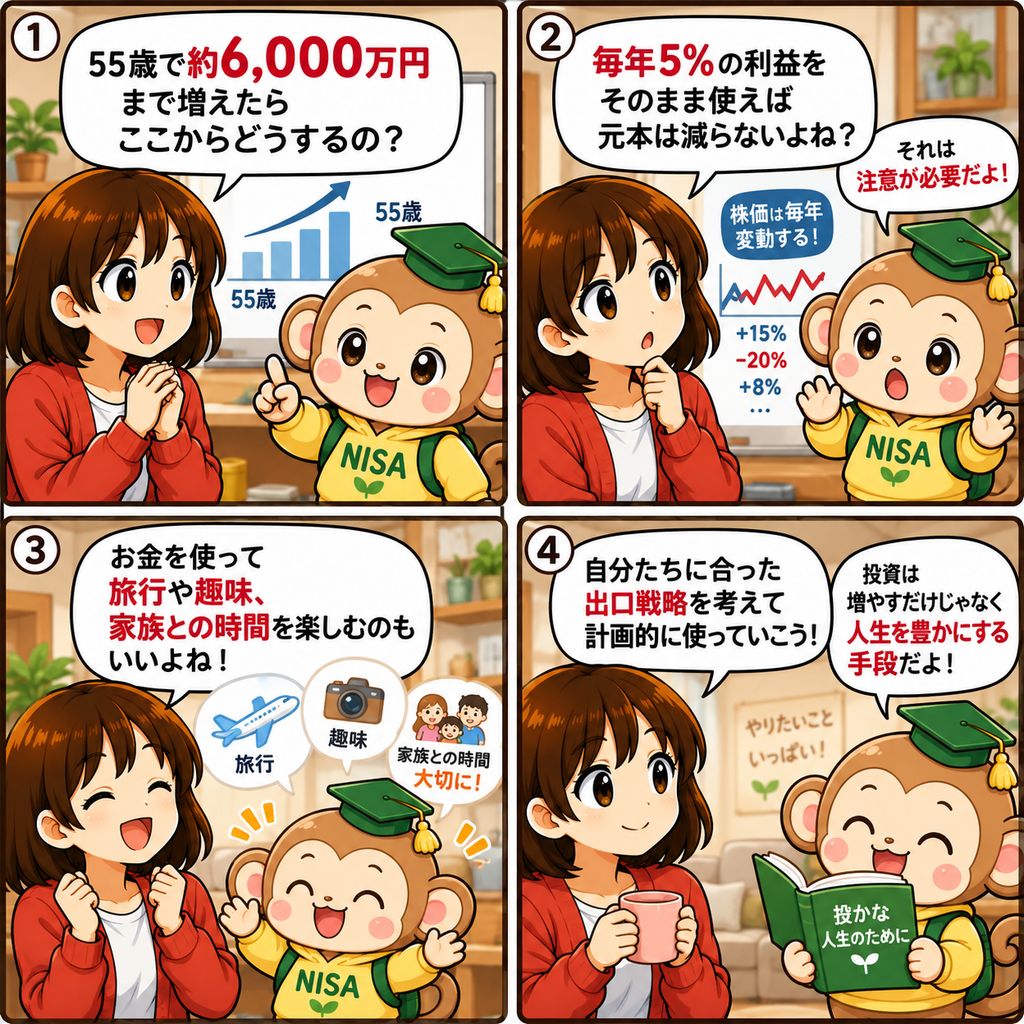
では仮に、55歳で約6,000万円の資産を形成できたとしたら、その後はどうすればよいのでしょうか?
投資で考えておきたいのは、「資産をどう増やすか」だけではありません。
もう一つ重要なのが、
「形成した資産を、いつ・何のために・どのくらい使っていくのか」という出口戦略です。
私は、資産形成そのものを人生のゴールにするのではなく、
自分や家族の人生を豊かにするために資産を活用することまで考えておきたいと思っています。
そこで後編では、前編でシミュレーションした約6,000万円を例に、55歳以降の「資産の使い方」について考えていきます。
■そもそも「出口戦略」とは?
投資における出口戦略とは、
形成してきた資産を、将来どのように取り崩したり活用したりするのかを考えることです。
資産形成期には、
「毎月いくら積み立てるか?」
「何へ投資するか?」
「NISAをどう活用するか?」
などを考えることが多いと思います。
しかし、リタイアが近づいてくると、
- 何歳まで働くのか
- 何歳から資産を取り崩すのか
- 毎年いくら使うのか
- 運用をどの程度続けるのか
- 現金をどのくらい確保するのか
- 年金はいくら受け取れるのか
- 退職金はいくらあるのか
- 子どもへどの程度資産を残すのか
といったことも考える必要があります。
金融庁も、リタイア期前後ではライフプランや退職金などを踏まえながら、資産運用の継続と計画的な取り崩しを検討する考え方を示しています。
■投資のゴールは資産額だけではない
投資を続けていると、
「資産3,000万円」
「資産5,000万円」
「資産1億円」
など、どうしても資産額に目が向きやすくなります。
もちろん、将来に備えて資産を形成することは大切です。
一方で私は、資産額を増やすことだけを最終目的にする必要はないとも考えています。
例えば十分な資産を形成できたとしても、
旅行へ行くことを我慢し、
趣味も我慢し、
家族との経験にもお金を使わず、
資産のほとんどを使わないまま人生を終える。
もちろん、それも一つの価値観です。
しかし私は、
資産形成によって得られた選択肢を、自分や家族のために使うという考え方も大切にしたいと思っています。
投資は人生を豊かにするための手段の一つ。
これが私の資産形成に対する基本的な考え方です。
■55歳から「資産形成」から「資産活用」へ
前編では、
30歳から55歳まで、
夫婦で毎月10万円を積み立て、
年率5%で運用できたと仮定すると、
約5,950万円になるシミュレーションを紹介しました。
ここからは一例として、55歳頃から積極的に資産を増やすことだけを目指すのではなく、
「資産を活用するフェーズ」へ少しずつ移行すると考えてみます。
もちろん、55歳になった瞬間に投資をすべてやめる必要はありません。
私自身であれば、生活資金などを確保しながら、無理のない範囲で運用を続けることも選択肢にすると思います。
重要なのは、「積み立てる」から「全部売却する」へ一気に切り替える必要はないということです。
運用を続けながら少しずつ取り崩す方法もあります。
■「年率5%なら毎年5%使える」とは限らない
ここは元の記事から大きく修正したポイントです。
前編では資産形成のシミュレーションとして、年率5%を仮定しました。
約5,950万円の5%を単純計算すると、約297万円です。
月平均にすると、約24万8,000円です。
しかし、
「年率5%で運用する想定だから、毎年約297万円を利益として使える」と考えるのは注意が必要です。
株式市場は毎年一定に5%上昇するわけではありません。
例えば、
1年目:+15%
2年目:-20%
3年目:+8%
というように、大きく変動する可能性があります。
したがって、
5%という想定利回りと、毎年安全に取り崩せる金額は同じではありません。
■「運用益だけ使えば元本は減らない」とも限らない
もう一つ注意したいのが、「運用益だけ使えば元本を維持できる」という考え方です。
仮に約6,000万円の資産がある状態で株式市場が20%下落すれば、
単純計算では資産額は約4,800万円まで減少します。
そこでさらに生活費を取り崩せば、その後の運用に回せる資産も少なくなります。
反対に、市場が大きく上昇する年もあります。
つまり、
「利益」と「元本」を毎年きれいに分けて生活することは、実際の資産運用では難しい
ということです。
出口戦略では、「元本を絶対に減らさない」ことだけを目標にするのではなく、
資産寿命と自分の人生の両方を考えながら計画的に取り崩すことが重要だと考えています。
■出口戦略では「取り崩す順番」も重要
55歳以降に資産を活用するのであれば、
いきなり投資資産だけを取り崩すのではなく、
自分がどのような収入・資産を持っているのかを整理することも大切です。
例えば、
- 給与収入
- 退職金
- 預貯金
- NISA
- 特定口座
- 企業年金
- iDeCo
- 公的年金
などがあります。
人によって持っている資産や受給できる金額は大きく異なります。
また、それぞれ税制や受け取れる時期なども異なるため、
「何歳から、どの資産を、どのくらい使うか」を自分の状況に合わせて考える必要があります。
■55歳から年金受給までの期間を考える
仮に55歳で仕事を辞めた場合、公的年金の本格的な受給までには期間があります。
そのため、
55歳から年金受給開始までの生活費をどう準備するのかは重要なポイントです。
例えば、
55歳から65歳まで10年間あり、
夫婦の生活費が年間300万円なら、
単純計算では、300万円 × 10年間=3,000万円です。
もちろん、
- 退職金
- 再就職・パートなどの収入
- 配当・分配金
- 資産の取り崩し
- その他の収入
などがあれば、必要となる金融資産は変わります。
だからこそ、「55歳で6,000万円あれば仕事を辞められる」と一律には言えません。
■退職金は「もらえる前提」にしない
元の記事では、「55歳~64歳は毎月約25万円の運用益+退職金」としていました。
しかし、退職金制度は勤務先によって異なります。
退職金制度がない企業もありますし、
企業型DCや確定給付企業年金(DB)などを導入している企業もあります。
また、転職や退職時期などによって受取額が変わることもあります。
そのため出口戦略を考える場合は、
「退職金がいくらもらえると思う」ではなく、自分の勤務先の制度を確認することが重要です。
■65歳以降は公的年金も確認する
老後の生活を考えるうえで、公的年金も重要な収入源の一つです。
ただし、
「夫婦なら毎月○万円もらえる」と一律には言えません。
公的年金の受給額は、
- 加入していた年金制度
- 加入期間
- 厚生年金加入中の報酬
- 受給開始年齢
などによって異なります。
日本年金機構の「ねんきんネット」では、自分自身の年金記録などをもとに将来の老齢年金見込額を試算できます。
そのため出口戦略を考える際には、
自分たちが将来どの程度の年金を受け取れる見込みなのか
を確認しておくと、より現実的な計画を立てやすくなります。
■「運用資産」と「当面使うお金」を分ける
出口戦略で私が重要だと考えているのが、
すべてのお金を株式などの値動きの大きい資産へ置いておかないことです。
例えば、数年以内に使う予定の生活費まで株式へ投資していると、市場が大きく下落したタイミングでも生活のために売却しなければならない可能性があります。
そのため、
当面の生活に必要なお金と、長期間運用を続けられるお金を分けて考える方法があります。
金融庁も、退職金などを運用する場合には、ライフプランを踏まえて当座の生活資金や予備資金を確保したうえで、当面使う予定のない資金について運用を検討するという考え方を示しています。
■相場が悪いときにも備えておく
資産の取り崩しを始めるタイミングと株価下落が重なる可能性もあります。
例えば55歳で約6,000万円あったとしても、その直後に株式市場が大きく下落することも考えられます。
そこで、
- 現金を一定額確保しておく
- 株式だけに偏らせない
- 支出額を状況に応じて調整する
- 必要に応じて働く期間を延ばす
- 運用資産を一度に売却しない
など、複数の選択肢を持っておくことが重要だと考えています。
「55歳になったら必ずこの方法」ではなく、
そのときの資産額・市場環境・家族の状況に応じて出口戦略を調整するという考え方です。
■元本を使うことも出口戦略の一つ
私は、「元本は絶対に減らしてはいけない」とは考えていません。
例えば、
「世界一周旅行へ行きたい」
「夫婦で海外旅行を楽しみたい」
「キャンピングカーを買いたい」
「趣味を思い切り楽しみたい」
という夢があるのであれば、そのために資産を取り崩すことも選択肢だと思っています。
もちろん、将来必要になる生活費や医療・介護などへの備えも考える必要があります。
それでも、資産を使うこと自体が失敗なのではありません。
何のために資産を形成してきたのかを考え、自分が価値を感じることへ計画的に使う。
これも出口戦略の一つだと思います。
■子どもへの投資は「お金」だけではない
これは私個人の価値観ですが、子どもへ資産を残すことだけではなく、
子どもが成長する過程で経験にお金を使うことも大切にしたいと思っています。
例えば、
- 習い事
- 留学
- 家族旅行
- 博物館や美術館
- スポーツ
- 自然体験
- 本や学習
などです。
もちろん、こうした経験が将来必ず何らかの成果につながるとは限りません。
それでも、
「将来お金を残す」ことと「今しかできない経験へお金を使う」こと
のバランスを考えていきたいと思っています。
■将来、孫ができたときにも
将来もし孫ができたら、
一緒に旅行へ行ったり、
動物園へ行ったり、
遊園地へ行ったり、
さまざまな経験を共有できたら素敵だと思っています。
もちろん、資産を相続という形で残すこともできます。
一方で、
家族と元気に過ごせる時間には限りがあります。
投資によって形成した資産の一部を、家族との時間や思い出へ変える。
これも私が考えている出口戦略の一つです。
■私は55歳頃の早期退職を一つの目標にしている
これはあくまで私個人の目標ですが、できれば55歳頃には、
会社員としての働き方から離れる、または好きな仕事を無理のない範囲で続ける
という生活をしてみたいと思っています。
時間ができれば、
- 家族旅行
- ブログ運営
- 株式投資の勉強
- 趣味
- 家族との時間
などに使いたいと思っています。
ただし、
「資産6,000万円になれば55歳で早期退職できる」という意味ではありません。
実際に退職できるかどうかは、
生活費、住宅費、教育費、年金、退職金、資産額、家族構成などによって大きく変わります。
そのため私は、目標年齢が近づいた段階で改めて家計や資産状況を確認して判断したいと考えています。
■投資で得られるのは「時間の選択肢」かもしれない
私は、資産形成によって得たいものの一つが、時間の選択肢です。
必ず会社を辞めなければならないわけではありません。
十分な資産があれば、
「週5日ではなく週3日働く」
「好きな仕事へ転職する」
「一度仕事を休んで家族と旅行する」
「収入は下がってもやりたい仕事をする」
など、働き方の選択肢が増える可能性があります。
その意味で私は、投資による資産形成は、将来の選択肢を増やすための手段の一つだと考えています。
■出口戦略に「一つの正解」はない
ここまで私自身の考え方を紹介してきましたが、出口戦略は人によって異なります。
例えば、
- 資産をできるだけ長く維持したい
- 子どもへ多く残したい
- 元気なうちに旅行へ使いたい
- 住宅を購入したい
- 寄付したい
- 仕事を早く辞めたい
- 生涯仕事を続けたい
など、さまざまな価値観があります。
どれが正解というものではありません。
大切なのは、「自分は何のために資産形成をしているのか?」を考えておくことだと思います。
■出口戦略は定期的に見直そう
30歳のときに考えた人生設計が、55歳になっても同じとは限りません。
結婚、出産、転職、住宅購入、子どもの進学、親の介護などによって、家計や人生設計は変化します。
また、
- 資産額
- 株式市場
- 金利
- 物価
- 年金制度
- 税制
- 家族構成
- 健康状態
なども変化します。
そのため出口戦略は一度決めたら終わりではなく、
ライフステージに合わせて定期的に見直すものと考えておく方が現実的です。
■まとめ
今回は、55歳以降の出口戦略について考えてみました。
前編では、30歳から夫婦で毎月10万円を25年間積み立て、年率5%で運用できたと仮定すると、
55歳時点で約5,950万円になるシミュレーションを紹介しました。
しかし、出口戦略では、
「6,000万円を年率5%で運用して、その5%を毎年使えば元本が減らない」
と単純に考えることはできません。
実際の市場では運用成果が毎年変動するからです。
そのため、
- 年金の見込額を確認する
- 退職金や企業年金を確認する
- 当面の生活資金を確保する
- 運用をどの程度続けるか考える
- 取り崩す金額を決める
- 相場下落時の対応を考える
- 元気なうちに使いたいお金も考える
などを組み合わせて、自分に合った出口戦略を作っていくことが大切だと思います。
私は、
資産形成の目的は、資産額を競うことではなく、自分や家族の人生の選択肢を増やすこと
だと考えています。
家族との旅行。
子どもの教育や経験。
趣味。
夫婦で過ごす時間。
将来の孫との思い出。
こうしたことにも、形成した資産を使っていきたいと思っています。
資産を「増やす」だけでなく、「どう使えば自分の人生が豊かになるのか?」まで考えてみる。
それが私の考える出口戦略です。
■次におすすめの記事
・NISAとは?初心者が必ず知っておきたい非課税制度の基礎
▶見る
・筆者のNISA投資体験談
▶見る
・筆者のNISA投資体験談② ~つみたてNISA運用編~
▶見る
・筆者のNISA成長枠運用編
▶見る
・コア・サテライト戦略とは?
▶見る
・投資&出口戦略① ~30歳から55歳までに約6,000万円を目指す資産形成編~
▶見る
■参考・情報源
本記事では、資産形成・資産管理・公的年金などについて、主に以下の公的機関の情報を参考にしています。
金融庁|高齢社会における資産形成・管理
https://www.fsa.go.jp/policy/koureisyakai/
金融庁|高齢社会における資産の形成・管理での心構え
https://www.fsa.go.jp/singi/singi_kinyu/market_wg/siryou/20190412/05.pdf
金融庁|NISA特設ウェブサイト
https://www.fsa.go.jp/policy/nisa2/
日本年金機構|「ねんきんネット」による年金見込額試算
https://www.nenkin.go.jp/denshibenri_kojin/n_net/introduction/estimatedamount.html
日本年金機構|年金見込額試算
https://www.nenkin.go.jp/service/jukyu/tetsuduki/kyotsu/sonota/20140714.html
※年金制度、税制、NISA制度などは今後変更される可能性があります。実際に資産の取り崩しや退職時期などを検討する際は、金融庁、日本年金機構、国税庁などの最新情報をご確認ください。
■免責事項
本記事は、公開情報および一定の条件に基づくシミュレーション、筆者自身の考え方をもとに、資産形成と出口戦略について初心者向けに解説することを目的としています。
特定の金融商品・銘柄の購入、売却、保有を推奨・勧誘するものではありません。
株式や投資信託などへの投資には、価格変動リスク、為替変動リスク、信用リスクなどがあり、元本割れとなる可能性があります。
本記事で使用している年率5%、約5,950万円、年間約297万円などの数値は、一定の条件を置いたシミュレーション・単純計算であり、実際の運用成果や将来受け取れる金額を示すものではありません。
過去の運用実績やシミュレーション結果は、将来の運用成果を保証するものではありません。
また、公的年金の受給額、退職金、企業年金、必要生活費などは個人によって異なります。
実際の退職時期や資産の取り崩し方法を検討する際は、最新の制度・税制等を確認し、ご自身の収入・支出・資産状況・家族構成・投資目的・投資期間・リスク許容度などを踏まえて判断してください。
AI生成コンテンツについて
当サイト「株-STUDY」で使用している一部のアイキャッチ画像、イラスト、4コマ漫画等は、生成AIを活用して制作しています。
これらの画像は、記事内容をより分かりやすく伝えることを目的として当サイト運営者が企画・編集したものです。
なお、記事本文については、運営者自身の知識・経験および信頼できる情報源をもとに作成・確認しています。
コメント