情報更新日:2026年8月24日
※本記事は、公開後も必要に応じて内容を見直し、情報を更新しています。
■はじめに
前回の「筆者のNISA投資体験談(旧NISA編)」では、私が銀行で旧NISA(一般NISA)を始めたことや、その後ネット証券へ軸足を移していった経緯についてご紹介しました。
今回はその続編として、2024年から始まった「新NISA」を、私自身がどのように活用しているのか、実際の体験談を交えながらお話ししたいと思います。
私は現在、新NISAの非課税保有限度額である1,800万円を、できるだけ早い段階で活用することを目標にしています。
なぜ、そこまで早く投資をしたいと考えているのか。
その理由の一つが、投資について学ぶ中で「複利の効果」の大きさを知ったからです。
もちろん、すべての人が新NISAの1,800万円を最短で投資する必要があるわけではありません。
生活資金や将来必要になるお金を確保したうえで、自分のリスク許容度に合った金額を無理なく投資することが大切です。
この記事では、あくまで筆者自身の新NISAの活用方法と、その過程で感じたことをご紹介します。
■旧NISAと新NISAは何が違うの?
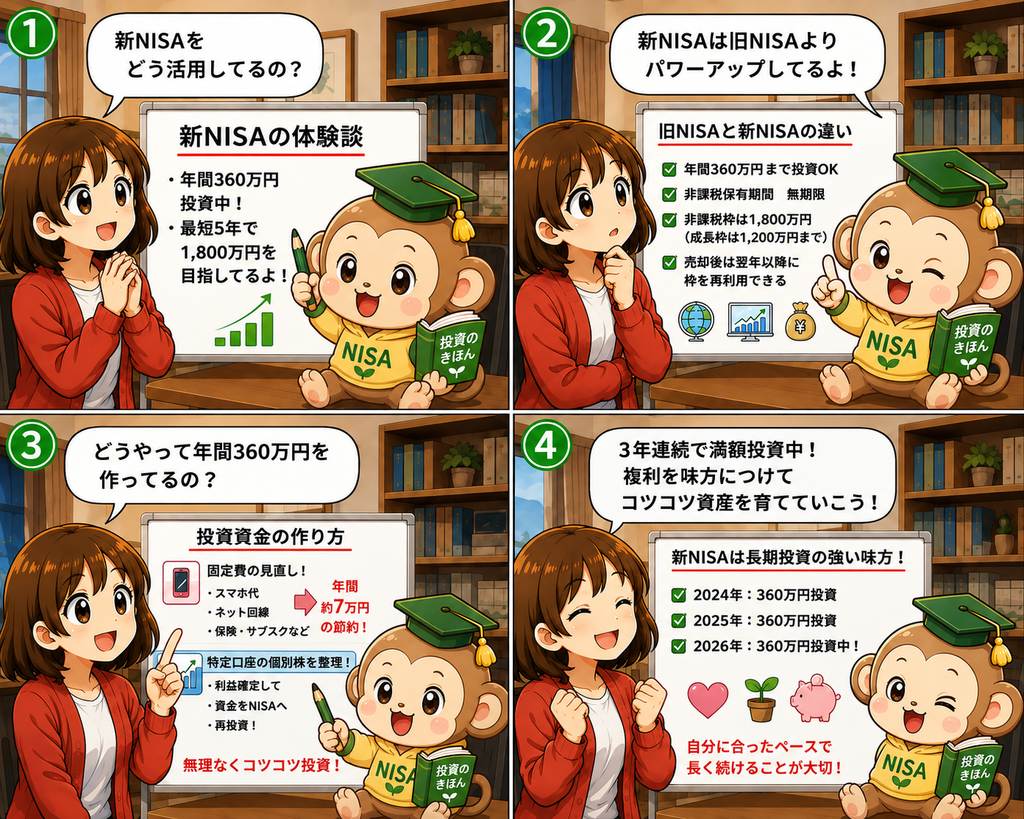
2024年から始まった新NISAは、2023年までの旧NISAと比較して、非課税で長期的な資産形成を行いやすい制度へと大きく変わりました。
主な違いを簡単に整理すると、以下のようになります。
| 項目 | 旧NISA(一般NISA) | 新NISA |
|---|---|---|
| 年間投資枠 | 120万円 | 最大360万円 |
| 非課税保有期間 | 最長5年間 | 無期限 |
| 非課税保有限度額 | なし※ | 1,800万円 |
| 成長投資枠 | 一般NISA | 年間240万円・総額1,200万円 |
| つみたて投資枠 | なし※ | 年間120万円 |
| 売却後の枠の再利用 | 不可 | 翌年以降に可能 |
| 制度 | 2023年まで | 2024年から恒久化 |
※旧NISAには制度上の年間投資枠がありましたが、新NISAのような1,800万円の非課税保有限度額という仕組みではありません。
新NISAでは、
- つみたて投資枠:年間120万円
- 成長投資枠:年間240万円
を併用でき、年間最大360万円まで投資できます。
また、生涯を通じた非課税保有限度額は1,800万円です。
そのうち、成長投資枠として利用できるのは1,200万円までとなっています。
さらに大きな変更点が、非課税保有期間の無期限化です。
旧NISAでは非課税期間を意識する必要がありましたが、新NISAでは非課税保有期間が無期限となったため、長期的な資産形成を行いやすくなりました。
■新NISAの1,800万円をできるだけ早く活用したい理由
新NISAには、1人あたり1,800万円の非課税保有限度額があります。
年間の投資上限は最大360万円なので、
360万円 × 5年間 = 1,800万円となります。
そのため、制度上は5年間で1,800万円の非課税保有限度額を使い切ることが可能です。
私は現在、この「最短5年」を一つの目標として資産形成を行っています。
理由は、できるだけ早く投資資金を市場で運用することで、長期的な運用期間を確保したいと考えているからです。
特に私が投資について勉強する中で強く意識するようになったのが、「複利」の考え方です。
例えば、100万円を年率5%で運用できたと仮定すると、単純化した計算では、
- 10年後:約163万円
- 20年後:約265万円
- 30年後:約432万円
となります。
このように、運用期間が長くなるほど、利益がさらに利益を生み出す効果が期待できます。
ただし、ここで注意したいのは、年率5%の運用成果が将来も保証されるわけではないということです。
株式市場には上昇する年もあれば、下落する年もあります。
そのため、「早く投資すれば必ず儲かる」という意味ではありません。
私自身は、長期的な資産形成を考えたときに、
「投資できる資金を早めに運用に回し、長い時間を味方につけたい」と考えています。
■年間360万円を投資するのは正直大変
とはいえ、年間360万円を投資することは、決して簡単ではありません。
年間360万円ということは、単純計算で、毎月30万円を投資することになります。
一般的な会社員にとっても、決して小さな金額ではないと思います。
私自身も、最初から余裕を持って年間360万円を投資できていたわけではありません。
そこで取り組んだのが、「固定費の見直し」でした。
■固定費を見直して投資資金を作る
投資資金を増やすために、まず取り組んだのは毎月の支出の見直しでした。
具体的には、
- スマホ通信費
- インターネット回線
- 保険料
- サブスク費用
などです。
特に私自身が効果を感じたのがスマホ料金でした。
以前は大手キャリアを利用しており、毎月約7,000円を支払っていました。
その後、格安SIMへ変更したことで、7,000円 → 約1,000円となりました。
差額は毎月約6,000円です。
年間では、6,000円 × 12か月 = 72,000円となります。
72,000円という金額だけを見ると、大きく感じないかもしれません。
しかし、毎年継続して節約できれば、そのお金を貯蓄や投資に回すことができます。
固定費の削減は、一度見直すとその後も効果が続きやすい点がメリットです。
私自身も、
「収入を増やすだけでなく、支出を減らして投資資金を作る」という考え方を意識するようになりました。
■特定口座の個別株を売却してNISAで買い直す
もう一つ、私が実施していることがあります。
それは、特定口座で保有していた個別株の整理です。
特定口座で保有していた個別株について、売却を検討した際には、その資金を新NISAでの投資に回すことがあります。
例えば、
特定口座の個別株を売却
↓
売却代金を現金化
↓
新NISAの投資枠で別の商品を購入
という流れです。
ただし、ここには注意点があります。
特定口座で保有している株式を売却して利益が発生した場合、その利益はNISAの非課税対象ではありません。
「NISAへ資金を移したから、売却益も非課税になる」というわけではありません。
そのため、売却時には税金や売買コストなども考慮する必要があります。
また、新NISAで購入した商品を売却した場合には、売却した商品の取得金額(簿価)に相当する非課税保有限度額が翌年以降に再利用できます。
ただし、売却した年にその枠がすぐ復活するわけではなく、また年間投資枠に上乗せされるわけでもありません。
この仕組みは、新NISAを長期的に活用するうえで知っておきたいポイントだと思います。
■2024年から3年連続で満額投資を継続
新NISAが始まった2024年から、私は、
- 2024年:360万円
- 2025年:360万円
- 2026年:360万円
と、3年連続で年間360万円の投資を継続しています。
3年間の投資額を単純に合計すると、360万円 × 3年間 = 1,080万円です。
私自身としては、新NISAの1,800万円という非課税保有限度額を、できるだけ早い段階で活用したいと考えています。
ただし、これはあくまで私自身の資産形成方針です。
すべての人が年間360万円を投資する必要はありません。
むしろ、投資を優先するあまり、
- 生活費が不足する
- 急な出費に対応できない
- 貯蓄がなくなる
- 投資による値下がりが精神的な負担になる
といった状態になってしまっては、本末転倒です。
投資は長く続けることが重要だからこそ、「無理なく継続できる金額」を設定することが大切だと考えています。
■私が新NISAで意識していること
新NISAを利用するようになってから、私が特に意識していることがあります。
それは、
「NISAという制度を使うこと自体を目的にしない」ということです。
NISAは投資による利益が非課税になる非常に便利な制度ですが、NISAで購入した商品が必ず値上がりするわけではありません。
例えば、
- 株価が下落する
- 為替が変動する
- 景気が悪化する
- 金利が上昇する
- 投資先企業の業績が悪化する
といったリスクがあります。
そのため、「NISAだから安心」ではなく、
「NISAという非課税制度を活用しながら、自分に合った商品へ投資する」という考え方が重要だと思っています。
私自身も、投資先を選ぶ際には、
- 投資対象
- リスク
- 手数料
- 長期的な成長性
- 自分の資産配分
などを確認するようにしています。
■新NISAを始めて感じたこと
旧NISAから新NISAへ移行して、私自身が特に感じたのは、
「長期投資を続けやすくなった」ということです。
旧NISAでは非課税期間が最長5年間だったため、売却時期について考える必要がありました。
一方、新NISAでは非課税保有期間が無期限です。
そのため、
「非課税期間が終わるから売却しなければならない」という時間的な制約を意識する必要がなくなりました。
また、つみたて投資枠と成長投資枠を併用できるようになったことも大きな変更点です。
長期・積立・分散を意識した投資をしながら、成長投資枠で個別株やETFなどを組み合わせることもできます。
私自身も、
「コアとなるインデックス投資」+「個別株などのサテライト投資」
という考え方を取り入れながら、自分に合った資産配分を模索しています。
■新NISAだからこそ「無理をしない」ことが大切
新NISAは年間最大360万円まで投資できるため、
「せっかくの非課税枠だから、できるだけ満額投資したい」と考える方もいるかもしれません。
私自身もその一人です。
しかし、
「非課税枠を使い切ること」よりも「生活を守りながら投資を続けること」の方が重要です。
例えば、投資のために生活防衛資金まで使ってしまえば、急な出費が発生した際に株式を不利なタイミングで売却することになる可能性があります。
また、株価が大きく下落したときに、
「こんなに投資しなければよかった」と後悔してしまうような金額を投資するのもおすすめできません。
新NISAは非常に魅力的な制度ですが、
自分の家計・生活・リスク許容度に合わせて利用することが何より大切だと思います。
■まとめ
今回は、私自身が2024年から新NISAをどのように活用しているのかについて、実体験を中心にご紹介しました。
新NISAでは、
- 年間最大360万円の投資枠
- 非課税保有限度額1,800万円
- 非課税保有期間の無期限化
- つみたて投資枠と成長投資枠の併用
- 売却後の非課税保有限度額の再利用
など、旧NISAと比べて長期的な資産形成を行いやすい制度になっています。
私自身は、複利の効果や長期投資の考え方を学んだことをきっかけに、1,800万円の非課税保有限度額をできるだけ早く活用することを目標にしています。
そのために、
- 固定費を見直す
- 投資資金を確保する
- 保有資産を定期的に整理する
- 自分のリスク許容度を確認する
といったことを意識しています。
ただし、年間360万円の投資はあくまで私自身の投資方針です。
大切なのは、
「他人と同じ金額を投資すること」ではなく、「自分に無理のない金額で長く投資を続けること」だと思います。
新NISAという制度を上手に活用しながら、自分自身のライフプランやリスク許容度に合った資産形成を続けていきたいと思います。
■次におすすめの記事
今回の記事では、私が新NISAをどのように活用しているのか、年間360万円の投資を継続している理由や、投資資金を確保するために行っている固定費削減についてご紹介しました。
新NISAをより深く理解するためには、制度そのものだけでなく、旧NISAとの違いや複利、実際の投資経験について知ることも大切です。
ぜひ以下の記事もあわせてご覧ください。
筆者のNISA投資体験談(旧NISA編)
私が投資を始めた頃、銀行で旧NISA(一般NISA)を利用し、投資信託を購入した体験談を紹介しています。
旧NISAでの経験から、投資信託のコストやネット証券へ移行した理由についても紹介しています。
【筆者のNISA投資体験談(旧NISA編)】
▶見る
NISA制度について詳しく知りたい方はこちら
NISAの基本的な仕組みや非課税制度について、初心者向けに分かりやすく解説しています。
【NISA(ニーサ)とは? ~初心者が必ず知っておきたい非課税制度の基礎~】
▶見る
複利の効果について詳しく知りたい方はこちら
私が新NISAの非課税保有限度額を早めに活用したいと考える理由の一つでもある「複利の効果」について解説しています。
【株式投資の基礎③ 複利の効果とは?】
▶見る
コア・サテライト戦略について知りたい方はこちら
インデックス投資を中心とした「コア」と、個別株などの「サテライト」をどのように組み合わせるのかを解説しています。
【コア・サテライト戦略とは?】
▶見る
■参考・情報源
本記事のNISA制度に関する情報は、主に以下の公的機関の情報を参考にしています。
① 金融庁「NISA特設ウェブサイト」
新NISAの年間投資枠、非課税保有限度額、非課税保有期間、売却後の枠の再利用など、NISA制度の基本情報を確認する際に参照しています。
② 金融庁「NISAに関するよくある質問」
旧NISAで保有している商品と新NISAの関係や、NISA制度の具体的な取り扱いについて確認する際に参照しています。
③ 金融庁「2023年までのNISA」
旧NISA(一般NISA・つみたてNISA)の制度内容や、2024年以降の取り扱いについて確認する際に参照しています。
④ 国税庁「特定口座制度」
特定口座で保有する上場株式等を売却した際の譲渡益に対する課税について確認する際に参照しています。
※NISA制度や税制は今後変更される可能性があります。最新の制度内容については、金融庁・国税庁などの公的機関が公表する最新情報をご確認ください。
■免責事項
本記事は、筆者個人の投資経験や考え方、および公的機関が公表している制度情報をもとに作成しています。
特定の金融商品や銘柄の購入を推奨するものではありません。
投資には元本割れのリスクがあります。
実際に投資を行う際は、ご自身の資産状況、投資目的、投資期間、リスク許容度などを考慮した上で判断してください。
また、本制度や税制については変更される可能性がありますので、最新情報については金融庁・国税庁などの公式情報をご確認ください。
AI生成コンテンツについて
当サイト「株-STUDY」で使用している一部のアイキャッチ画像、イラスト、4コマ漫画等は、生成AIを活用して制作しています。
これらの画像は、記事内容をより分かりやすく伝えることを目的として当サイト運営者が企画・編集したものです。
なお、記事本文については、運営者自身の知識・経験および信頼できる情報源をもとに作成・確認しています。
コメント