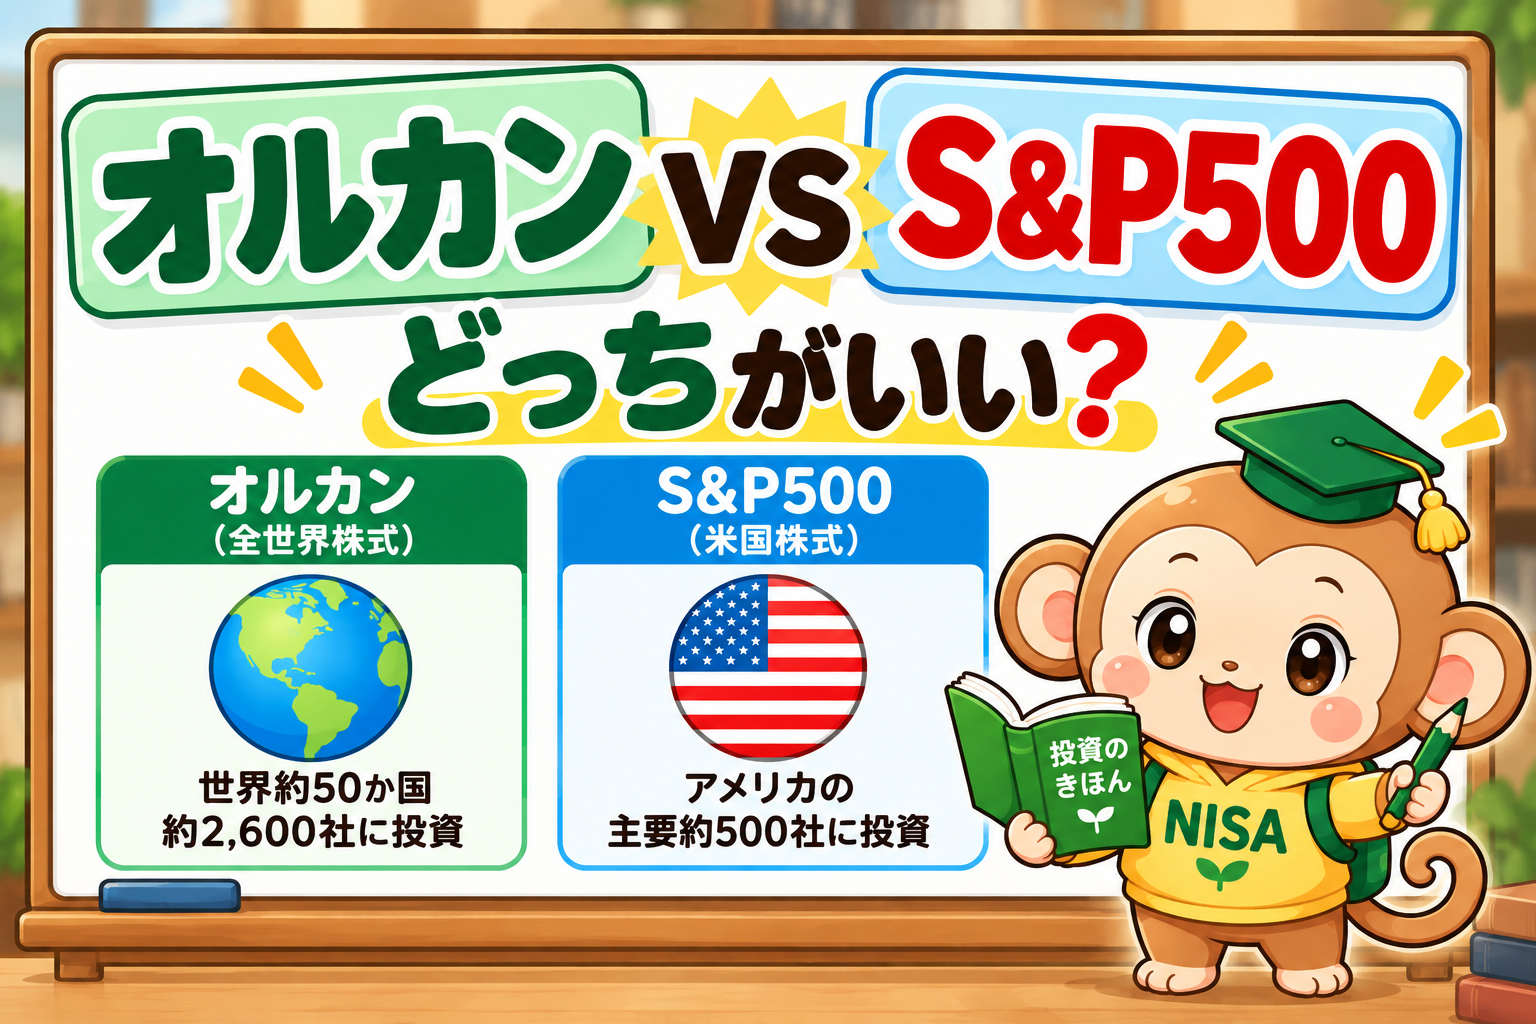
情報更新日:2026年10月19日
※本記事は、公開後も必要に応じて内容を見直し、情報を更新しています。
- ■はじめに
- ■そもそも「オルカン」とは?
- ■S&P500とは?
- ■オルカンとS&P500を両方買う意味はある?
- ■「2本持てばリスクが半分になる」わけではない
- ■私たちがS&P500一本にした理由① 米国株の比率を高めたいと考えた
- ■私たちがS&P500一本にした理由② 過去のリターンを一つの参考にした
- ■「過去20年の年率○%」を記事から外した理由
- ■私たちがS&P500一本にした理由③ 管理をシンプルにしたかった
- ■「一本化すると複利効果が大きくなる」は間違い?
- ■オルカンの中にも米国株が多く含まれている
- ■オルカン+S&P500は「無意味」ではない
- ■オルカンを検討しやすいのはどんな人?
- ■S&P500を検討しやすいのはどんな人?
- ■オルカンとS&P500の違いを整理
- ■結局、オルカンとS&P500は両方いらない?
- ■私たち夫婦がS&P500一本へ変更した3つの理由
- ■まとめ
- ■次におすすめの記事
- ■参考・情報源
- ■免責事項
■はじめに
NISAで資産運用を始めると、多くの方が一度は、
「オルカンとS&P500、どちらを買えばいいんだろう?」と悩むのではないでしょうか。
さらに、
「両方買った方が分散できて安心なのかな?」と考える方もいると思います。
実は私たち夫婦も、新NISAを始めた当初、妻のつみたて投資枠で、
- eMAXIS Slim 全世界株式(オール・カントリー)
- eMAXIS Slim 米国株式(S&P500)
の両方へ投資していました。
当初は、
「どちらか一方を選べないなら、両方持っておけばいいのでは?」という考えだったからです。
しかし、投資について勉強しながら夫婦で話し合った結果、現在は妻の積立投資をS&P500連動型の投資信託へ一本化しています。
ただし、これは、「S&P500の方がオルカンより優れている」という意味ではありません。
オルカンとS&P500では、投資対象となる地域や分散の考え方が異なります。
また、将来どちらの運用成績が良くなるのかは誰にも分かりません。
この記事では、
「オルカンとS&P500を両方持つ意味はあるのか?」
を考えながら、私たち夫婦が最終的にS&P500へ一本化した理由を紹介します。
■そもそも「オルカン」とは?
「オルカン」とは、eMAXIS Slim 全世界株式(オール・カントリー)の愛称です。
日本を含む先進国・新興国の株式へ幅広く投資する投資信託で、MSCI ACWI(配当込み、円換算ベース)への連動を目指して運用されています。
大きな特徴は、1本の投資信託で世界の株式へ幅広く分散できることです。
米国だけではなく、
- 日本
- 欧州
- カナダ
- 台湾
- インド
- 中国
など、さまざまな国・地域の企業が投資対象となります。
そのため、
「将来どの国が成長するのか分からないので、世界全体へ投資したい」
という考え方と相性のよい商品だと私は考えています。
ただし、全世界へ分散しているからといって元本が保証されるわけではありません。
世界的な株価下落が起きれば、オルカンの基準価額も大きく下落する可能性があります。
■S&P500とは?
S&P500は、米国を代表する大型株で構成される株価指数です。
S&P Dow Jones Indicesによると、S&P500は米国大型株市場を代表する指数として利用され、米国株式市場の時価総額のおよそ80%をカバーしています。
構成銘柄には、その時点の採用状況によって、
- Apple
- Microsoft
- NVIDIA
- Amazon
- Meta Platforms
- Alphabet
など、世界的に事業を展開する企業も含まれています。
ただし、S&P500はあくまで、「米国株式へ投資する指数」です。
世界的な企業が多く含まれているからといって、全世界株式と同じ地域分散になるわけではありません。
米国株式市場が長期的に低迷した場合には、その影響を直接受けることになります。
■オルカンとS&P500を両方買う意味はある?
結論から言えば、
「両方持つ意味がない」と一概には言えません。
ただし、両方を50%ずつ保有したからといって、
「米国と世界へ50%ずつ分散できる」わけでもありません。
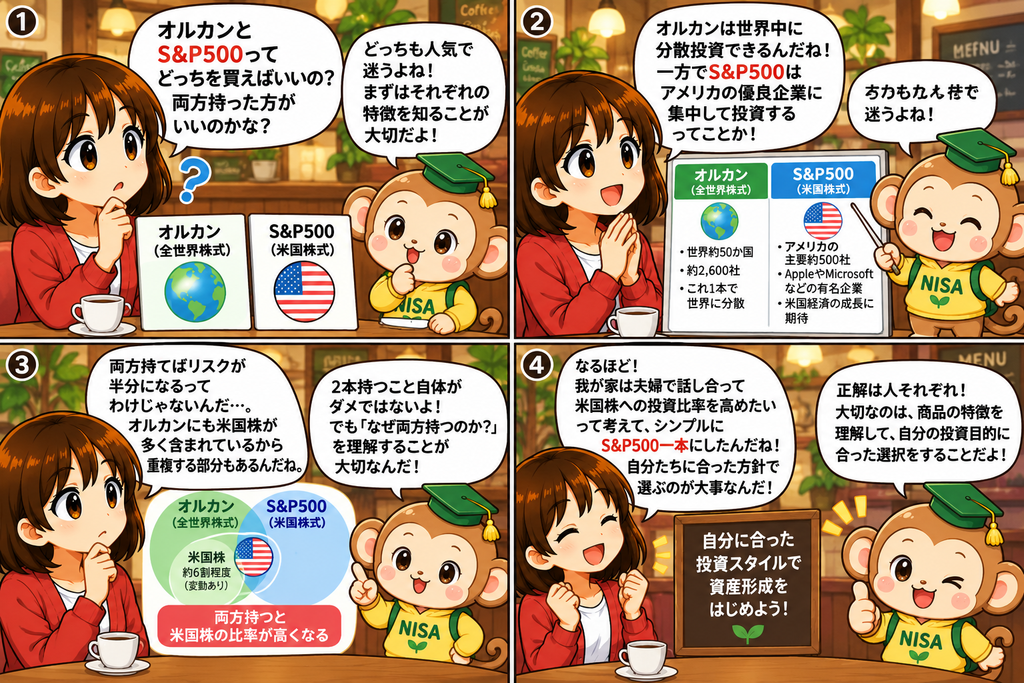
なぜなら、オルカンの中にも米国株が多く含まれているからです。
例えば、
オルカン50%+S&P500 50%という組み合わせにすると、
オルカンの中に含まれている米国株に加えて、S&P500でも米国株を保有することになります。
つまり、この組み合わせは、
「全世界株式にS&P500を追加することで、米国株式の比率をさらに高めたポートフォリオ」
と考える方が分かりやすいと思います。
両方持つこと自体が間違いなのではありません。
重要なのは、「なぜ両方持つのか?」を自分で理解していることです。
■「2本持てばリスクが半分になる」わけではない
私たち夫婦も当初は、
「1本より2本に分けた方が分散できるのでは?」と考えていました。
しかし、投資について勉強するにつれて、この考え方は少し違うことに気付きました。
投資信託の本数を増やせば、それだけで分散効果が高まるわけではありません。
重要なのは、「中身がどれだけ異なっているか」です。
オルカンにはもともと米国株が多く含まれているため、そこへS&P500を追加すると、投資対象の一部が重複します。
例えば、
- オルカン+S&P500
- 国内株式+外国株式
- 株式+債券
では、「2つの商品を持つ」という点は同じでも、分散の意味は大きく異なります。
金融庁も、分散投資について、国内・海外、株式・債券・不動産など値動きの異なる資産へ分散することで、価格変動をある程度抑えることが期待できると説明しています。
■私たちがS&P500一本にした理由① 米国株の比率を高めたいと考えた
私たち夫婦が一本化した最大の理由は、
「今後も米国企業の成長へより大きく投資したい」オルカンにも米国企業は含まれています。
と考えたことです。
一方、S&P500へ投資すれば、投資対象は米国大型株が中心になります。
つまり、オルカン=世界全体へ幅広く投資するのに対し、
S&P500=米国株へ集中して投資するという違いがあります。
私たちは夫婦で話し合った結果、
世界全体へ広く投資することよりも、米国株への投資比率を高めたい
という考えになりました。
そのため、妻の積立投資についてはS&P500連動型の商品へ一本化しました。
これはあくまで、『私たち夫婦の投資方針』です。
将来も米国株が世界株式を上回り続ける保証はありません。
■私たちがS&P500一本にした理由② 過去のリターンを一つの参考にした
元の記事では、
「過去20年間ではS&P500の方が高いリターンだったため、将来も資産が増える可能性が高い」
という趣旨の説明をしていました。
しかし、この部分は今回修正しました。
過去の運用実績は商品を比較する材料の一つにはなりますが、
過去にS&P500のリターンが高かったからといって、今後もオルカンを上回るとは限らない
からです。
米国株が非常に好調だった期間を切り取れば、S&P500が全世界株式を上回ることがあります。
反対に、将来米国以外の市場が相対的に好調になれば、全世界株式へ分散しているオルカンが有利になる可能性もあります。
また、
- 比較する期間
- 配当を含むか
- 円換算かドルベースか
- 投資信託のコスト
- 為替変動
などによって比較結果も変わります。
そのため私たちは、過去のリターンはあくまで判断材料の一つとして考えています。
■「過去20年の年率○%」を記事から外した理由
元の記事では、オルカン:年率9.85%、S&P500:年率11.25%
という数字を掲載していました。
しかし今回、この数字は削除しました。
理由は、単純に2つの数字だけを並べると、
「S&P500なら今後も毎年11%程度増える」という誤解につながる可能性があるからです。
株式のリターンは毎年一定ではありません。
大きく上昇する年もあれば、大幅に下落する年もあります。
また、過去の成績は比較する起点と終点によっても変わります。
したがって、
「過去にどちらが勝ったか」だけで将来の投資先を決めないことも大切だと考えています。
■私たちがS&P500一本にした理由③ 管理をシンプルにしたかった
もう一つの理由が、「積立投資をシンプルにしたかった」ことです。
妻は当初、
- オルカン:毎月5万円
- S&P500:毎月5万円
という形で積み立てていました。
しかし、両方を保有している理由を考えてみると、
「どちらを選べばよいか分からなかったから」というのが大きな理由でした。
そこで、「私たちは世界全体へ時価総額に応じて投資したいのか?」
それとも、「米国株へより大きく投資したいのか?」
を改めて話し合いました。
結果として後者を選んだため、S&P500連動型の商品へ一本化したという流れです。
1本にすることで積立設定や資産配分も確認しやすくなり、私たちにとっては管理しやすくなりました。
■「一本化すると複利効果が大きくなる」は間違い?
ここも今回、大きく修正したポイントです。
元の記事では、
「オルカン5万円+S&P500 5万円より、S&P500へ10万円投資した方が複利効果を最大限活かせる」
と説明していました。
しかし、これは正確ではありません。
例えば、A商品へ5万円+B商品へ5万円と、A商品へ10万円を比較した場合、
投資額はどちらも合計10万円です。
1本にまとめたこと自体によって、複利の力が強くなるわけではありません。
将来の資産額に差が出るとすれば、A商品とB商品の実際の運用成績に差が生じたためです。
仮にS&P500の運用成績がオルカンを上回れば、S&P500への配分を増やした方が結果的に資産額は大きくなります。
一方、オルカンがS&P500を上回れば逆の結果になります。
そして、将来どちらのリターンが高くなるのかは事前には分かりません。
複利効果を考えるうえで重要なのは、1本か2本かということよりも、
運用で得られた収益を再投資しながら、長期間運用を続けることだと考えています。
■オルカンの中にも米国株が多く含まれている
オルカンについてもう一つ知っておきたいのが、
全世界株式だからといって、各国へ均等に投資しているわけではないということです。
オルカンが連動を目指すMSCI ACWIは、基本的に時価総額を反映した指数です。
そのため、世界の株式市場で米国企業の時価総額が大きければ、米国の構成比率も大きくなります。
反対に、将来ほかの国・地域の株式市場の存在感が高まれば、その比率も変化していきます。
元の記事では、「オルカンの約62.8%が米国株」としていましたが、国別構成比は市場環境によって変動します。
そのため、
固定された数字として掲載するのではなく、最新の月報などで確認する
方が適切だと考え、今回の記事では特定の比率を固定して記載していません。
■オルカン+S&P500は「無意味」ではない
ここまで読むと、「じゃあ両方持つ意味はないの?」と思うかもしれません。
そうではありません。
例えば、「全世界株式を基本にしたいけれど、米国株の比率を少し高めたい」
という明確な理由があるのであれば、
オルカン+S&P500という組み合わせも一つの考え方です。
問題なのは、
「2本買えば、とりあえず分散になるだろう」と中身を確認せずに購入することです。
オルカンとS&P500には投資先の重複があります。
両方持つ場合には、「結果として米国株への投資比率が高くなる」
ことを理解したうえで選択することが大切だと思います。
■オルカンを検討しやすいのはどんな人?
オルカンは、例えば次のような考え方を持つ方が検討しやすい商品だと思います。
- 世界の株式へ幅広く分散したい
- 将来どの国が成長するか分からないと考えている
- 米国だけに投資先を限定したくない
- 1本で世界株式へ投資したい
- 国ごとの投資比率を自分で決めたくない
ただし、
「オルカンなら安全」という意味ではありません。
投資対象の中心は株式であるため、世界的な金融危機などが発生すれば大きく値下がりする可能性があります。
元本保証の商品でもありません。
■S&P500を検討しやすいのはどんな人?
一方、S&P500は、例えば次のような考え方を持つ方が検討しやすいと思います。
- 米国株式へ重点的に投資したい
- 米国企業の長期的な成長に期待している
- 全世界株式より地域を絞って投資したい
- 米国への集中度が高くなることを理解している
- 大きな値下がりが起こる可能性も受け入れられる
ただし、
「S&P500の方が高いリターンを得られる」と約束されているわけではありません。
米国株が今後長期間低迷したり、米国以外の株式市場が相対的に大きく成長したりする可能性もあります。
S&P500を選ぶということは、
全世界へ投資するよりも米国株へ重点的に資金を配分するという選択でもあります。
■オルカンとS&P500の違いを整理
初心者の方向けに、考え方を簡単に整理すると次のようになります。
| 比較項目 | オルカン | S&P500 |
|---|---|---|
| 主な投資対象 | 全世界の株式 | 米国大型株 |
| 地域分散 | 米国、日本、欧州、新興国など | 米国中心 |
| 米国株への投資 | 含まれる | 中心 |
| 米国以外への投資 | あり | 原則として指数構成上は米国企業 |
| 特徴 | 世界へ幅広く分散 | 米国株へ重点投資 |
| 元本保証 | なし | なし |
※構成国・銘柄・比率などは指数の見直しや市場環境によって変化します。最新情報は各指数提供会社・運用会社の資料をご確認ください。
■結局、オルカンとS&P500は両方いらない?
私の答えは、「目的による」です。
両方持つこと自体に問題があるわけではありません。
ただし、「分散のために何となく2本買う」
のであれば、一度それぞれの中身を確認してみる価値はあると思います。
オルカン自体がすでに米国株を含む世界株式へ幅広く投資しています。
そこへS&P500を追加すれば、
全世界株式をベースにしながら、米国株への投資比率を高める
というポートフォリオになります。
その状態を理解したうえで、
「米国株を多めにしたいから両方持つ」
のであれば、考え方として矛盾しているわけではありません。
反対に、
「世界へ幅広く投資したい」のであればオルカン一本という考え方もあります。
「米国株へ重点的に投資したい」のであればS&P500一本という考え方もあります。
商品数ではなく、その中身と自分の投資方針を見ることが重要です。
■私たち夫婦がS&P500一本へ変更した3つの理由
改めて、私たち夫婦が妻の積立投資をS&P500へ一本化した理由をまとめます。
① 米国株への投資比率を高めたいと考えた
② 過去の運用実績も判断材料の一つにした
③ 投資方針と積立管理をシンプルにしたかった
この3点です。
以前は、
「S&P500の方が将来のリターンが高そうだから」という考えも強く持っていました。
しかし現在は、過去のリターンだけでは将来を判断できないことも意識しています。
そのうえで、米国株への集中度が高くなるリスクも理解し、
我が家の投資方針としてS&P500を選んでいるというのが現在の考えです。
■まとめ
今回は、「オルカンとS&P500は両方いらない?」
というテーマについて、私たち夫婦の実体験を交えて紹介しました。
オルカンとS&P500のどちらかが、すべての人にとって正解というわけではありません。
オルカンには、世界の株式へ幅広く分散できるという特徴があります。
S&P500には、米国の大型株へ重点的に投資できるという特徴があります。
そして両方を持つ場合は、
オルカンだけを保有する場合よりも、米国株への投資比率を高めることになる
という点を理解しておくことが大切です。
私たち夫婦は、「どちらが絶対に勝つか」を予想してS&P500へ一本化したのではなく、
「自分たちはどこへ重点的に投資したいのか」を考えた結果、S&P500連動型の商品を選択しました。
将来、オルカンの方が良い成績になる可能性もあります。
S&P500の方が良い成績になる可能性もあります。
その答えは、現時点では誰にも分かりません。
だからこそ、SNSやYouTubeで人気だからという理由だけではなく、
投資商品の中身、リスク、自分の投資目的やリスク許容度を理解し、自分が納得できる方針を決める
ことが大切だと考えています。
■次におすすめの記事
この記事を読んだ方には、こちらの記事もおすすめです。
これらの記事では、制度の基本だけでなく、私自身の実際の運用経験や失敗談も紹介しています。これからNISAを始める方や、運用方法に悩んでいる方は、ぜひあわせてご覧ください。
▶NISAとは?初心者が必ず知っておきたい非課税制度の基礎
▶筆者のNISA投資体験談 ~銀行で始めた一般NISA編~
▶筆者のNISA投資体験談 ~つみたて投資枠運用編~
▶筆者のNISA投資体験談③ ~成長投資枠運用編~
■参考・情報源
本記事では、指数の基本情報や長期・積立・分散投資について、主に以下の公式情報を参考にしています。
金融庁|資産形成の基本
https://www.fsa.go.jp/policy/nisa2/invest/index.html
金融庁|NISAを知る
https://www.fsa.go.jp/policy/nisa2/know/index.html
金融庁|長期・積立・分散投資の考え方
https://www.fsa.go.jp/policy/nisa2/about/nisa2024/slide_202406.pdf
S&P Dow Jones Indices|S&P 500
https://www.spglobal.com/spdji/en/indices/equity/sp-500/
MSCI|MSCI ACWI Index
https://www.msci.com/indexes/index/892400
三菱UFJアセットマネジメント|eMAXIS Slim
https://emaxis.am.mufg.jp/
※指数の構成銘柄、国・地域別構成比率、運用実績、信託報酬などは変更される場合があります。投資を検討する際は、運用会社が公表している最新の目論見書・月報等をご確認ください。
■免責事項
本記事は、オルカンとS&P500の特徴について初心者向けに解説するとともに、筆者および家族の投資経験・考え方を紹介することを目的としています。
特定の投資信託、株価指数、金融商品等への投資を推奨・勧誘するものではありません。
記事内で紹介している筆者および家族の投資方法は、あくまで個人の判断・経験に基づくものであり、すべての方に適しているものではありません。
株式や投資信託には価格変動リスク等があり、元本割れが生じる可能性があります。
また、過去の運用実績や指数のリターンは、将来の運用成果を保証するものではありません。
投資商品の構成銘柄、国・地域別比率、信託報酬、NISA制度などは今後変更される可能性があります。
実際に投資を行う際は、運用会社や金融庁などが公表する最新情報、目論見書・交付運用報告書等をご確認のうえ、ご自身の投資目的、資産状況、リスク許容度などを踏まえて最終的な投資判断を行ってください。
AI生成コンテンツについて
当サイト「株-STUDY」で使用している一部のアイキャッチ画像、イラスト、4コマ漫画等は、生成AIを活用して制作しています。
これらの画像は、記事内容をより分かりやすく伝えることを目的として当サイト運営者が企画・編集したものです。
なお、記事本文については、運営者自身の知識・経験および信頼できる情報源をもとに作成・確認しています。
コメント