情報更新日:2026年8月26日
※本記事は、公開後も必要に応じて内容を見直し、情報を更新しています。
■はじめに
今回は、前回に引き続き「株式投資の基礎③」として、インデックス投資について初心者向けに解説します。
株式投資にはさまざまな方法がありますが、その中でも長期的な資産形成の方法として広く活用されているのが「インデックス投資」です。
「インデックス」と聞くと難しそうに感じるかもしれませんが、基本的な仕組みはそれほど複雑ではありません。
簡単にいえば、
「特定の企業1社に投資するのではなく、市場全体をまとめて買うイメージの投資方法」です。
この記事では、
- インデックス(指数)とは何か
- インデックス投資の仕組み
- インデックス投資が長期的な資産形成に活用される理由
- 複利の仕組み
- インデックス投資のメリット・デメリット
について、できるだけ分かりやすく解説します。
■インデックス(指数)とは?
まず「インデックス」という言葉から確認してみましょう。
インデックス(Index)とは、日本語では「指数」という意味です。
株式市場では、複数の企業の株価などを一定のルールでまとめ、市場全体の値動きを分かりやすく表したものを「株価指数」と呼びます。
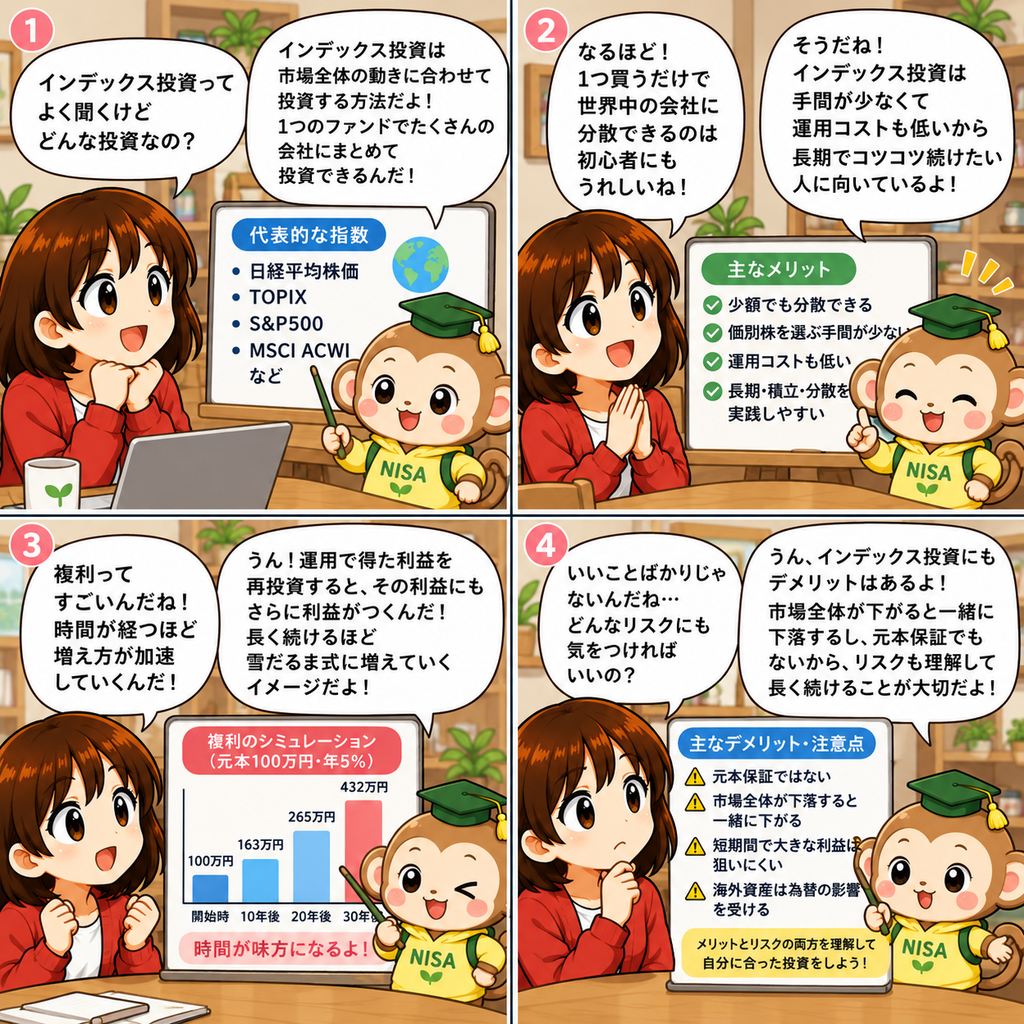
代表的な株価指数には、
- 日経平均株価(日経225)
- TOPIX(東証株価指数)
- S&P500
- MSCI ACWI
などがあります。
例えばS&P500は、米国の主要産業を代表する500社で構成され、米国株式市場の時価総額の約80%をカバーする代表的な株価指数です。
一方、MSCI ACWIは先進国だけでなく新興国も含め、世界の株式市場を幅広くカバーする指数です。
つまり、
「特定の会社の株価を見るのではなく、複数の企業をまとめて市場全体の動きを見るための数字」
と考えると分かりやすいでしょう。
■インデックス投資とは?
インデックス投資とは、S&P500やTOPIX、MSCI ACWIなどの特定の指数への連動を目指して運用する投資方法です。
実際には、それらの指数への連動を目指す「インデックスファンド」やETFなどを購入します。
例えば、S&P500への連動を目指す投資信託を購入すれば、1つの商品を通じて米国の多数の企業へ間接的に投資できます。
また、MSCI ACWIなど全世界の株式を対象とする指数への連動を目指す投資信託であれば、世界中の多くの企業へ分散投資することができます。
個別株投資では、「どの企業に投資するか」を自分で分析して選ぶ必要があります。
一方、インデックス投資では、1つの投資信託などを購入することで多数の企業へ分散できる商品もあるため、個別企業の分析に多くの時間をかけることが難しい人にも利用しやすい投資方法といえます。
■なぜインデックス投資が長期投資で利用されているの?
インデックス投資が長期的な資産形成で利用される理由の一つが、分散投資を行いやすいことです。
例えば、1社の株だけに投資していた場合、その企業の業績が悪化すると資産全体が大きな影響を受ける可能性があります。
一方、多数の企業へ分散して投資していれば、特定の企業の株価下落による影響をある程度分散できます。
金融庁も資産形成において、「長期・積立・分散投資」という考え方を紹介しています。
分散投資については、値動きが異なる複数の資産や地域などに投資することで、価格変動をある程度抑え、安定的な運用を目指す方法と説明されています。
ただし、ここで注意したいことがあります。
分散投資をすれば元本割れしないという意味ではありません。
株式市場全体が下落すれば、幅広く分散されたインデックスファンドであっても大きく値下がりする可能性があります。
■時間を味方につける「複利」とは?
長期投資を考えるうえで、ぜひ知っておきたいのが複利です。
複利とは、
運用によって得られた利益を元本に加えて再び運用し、その利益にもさらに利益が生じる仕組み
のことです。
金融庁も、長期間投資を続けることで複利効果が大きくなることを資産形成の基本として紹介しています。
例えば、100万円を年5%で運用できたと仮定して考えてみましょう。
1年目は、100万円 × 5% = 5万円なので、105万円になります。
さらにその105万円を同じ年5%で運用すると、105万円 × 5% = 5万2,500円となります。
最初の100万円だけでなく、前年に得た利益にも収益が生じる点が複利の特徴です。
■100万円を年5%で運用するとどうなる?
元本100万円を年5%で運用し、得られた利益をすべて再投資したと仮定すると、計算上は次のようになります。
| 運用期間 | 約100万円からの資産額 |
|---|---|
| 開始時 | 100万円 |
| 10年後 | 約163万円 |
| 20年後 | 約265万円 |
| 30年後 | 約432万円 |
※年5%の運用が毎年継続し、税金・手数料等を考慮せず、利益をすべて再投資した単純なシミュレーションです。
時間が長くなるほど、利益が利益を生む効果が大きくなっていることが分かります。
いわゆる、「雪だるまが転がりながら大きくなっていく」ようなイメージです。
ただし、実際の株式市場では毎年一定の5%で増えるわけではありません。
大きく上昇する年もあれば、大きく下落する年もあります。
したがって、上記は複利の仕組みを理解するための計算例であり、将来の運用成果を示すものではありません。
■単利と複利の違い
複利をさらに理解するために、「単利」と比較してみましょう。
単利は最初の元本だけに利益がつく考え方です。
一方、
複利は元本に加えて、それまでに得た利益にも利益がつきます。
例えば100万円を年5%で30年間運用したと仮定すると、
単利の場合:約250万円
複利の場合:約432万円
となります。
※税金・手数料等を考慮しない単純計算です。
期間が長くなるほど両者の差が大きくなることが分かります。
これが長期投資で複利が重要といわれる理由の一つです。
■世界株式は長期的に成長してきた
世界株式へのインデックス投資を考えるときによく使われる指数の一つが、
MSCI ACWI(MSCI All Country World Index)です。
MSCI ACWIは、先進国と新興国を含む世界の株式市場を幅広く対象とした指数です。
MSCIの資料では、ACWIの対象市場として23の先進国市場と24の新興国市場が示されています。
長期的なチャートを見ると、世界株式市場はITバブル崩壊、リーマンショック、コロナショックなどによる大幅な下落を経験しながらも、長い期間では成長してきました。
そのため、世界株式へ幅広く分散するインデックス投資は、
「世界の企業が長期的に生み出す成長の恩恵を幅広く受けることを目指す投資方法」
と考えることができます。
ただし、
過去に株価指数が上昇してきたからといって、将来も同じように上昇することが保証されているわけではありません。
今後も世界的な景気後退、金融危機、戦争・地政学リスクなどによって、長期間株価が低迷する可能性があります。
過去の実績と将来の予測は分けて考えることが重要です。
■インデックス投資のメリット
インデックス投資には、主に次のようなメリットがあります。
①少額でも分散投資しやすい
幅広い指数に連動する投資信託などを利用すれば、1つの商品を購入するだけでも多数の企業へ間接的に投資できます。
②個別企業を選ぶ手間が少ない
個別株投資のように、一社一社の決算や業績を分析して投資先を選ぶ必要性を減らすことができます。
③低コストの商品も多い
インデックスファンドの中には、運用管理費用(信託報酬)が比較的低く設定されている商品があります。
長期間保有する場合、コストの差も運用成果に影響するため、商品を選ぶ際には信託報酬などを確認することが重要です。
④長期・積立・分散を実践しやすい
インデックスファンドを定期的に積み立てることで、長期・積立・分散という資産形成の考え方を実践しやすくなります。
金融庁も、長期・積立・分散投資を安定的な資産形成を行うための有効な選択肢の一つとして紹介しています。
■インデックス投資のデメリット・注意点
もちろん、インデックス投資にもデメリットがあります。
①元本保証ではない
最も重要なのがこの点です。
インデックスファンドも投資商品なので、購入価格より値下がりする可能性があります。
金融庁も、株式や投資信託などへの投資では、預貯金より高いリターンが期待できる一方、元本割れのおそれがあると説明しています。
②市場全体が下落すると一緒に下落する
幅広く分散していても、金融危機などで市場全体が下落すればインデックスファンドも下落します。
分散は「損失をなくす方法」ではなく、特定の企業や資産などに集中するリスクを抑えるための考え方です。
③短期間で大きな利益を狙う投資には向きにくい
市場平均への連動を目指すため、特定の成長株を的中させた場合のような大幅な値上がり益を狙う投資とは性質が異なります。
④海外資産には為替変動の影響もある
海外株式を対象とする投資信託では、商品によっては円と外貨の為替変動によって基準価額が影響を受けることがあります。
■インデックス投資なら何を買っても同じ?
ここも初心者の方にはぜひ知っておいてほしいポイントです。
「インデックスファンド」という名前が付いていれば、どの商品でも同じというわけではありません。
商品によって、
- 連動を目指す指数
- 投資する国・地域
- 投資対象
- 信託報酬などのコスト
- 為替ヘッジの有無
- 純資産総額
などが異なります。
例えば、
S&P500に連動する商品と、全世界株式に連動する商品では投資対象が異なります。
そのため、
「人気だから買う」
だけではなく、その商品がどの指数への連動を目指し、どこへ投資しているのかを確認することが大切です。
■NISAとインデックス投資
現在のNISAには「つみたて投資枠」と「成長投資枠」があり、つみたて投資枠では長期の積立・分散投資に適した一定の要件を満たす投資信託などが対象となっています。
NISAでは対象となる金融商品から得られる利益が一定の条件のもとで非課税となるため、長期的な資産形成を考える際の選択肢の一つです。
ただし、NISAを利用しても投資そのものの価格変動リスクがなくなるわけではありません。
「NISAだから安全」ではなく、
NISAは税制上の制度、インデックスファンドは金融商品と分けて理解しておきましょう。
■筆者自身もインデックス投資を続けています
私自身も、資産形成の中心としてインデックス投資を活用しています。
投資を始めた当初は個別株からスタートしましたが、その後さまざまな投資方法を経験する中で、現在はインデックス投資を資産形成の中心に置き、個別株などを組み合わせる考え方を取り入れています。
実際に続けて感じているのは、インデックス投資でも相場が大きく下落すると評価額が減るため、「持っていれば安心」というものではないということです。
一方で、個別企業を一社ずつ選ぶ必要がなく、幅広い企業へ分散しながら積立を続けられる点は、長期的な資産形成を考えるうえで私自身がメリットを感じている部分です。
そのため私は、「インデックス投資だから大丈夫」と考えるのではなく、投資先の指数やリスクを理解したうえで、自分が継続できる金額で投資することを大切にしています。
■まとめ
今回は、株式投資の基礎③として「インデックス投資」について解説しました。
ポイントをまとめると、
- インデックスとは市場の動きを表す「指数」
- インデックス投資は特定の指数への連動を目指す投資方法
- 1つの商品でも多数の企業へ分散投資できるものがある
- 長期運用では利益を再投資することで複利効果が期待できる
- 分散投資をしても元本割れの可能性はある
- 世界株式は過去、短期的な暴落を繰り返しながら長期的には成長してきた
- ただし、過去の実績は将来の運用成果を保証するものではない
- 商品を選ぶ際には投資対象や信託報酬などを確認することが重要
私自身も、資産形成では長期・分散・積立を基本的な考え方として大切にしています。
インデックス投資は、個別株のように企業を一社ずつ分析しなくても幅広く分散できる点が大きな特徴です。
一方で、投資である以上、必ず利益が出るわけではありません。
大切なのは、
「インデックス投資なら絶対に安心」と考えるのではなく、仕組みとリスクの両方を理解したうえで、自分の投資目的やリスク許容度に合った方法を選ぶこと
だと私は考えています。
■次におすすめの記事
株式投資の基礎①
▶見る
株式投資の基礎②
▶見る
株式投資の基礎④
▶見る
株式投資の基礎⑤
▶見る
■参考・情報源
本記事の作成・更新にあたり、主に以下の公的機関・指数提供会社等の情報を参考にしています。
金融庁「資産形成の基本」
長期投資・積立投資・分散投資、複利、金融商品のリスクなどについて確認できます。
金融庁「NISAを知る」
2024年からのNISA制度、つみたて投資枠・成長投資枠などについて確認できます。
金融庁「つみたて投資枠対象商品」
つみたて投資枠の対象となる投資信託等の最新情報を確認できます。
MSCI「MSCI ACWI」関連資料
MSCI ACWIが対象とする世界の株式市場や構成地域などの確認に使用しています。
※各制度・指数・金融商品の情報は変更される可能性があります。実際に投資を行う際は、金融庁、各指数提供会社、金融機関、投資信託の最新の目論見書等をご確認ください。
■免責事項
本記事は、株式投資やインデックス投資に関する一般的な情報提供および筆者自身の経験・考え方の共有を目的としたものであり、特定の金融商品・銘柄の購入、売却その他の投資行動を推奨・勧誘するものではありません。
株式や投資信託等の金融商品には価格変動リスクがあり、投資元本を下回る可能性があります。また、海外資産を含む商品では為替変動等の影響を受ける場合があります。
掲載内容については可能な限り正確な情報を掲載するよう努めていますが、情報の正確性・完全性・最新性を保証するものではありません。
投資に関する最終的な判断は、ご自身の投資目的・資産状況・リスク許容度などを踏まえ、ご自身の責任で行ってください。
AI生成コンテンツについて
当サイト「株-STUDY」で使用している一部のアイキャッチ画像、イラスト、4コマ漫画等は、生成AIを活用して制作しています。
これらの画像は、記事内容をより分かりやすく伝えることを目的として当サイト運営者が企画・編集したものです。
なお、記事本文については、運営者自身の知識・経験および信頼できる情報源をもとに作成・確認しています。
コメント