情報更新日:2026年9月1日
※本記事は、公開後も必要に応じて内容を見直し、情報を更新しています。
- ■はじめに
- ■今回のモデルケース
- ■なぜ今回はS&P500を選んだの?
- ■現在のNISA制度を確認しよう
- ■「つみたて投資枠は600万円まで」ではない
- ■特定口座へ移る必要はない
- ■25年間で積み立てる元本は3,000万円
- ■今回は年率5%でシミュレーション
- ■55歳時点では約5,950万円になるシミュレーション
- ■NISAなら運用益に国内の税金がかからない
- ■長期投資で知っておきたい「複利」
- ■「早く始めれば必ず有利」とは限らない
- ■S&P500だけに投資するリスクも考えておく
- ■毎月10万円を無理に投資する必要はない
- ■55歳で6,000万円必要という意味ではない
- ■資産形成だけで終わらせない
- ■前編まとめ
- ■次回予告
- ■次におすすめの記事
- ■参考・情報源
- ■免責事項
■はじめに
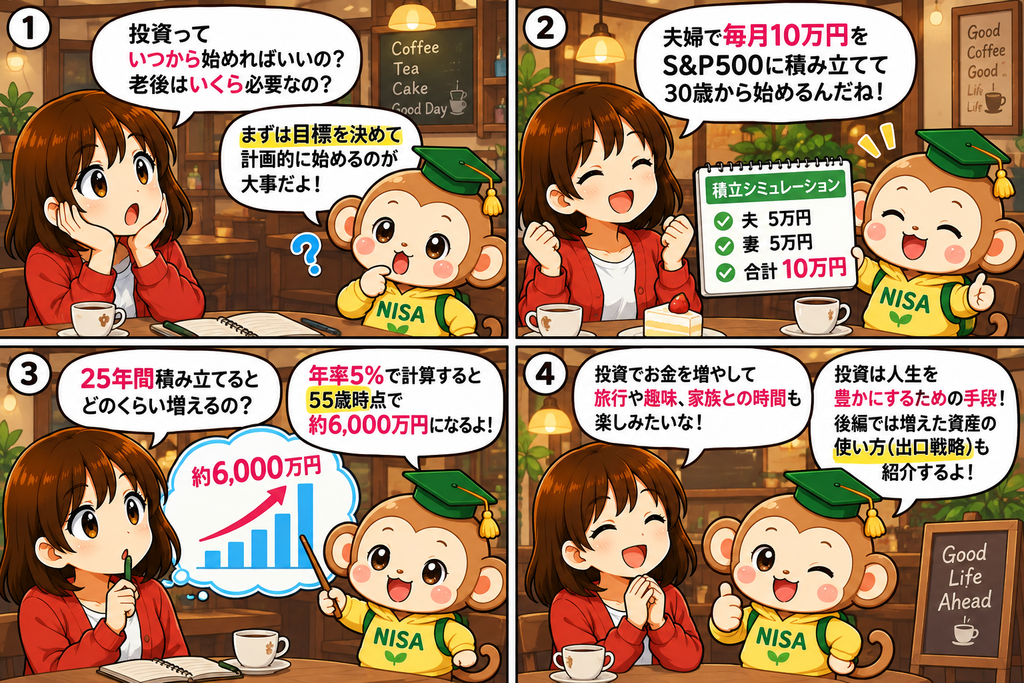
「投資は何歳まで続ければいいの?」
「老後に向けて、どのくらい資産を準備すればいいの?」
資産形成を始めると、このような疑問を持つ方もいるのではないでしょうか。
投資について調べていると、
「どうやって資産を増やすのか」については多くの情報があります。
しかし、資産形成にはもう一つ大切な視点があります。
それが、「形成した資産を将来どう使うのか」という出口戦略です。
私は、投資とは単に資産額を増やすことだけが目的ではなく、
自分や家族の人生を豊かにするための手段の一つだと考えています。
もちろん、子どもや孫へ資産を残すことも一つの考え方です。
一方で、
- 子どもの教育
- 家族旅行
- 趣味
- 住宅
- 新しい経験
- 老後の生活
など、自分たちが生きている間にお金を活用することも大切ではないでしょうか。
そこで今回は、「30歳の夫婦が2027年から積立投資を始めたらどうなるのか?」
というモデルケースを使って、55歳までの資産形成をシミュレーションしてみます。
なお、この記事で紹介する約6,000万円という金額は、将来の運用成果を予測・保証するものではありません。
一定の条件を置いて計算したシミュレーションです。
そして後編では、形成した資産をどのように取り崩していくのか、
「出口戦略」について考えていきます。
■今回のモデルケース
今回は次の条件でシミュレーションします。
【家族構成】
夫:30歳
妻:30歳
子ども:1歳
【投資開始】
2027年
【積立終了】
55歳
【積立期間】
25年間
【投資商品】
eMAXIS Slim 米国株式(S&P500)
【毎月の積立額】
夫:5万円
妻:5万円
夫婦合計:毎月10万円
【想定利回り】
年率5%
今回は分かりやすくするため、夫婦それぞれのNISAを利用して積み立てるモデルとします。
なお、手数料・税金・実際の基準価額の変動などを完全に再現するものではなく、一定の利回りで運用できたと仮定した簡易シミュレーションです。
■なぜ今回はS&P500を選んだの?
今回のモデルケースでは、『eMAXIS Slim 米国株式(S&P500)』を投資対象としました。
S&P500は、米国の大型株市場を代表する株価指数の一つで、米国を代表する500社で構成されています。
S&P Dow Jones Indicesによると、米国株式市場の時価総額のおよそ80%をカバーする指数です。
eMAXIS Slim 米国株式(S&P500)は、このS&P500指数への連動を目指して運用されるインデックスファンドです。
NISAのつみたて投資枠・成長投資枠の対象商品となっています。
ただし、
「S&P500だから長期間保有すれば必ず利益が出る」という意味ではありません。
米国株式市場が大きく下落すれば、S&P500も下落します。
また、日本から米国株へ投資する場合には為替変動の影響も受けます。
今回はあくまで、長期積立投資を考えるための一例としてS&P500連動型ファンドを使用します。
■現在のNISA制度を確認しよう
ここは元の記事から大きく修正したポイントです。
現在のNISAでは、18歳以上の場合、
つみたて投資枠:年間120万円
成長投資枠:年間240万円
となっており、併用すると年間最大360万円まで投資できます。
また、非課税保有限度額は、1人あたり合計1,800万円です。
このうち成長投資枠で利用できるのは1,200万円までとなっています。
非課税保有期間は無期限です。
■「つみたて投資枠は600万円まで」ではない
以前の記事では、「つみたて投資枠は1人600万円まで」
としていましたが、現在の18歳以上を対象としたNISA制度では、この説明は正しくありません。
今回のモデルケースでは、
1人あたり毎月5万円なので、
5万円 × 12カ月=年間60万円です。
年間120万円のつみたて投資枠の範囲内となります。
そして30歳から55歳まで25年間積み立てた場合、
60万円 × 25年間=1,500万円です。
1人あたりの非課税保有限度額1,800万円の範囲内となります。
夫婦では、
1,500万円 × 2人=3,000万円を積み立てる計算です。
つまり、現在のNISA制度が同じ条件で続くと仮定すれば、
今回のモデルケースでは25年間の積立元本を夫婦それぞれのNISA非課税保有限度額の範囲内に収めることができます。
■特定口座へ移る必要はない
元の記事では、
「10年間でNISA枠を使い切り、その後は特定口座で積み立てる」
というシミュレーションをしていました。
しかし、先ほど説明した現在のNISA制度では、このモデルケースで10年後にNISA枠を使い切ることはありません。
1人あたり月5万円を25年間積み立てても元本は1,500万円です。
そのため、現在の制度が続くことを前提とした今回のシミュレーションでは、
30歳から55歳までNISAを利用して積み立てる
という設定に修正します。
これは税引後のシミュレーション結果にも大きく影響するポイントです。
■25年間で積み立てる元本は3,000万円
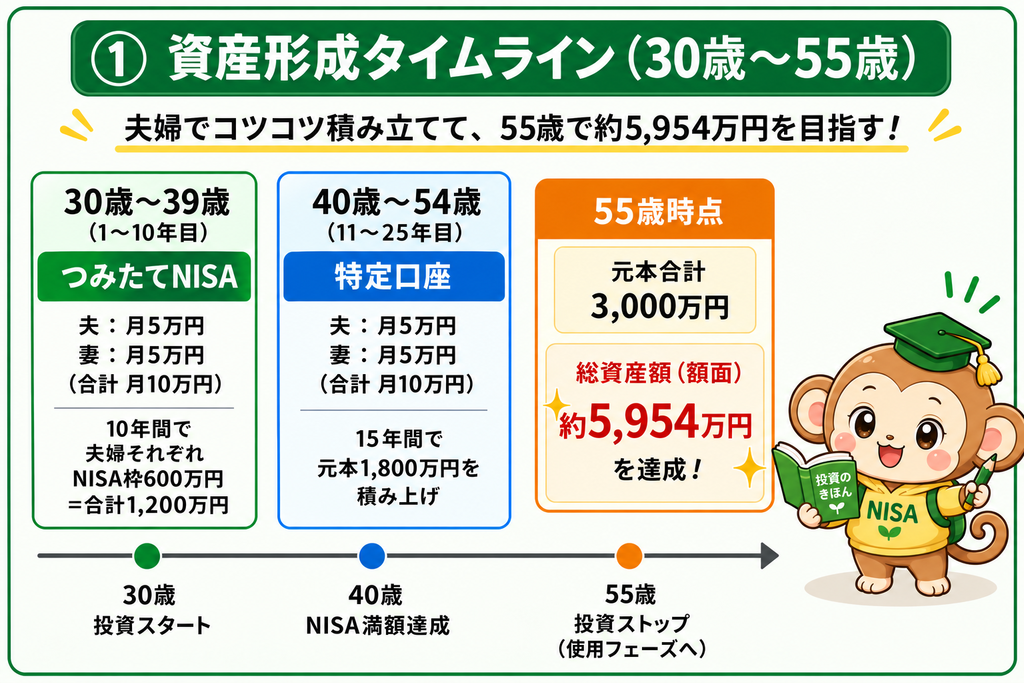
夫婦で毎月10万円を積み立てた場合、
年間では、10万円 × 12カ月=120万円です。
これを25年間続けると、120万円 × 25年間=3,000万円となります。
つまり、運用による利益を一切考えなければ、
55歳時点の積立元本は3,000万円です。
ここから運用によって資産額がどの程度変化するのかを考えてみます。
■今回は年率5%でシミュレーション
今回のシミュレーションでは、年率5%で運用できたと仮定します。
ただし、この5%という数字は、
「S&P500なら将来5%で運用できる」という予測ではありません。
実際の株式市場では、
ある年は大きく上昇し、
ある年は大きく下落するなど、
毎年のリターンは大きく変動します。
S&P500の過去の実績を見ても、期間によってリターンは大きく異なります。
そして何より、
過去の運用実績は将来の運用成果を保証するものではありません。
そのため、今回は資産形成のイメージをつかむための仮定として年率5%を使用します。
■55歳時点では約5,950万円になるシミュレーション
毎月10万円を25年間積み立て、
年率5%で一定に運用できたと仮定すると、
概算では55歳時点で、
積立元本:約3,000万円
運用による増加分:約2,950万円
合計:約5,950万円
となります。
つまり、約6,000万円です。
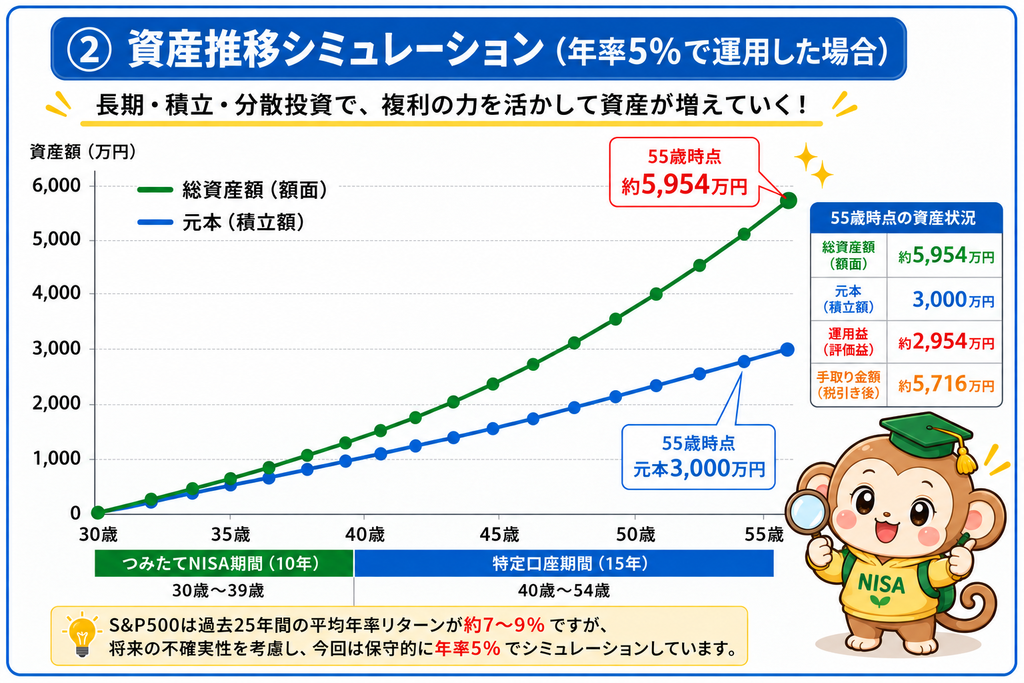
ただし、この約5,950万円という数字は、
25年間ずっと一定の年率5%で運用できたと仮定した場合の計算結果です。
実際の投資では、毎年同じリターンになることはありません。
株価が大きく下落することもありますし、55歳を迎えるタイミングで株式市場が低迷している可能性もあります。
そのため、
「毎月10万円積み立てれば55歳で6,000万円になる」と考えるのではなく、
「年率5%という仮定では、このような結果になる」と理解することが重要です。
■NISAなら運用益に国内の税金がかからない
NISAの大きな特徴は、制度の対象となる金融商品から得られる売却益や配当・分配金などが一定の条件のもとで非課税となることです。
今回のモデルケースでは、積立元本が1人あたり1,500万円なので、現在のNISA制度の非課税保有限度額1,800万円以内です。
そのため、制度が現在と同じ条件で続き、対象商品をNISA口座で保有する前提では、
特定口座へ移して運用益に国内の税金がかかるという計算をする必要はありません。
元の記事に記載していた、
「税引後で約5,716万円」という計算は削除します。
なお、投資信託内部で保有する海外株式の配当等に現地課税が行われる場合など、NISAであってもすべての税負担が完全になくなるわけではありません。
■長期投資で知っておきたい「複利」
長期投資を考えるうえで知っておきたいのが、複利です。
複利とは、運用によって得られた収益を再び運用することで、
元本だけでなく、それまでに得た収益も運用に回していく考え方です。
例えば、
100万円を運用して5万円の収益が得られ、その5万円も再び運用すれば、次は105万円をもとに運用することになります。
これを長期間繰り返すことで、運用期間が長くなるほど複利の影響が大きくなる可能性があります。
金融庁も、長期投資では複利効果が大きくなることを資産形成の基本として紹介しています。
ただし、
複利は利益を保証する仕組みではありません。
運用資産が値下がりすれば資産額も減少します。
■「早く始めれば必ず有利」とは限らない
元の記事では、「だからこそ、早く始めることが重要」としていました。
確かに、投資期間が長くなれば複利を活用できる期間も長くなります。
一方で、投資には元本割れの可能性があります。
また、
- 生活費
- 住宅購入
- 教育費
- 緊急時の資金
- 収入
- 家族構成
などによって、投資へ回せる金額は人それぞれです。
そのため、
「できるだけ早く、できるだけ多く投資すればよい」ということではありません。
まず生活に必要な資金を確保し、そのうえで当面使う予定のない資金から投資を検討することが大切だと考えています。
■S&P500だけに投資するリスクも考えておく
今回のシミュレーションでは分かりやすくするため、S&P500連動型ファンドだけを使用しています。
しかし、S&P500は米国株式への投資です。
そのため、
国・地域という意味では米国への投資比率が高くなります。
資産形成では、
- 国内株式
- 海外株式
- 債券
- 現金
- その他の資産
など、値動きの異なる資産へ分散する方法もあります。
金融庁も、長期・積立に加えて分散投資を資産形成における選択肢の一つとして紹介しています。
S&P500へ投資すること自体が悪いという意味ではなく、
自分がどのようなリスクを取っているのか理解したうえで商品を選ぶことが重要です。
■毎月10万円を無理に投資する必要はない
今回のモデルケースでは、夫婦で毎月10万円を積み立てています。
しかし、
毎月10万円という金額がすべての家庭に適しているわけではありません。
収入や生活費、住宅ローン、教育費などによって、無理なく投資できる金額は大きく異なります。
例えば毎月3万円でも5万円でも、家計を圧迫せず継続できる金額を考えることが重要です。
「NISAの枠が余っているから使い切らなければならない」と考える必要もありません。
NISAは資産形成を支援する制度であり、年間投資枠を満額使うこと自体が目的ではないからです。
■55歳で6,000万円必要という意味ではない
今回の記事では、「55歳時点で約6,000万円」というシミュレーションを紹介しています。
しかし、
老後までに6,000万円を準備しなければならないという意味ではありません。
必要となる資産額は、
- 退職年齢
- 退職金
- 公的年金
- 企業年金
- 住宅ローン
- 持ち家か賃貸か
- 毎月の生活費
- 子どもの教育費
- 老後にやりたいこと
などによって大きく変わります。
重要なのは、
「みんなが6,000万円を目指すこと」ではなく、自分のライフプランから必要な資産額を考えること
だと思います。
■資産形成だけで終わらせない
そして、私が今回の記事で最も伝えたいのはここです。
資産形成を続けて、
3,000万円、
5,000万円、
6,000万円……
と資産が増えていったとしても、
資産額を増やすことだけが人生の目的ではありません。
いつまで働くのか。
何歳から資産を使うのか。
旅行にはいくら使うのか。
子どもへどの程度残すのか。
老後にはどのくらい生活費が必要なのか。
こうしたことまで考えて初めて、「資産形成」と「出口戦略」がつながると私は考えています。
■前編まとめ
今回は、30歳の夫婦が55歳まで積立投資を続けた場合というモデルケースで
資産形成をシミュレーションしました。
条件は、
- 30歳から積立開始
- 夫婦で毎月10万円
- 25年間積立
- 積立元本3,000万円
- S&P500連動型ファンドを想定
- 年率5%と仮定
です。
この条件で計算すると、55歳時点の資産額は概算で約5,950万円となります。
ただし、これは将来の運用成果ではなく、
一定の年率5%で運用できたと仮定したシミュレーション結果です。
実際の株式市場では価格が変動し、元本割れとなる可能性もあります。
そして今回のモデルケースで重要なのは、
「6,000万円を作れば成功」ということではありません。
自分や家族が将来どのような生活を送りたいのかを考え、
そのために必要なお金を準備することが資産形成の本来の目的だと私は考えています。
次回は、このシミュレーションで形成した約6,000万円を例に、
「資産をどう取り崩し、どう使っていくのか?」という出口戦略について考えていきます。
■次回予告
投資&出口戦略②
出口戦略編 ~資産を使いながら豊かな人生を送る方法~
資産形成したお金を、
「何歳から、どのくらい使っていくのか?」についてシミュレーションしていきます。
■次におすすめの記事
・NISAとは?初心者が必ず知っておきたい非課税制度の基礎
▶見る
・筆者のNISA投資体験談
▶見る
・筆者のNISA投資体験談② ~つみたてNISA運用編~
▶見る
・筆者のNISA成長枠運用編
▶見る
・コア&サテライト戦略とは?
▶見る
■参考・情報源
本記事の制度・商品・指数に関する情報については、主に以下の公式情報を参考にしています。
金融庁|NISAを知る
金融庁 NISA特設ウェブサイト
金融庁|資産形成の基本(長期・積立・分散投資)
金融庁「資産形成の基本」
S&P Dow Jones Indices|S&P 500
S&P 500 公式情報
三菱UFJアセットマネジメント|eMAXIS Slim 米国株式(S&P500)
三菱UFJアセットマネジメント公式サイト
※NISA制度、税制、投資信託の商品内容・手数料等は今後変更される場合があります。実際に利用・投資する際は、金融庁や運用会社などが公表する最新情報をご確認ください。
■免責事項
本記事は、公開情報および一定の条件に基づくシミュレーションをもとに、資産形成について初心者向けに解説することを目的としています。
特定の金融商品・銘柄の購入、売却、保有を推奨・勧誘するものではありません。
株式や投資信託などへの投資には、価格変動リスク、為替変動リスク、信用リスクなどがあり、元本割れとなる可能性があります。
本記事で使用している年率5%や約5,950万円という数値は、一定の条件を仮定したシミュレーションであり、実際の運用成果を示すものではありません。
過去の市場実績やシミュレーション結果は、将来の運用成果を保証するものではありません。
また、NISA制度や税制、金融商品の内容等は今後変更される場合があります。
実際に投資を行う際は最新の公式情報を確認し、ご自身の収入・支出・資産状況・投資目的・投資期間・リスク許容度などを踏まえて最終的な投資判断を行ってください。
AI生成コンテンツについて
当サイト「株-STUDY」で使用している一部のアイキャッチ画像、イラスト、4コマ漫画等は、生成AIを活用して制作しています。
これらの画像は、記事内容をより分かりやすく伝えることを目的として当サイト運営者が企画・編集したものです。
なお、記事本文については、運営者自身の知識・経験および信頼できる情報源をもとに作成・確認しています。
コメント