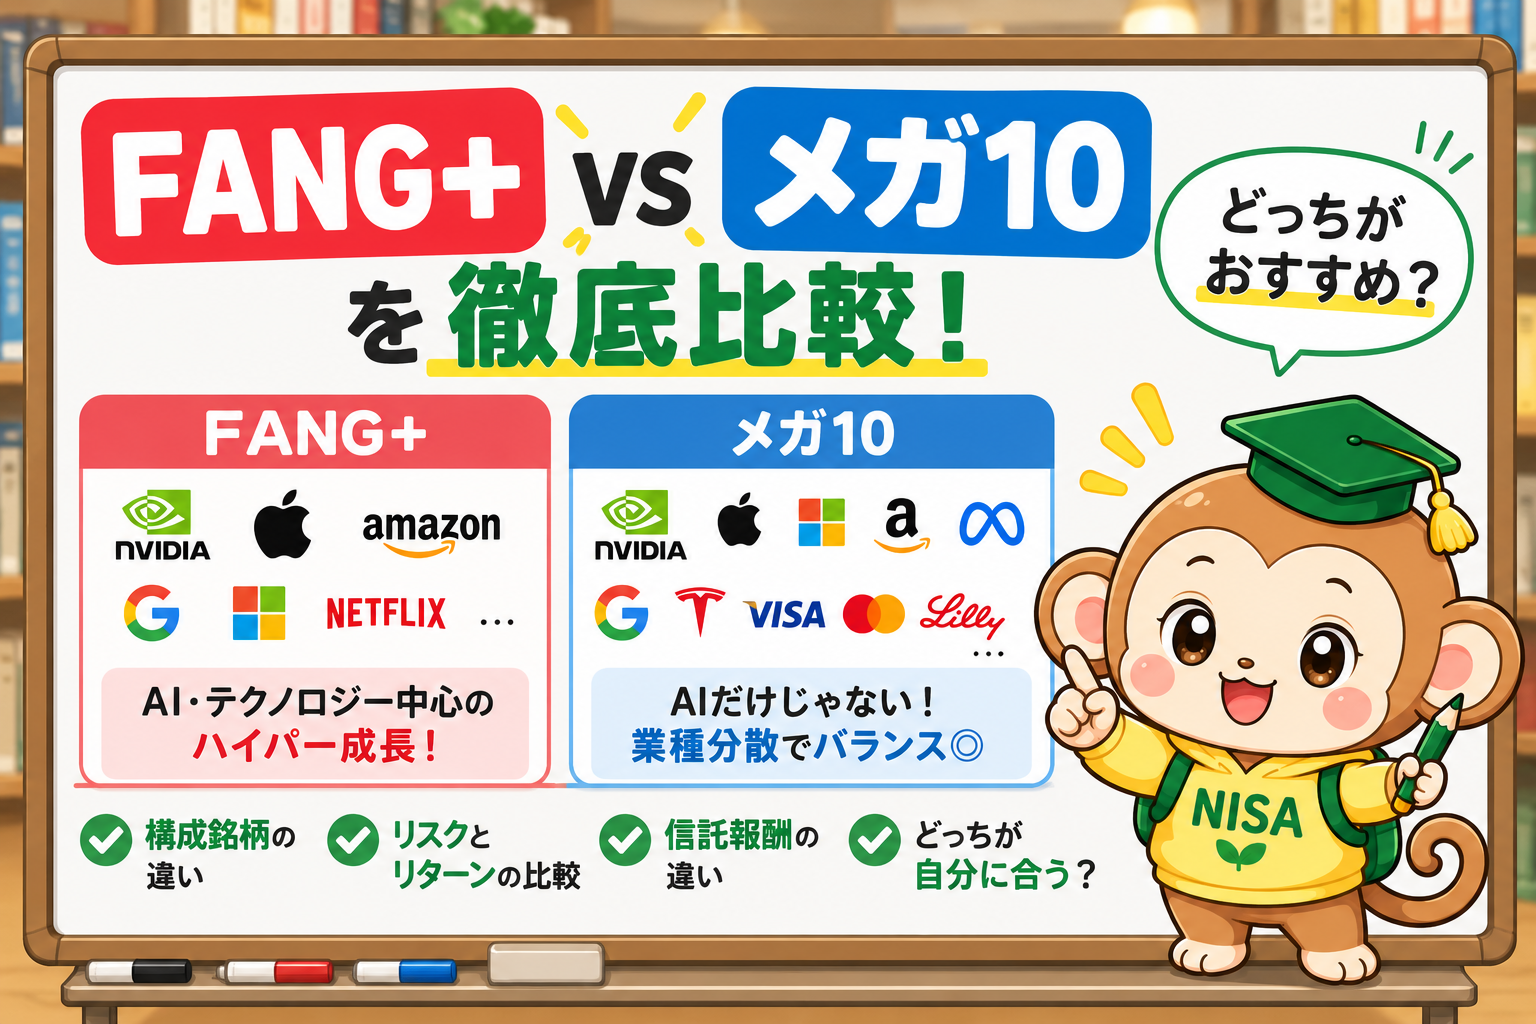
情報更新日:2026年9月1日
※本記事は、公開後も必要に応じて内容を見直し、情報を更新しています。
- ■はじめに
- ■まず知っておきたい「投資信託」とは?
- ■FANG+とは?
- ■FANG+の構成銘柄は固定ではない
- ■FANG+へ投資できる代表的な投資信託
- ■メガ10とは?
- ■メガ10は年4回銘柄を見直す
- ■メガ10の信託報酬
- ■FANG+とメガ10は何が違う?
- ■「メガ10の方が分散されている」とは限らない
- ■私が2026年にメガ10を選んだ理由
- ■メガ10を選んだ理由① 銘柄の選定ルール
- ■メガ10を選んだ理由② コスト
- ■FANG+にも魅力はある
- ■2026年のメガ10への投資状況
- ■「FANG+ vs メガ10」はリターンだけで比較しない
- ■S&P500と組み合わせても「完全な分散」にはならない
- ■FANG+とメガ10、どちらが向いている?
- ■NISAだから安全なわけではない
- ■まとめ
- ■次におすすめの記事
- ■参考・情報源
- ■免責事項
■はじめに
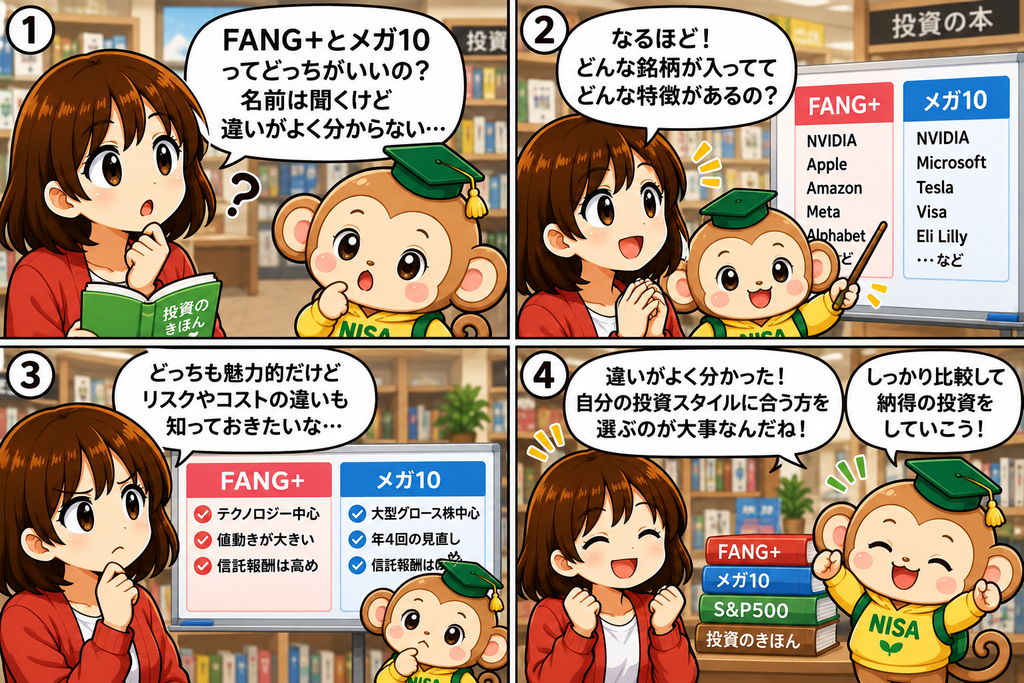
近年、AIやクラウドなどの成長を背景として、米国の大型テクノロジー企業への投資に関心が集まっています。
代表的な株価指数・投資商品には、
- S&P500
- NASDAQ100
- FANG+
- メガ10
などがあります。
ただし、同じ「米国の成長企業へ投資する商品」でも、構成銘柄の選定方法や入れ替えルール、コスト、集中度などは異なります。
私自身も新NISAの成長投資枠で何に投資するかを考える中で、
「FANG+とメガ10では何が違うのだろう?」と比較しました。
その結果、2026年のNISA成長投資枠ではメガ10へ約240万円を投資しています。
この記事では、
- FANG+とは?
- メガ10とは?
- 2つの商品は何が違う?
- それぞれどんなリスクがある?
- なぜ筆者はメガ10を選んだのか?
について、筆者自身の投資体験も交えながら解説します。
なお、本記事は特定の商品を推奨するものではありません。
■まず知っておきたい「投資信託」とは?
投資信託とは、多くの投資家から集めた資金をまとめ、運用会社が株式や債券などへ投資・運用する金融商品です。
投資信託にはさまざまな種類があり、
- 米国株へ投資するもの
- 全世界株へ投資するもの
- 特定の指数への連動を目指すもの
- 特定のテーマや業種へ投資するもの
などがあります。
少額から複数の銘柄へ投資できることはメリットの一つですが、投資信託であれば必ず十分に分散されているわけではありません。
今回紹介するFANG+やメガ10は、いずれも10銘柄程度へ集中して投資するため、S&P500や全世界株式などと比べると個別企業の株価変動による影響を受けやすい商品です。
■FANG+とは?
FANG+は、NYSE FANG+指数への連動を目指す投資商品などで利用されている指数です。
NYSE FANG+指数は、次世代テクノロジーなどに関連する米国上場企業10銘柄で構成されています。
特徴の一つが、10銘柄を基本的に等金額で組み入れるという点です。
時価総額の大きい企業ほど比率が大きくなる一般的な時価総額加重型指数とは異なり、各銘柄の値動きが指数全体へ比較的大きな影響を与えます。
そのため、構成企業が大きく上昇すれば指数も上昇しやすい一方、複数の構成企業が下落した場合には大きな値動きとなる可能性があります。
■FANG+の構成銘柄は固定ではない
「FANG」という名称から、
- Meta(旧Facebook)
- Amazon
- Netflix
- Alphabet(Google)
などがずっと固定されているような印象を持つかもしれません。
しかし、構成銘柄は固定ではありません。
指数のルールに基づいて定期的に見直されるため、現在の構成銘柄と将来の構成銘柄が同じとは限りません。
そのためFANG+へ投資する場合は、過去の構成銘柄だけを見るのではなく、最新の構成銘柄を運用会社や指数提供会社の公式情報で確認することが重要です。
■FANG+へ投資できる代表的な投資信託
日本でFANG+へ投資できる代表的な投資信託の一つが、
iFreeNEXT FANG+インデックスです。
大和アセットマネジメントが運用しており、NYSE FANG+指数への連動を目指します。
2026年8月時点の運用管理費用(信託報酬)は、年率0.7755%(税込)です。
また、現在はNISAのつみたて投資枠・成長投資枠の双方に対応しています。
ただし、投資信託には信託報酬以外の費用が発生する場合もあるため、実際に購入する場合は最新の目論見書などを確認する必要があります。
■メガ10とは?
私が2026年のNISA成長投資枠で投資しているのが、
ニッセイ・S米国グロース株式メガ10インデックスファンド<購入・換金手数料なし>です。
愛称は、「メガ10」です。
メガ10は2025年11月に設定された比較的新しい投資信託です。
連動を目指す指数は、Solactive US Growth Mega 10 Select インデックスです。
主に米国市場に上場するグロース株の中から、原則として時価総額上位10銘柄を選定します。
そして、選ばれた10銘柄へ原則として等金額で投資します。
■メガ10は年4回銘柄を見直す
メガ10の特徴の一つが、定期的に構成銘柄を見直す仕組みです。
原則として、3月・6月・9月・12月の年4回、構成銘柄の見直しが行われます。
さらに、それぞれの銘柄が等金額になるように構成比率を調整する「リバランス」も行われます。
つまり、
「現在の米国市場で時価総額の大きいグロース企業10社へ投資する」という考え方の商品です。
ただし、10銘柄への集中投資であることに変わりはありません。
■メガ10の信託報酬
メガ10の運用管理費用(信託報酬)は、年率0.385%(税込)です。
購入時手数料・換金時手数料・信託財産留保額はありません。
ただし、監査費用や組入有価証券の売買委託手数料など、信託報酬以外の費用が発生する場合があります。
そのため、「信託報酬0.385%=投資家が負担するすべてのコスト」という意味ではありません。
■FANG+とメガ10は何が違う?
ここまでの内容を簡単に整理してみましょう。
| 比較項目 | FANG+ | メガ10 |
|---|---|---|
| 主な対象 | 次世代テクノロジーなどに関連する米国上場企業 | 米国市場に上場する大型グロース株 |
| 銘柄数 | 10銘柄 | 原則10銘柄 |
| ウエイト | 原則等金額 | 原則等金額 |
| 銘柄見直し | 指数ルールに基づき実施 | 年4回 |
| 集中度 | 高い | 高い |
| 代表的な投信 | iFreeNEXT FANG+インデックス | ニッセイ・S米国グロース株式メガ10インデックスファンド |
| 信託報酬 | 年率0.7755%(税込) | 年率0.385%(税込) |
| 主な特徴 | テクノロジー関連の有力企業へ集中 | 時価総額上位の大型グロース株を定期的に選定 |
※2026年9月1日時点。商品内容や構成銘柄、費用等は変更される場合があります。
■「メガ10の方が分散されている」とは限らない
私が最初にメガ10を調べた際には、
「FANG+より業種が分散されているのでは?」と考えていました。
しかし、現在の商品ルールを改めて確認すると、この表現には注意が必要だと感じています。
メガ10は「金融株やヘルスケア株を必ず組み入れる商品」ではありません。
あくまで一定の条件を満たしたグロース株から、原則として時価総額上位10銘柄を選ぶ仕組みです。
したがって、将来どの業種の企業が選ばれるかは、その時点の市場環境や構成銘柄によって変わります。
また、わずか10銘柄への集中投資なので、S&P500などと比較すると分散度は低くなります。
これはメガ10へ実際に投資している私自身も意識しておきたいポイントです。
■私が2026年にメガ10を選んだ理由
2024年から新しいNISA制度が始まり、私はNISAを活用して資産運用を行っています。
2026年の成長投資枠についても、「何へ投資するか?」をかなり考えました。
我が家では、すでにS&P500連動型の投資信託を中心とした積立投資を継続しています。
そのため私は、
「成長投資枠では、コア資産とは少し異なる値動きをする集中型の商品を組み合わせてみよう」
と考えました。
候補となったのが、
- NASDAQ100
- FANG+
- メガ10
などです。
その中から、最終的にメガ10を選択しました。
■メガ10を選んだ理由① 銘柄の選定ルール
私が興味を持った最大の理由は、
米国市場の大型グロース株から原則時価総額上位10銘柄を選ぶというシンプルな仕組みです。
現在の有名企業をずっと固定して保有するのではなく、年4回の見直しによって市場の変化に対応する仕組みになっています。
もちろん、「時価総額が大きい企業=今後も株価が上昇する企業」ではありません。
大型グロース企業であっても業績悪化や割高感、市場環境の変化などによって大きく下落する可能性があります。
私はそのリスクを理解したうえで、この選定ルールに興味を持ちました。
■メガ10を選んだ理由② コスト
もう一つ比較したのが信託報酬です。
代表的な投資信託で比較すると、
iFreeNEXT FANG+インデックスが年率0.7755%(税込)に対して、
メガ10は年率0.385%(税込)となっています。
長期間保有する場合、運用コストは投資成果へ影響する要素の一つです。
ただし、
「信託報酬が安い商品ほど運用成績が良くなる」という意味ではありません。
構成銘柄や指数の値動きによる影響の方が大きくなる場合もあるため、私はコストだけではなく商品設計も含めて比較しました。
■FANG+にも魅力はある
私はメガ10を選びましたが、FANG+が劣っているという意味ではありません。
FANG+には、次世代テクノロジーなどに関連する米国の有力企業へ集中して投資できるという特徴があります。
対象企業が大きく成長する局面では、指数も大きく上昇する可能性があります。
一方で、10銘柄への集中投資であるため、
- 特定企業の業績悪化
- テクノロジー株の調整
- 金利上昇
- 株式市場全体の下落
- 高いバリュエーションの修正
などによって、大きく下落する可能性もあります。
これはメガ10についても同様です。
■2026年のメガ10への投資状況
私は2026年のNISA成長投資枠を利用して、メガ10へ約240万円を投資しました。
購入後、一時は約30万円の含み益となっていた時期もありました。
ただし、これはあくまで筆者の証券口座上で確認した一時点の運用記録です。
含み益は確定した利益ではなく、基準価額が下落すれば減少したり、含み損になったりする可能性があります。
また、私自身の運用成績は、メガ10へ投資することで同じ結果が得られることを示すものではありません。
今後についても、定期的に運用状況を確認していきたいと思います。
■「FANG+ vs メガ10」はリターンだけで比較しない
投資商品を比較するとき、
「今年はどちらが上がっている?」というリターンに目が向きやすいと思います。
私自身も気になるところです。
しかし、短期間のリターンだけで商品を選ぶと、
「最近一番上がった商品を高値で購入する」ことにもつながりかねません。
そのため私は、運用成績だけではなく、
- 何へ投資しているのか
- 銘柄の選定方法
- 銘柄数
- リバランス方法
- 信託報酬
- 為替リスク
- 集中投資リスク
- 自分の他の保有資産との重複
などを確認することが大切だと考えています。
■S&P500と組み合わせても「完全な分散」にはならない
もう一つ注意したいのが、保有商品の重複です。
例えば、
「S&P500とメガ10を両方持てば分散できる」と考えるかもしれません。
しかし、メガ10の構成企業の多くはS&P500にも含まれる可能性があります。
FANG+についても同様です。
そのため、複数の投資信託を持っていたとしても、実際には同じ大型米国株への投資比率が高くなっている場合があります。
商品数ではなく、
「自分の資産全体で何の企業・地域・業種へどの程度投資しているのか」を見ることが重要です。
■FANG+とメガ10、どちらが向いている?
私は、
「どちらがおすすめか」ではなく「どちらの商品設計が自分の投資方針に合っているか」
で考える方がよいと思っています。
FANG+は、次世代テクノロジーなどに関連する有力企業10社へ集中して投資したい場合に検討対象となる商品です。
一方のメガ10は、米国市場の大型グロース株のうち原則時価総額上位10銘柄へ投資し、定期的な銘柄見直しを行う仕組みに魅力を感じる場合に検討対象となります。
ただし、どちらも10銘柄程度への集中投資です。
S&P500や全世界株式型の投資信託などと比較すると値動きが大きくなる可能性があり、元本割れの可能性もあります。
私自身はこうした特徴を踏まえたうえで、2026年の成長投資枠ではメガ10を選択しました。
これはあくまで私個人の投資判断です。
■NISAだから安全なわけではない
私がメガ10を購入したのはNISAの成長投資枠ですが、
NISAを利用すれば投資リスクがなくなるわけではありません。
NISAは、対象となる金融商品から得られる利益などを一定の条件のもとで非課税とする制度です。
2026年時点では18歳以上の場合、
- つみたて投資枠:年間120万円
- 成長投資枠:年間240万円
- 合計:年間360万円
- 非課税保有限度額:合計1,800万円
- うち成長投資枠:1,200万円
となっています。
しかし、NISAで購入した投資信託であっても価格は下落します。
特にFANG+やメガ10のような集中度の高い商品へ投資する場合は、NISAの非課税メリットと商品の投資リスクを分けて考えることが大切です。
■まとめ
今回は、『FANG+とメガ10』について比較しました。
簡単に整理すると、
FANG+
→ 次世代テクノロジーなどに関連する米国上場企業10社へ集中投資
メガ10
→ 米国市場に上場する大型グロース株から原則時価総額上位10銘柄を選定し、年4回見直し
という違いがあります。
どちらも少数の大型成長企業へ集中するため、大きな上昇が期待される局面がある一方、大きく下落する可能性もあります。
私自身は、
- メガ10の銘柄選定ルール
- 年4回の構成銘柄見直し
- 信託報酬
- 自分がすでに保有している資産との組み合わせ
などを考え、2026年のNISA成長投資枠ではメガ10を選びました。
ただし、これは筆者個人の投資体験であり、メガ10がFANG+より優れていることを意味するものではありません。
投資商品を選ぶ際は過去のリターンだけを見るのではなく、構成銘柄・指数のルール・コスト・リスク・自分の資産全体とのバランスまで確認することが大切だと考えています。
■次におすすめの記事
『DRAMとは?話題の半導体メモリETFを徹底解説!』
- AI投資という共通テーマ
- メガ10・FANG+に含まれるエヌビディアやブロードコム、マイクロンなどの理解が深まる
- AIサプライチェーンにもつながる
▶見る
『PERとは?初心者向けに株価収益率をわかりやすく解説』
▶見る
『PBR・ROEとは?企業の本当の実力を見抜く重要指標』
▶見る
『筆者のNISA成長投資枠運用編』
▶見る
■参考・情報源
本記事では、制度・商品内容などの確認に以下の公式情報を参考にしています。
金融庁|NISAに関する情報
https://www.fsa.go.jp/policy/nisa2/
大和アセットマネジメント|iFreeNEXT FANG+インデックス
https://www.daiwa-am.co.jp/funds/detail/3346/detail_top.html
大和アセットマネジメント|iFreeNEXT FANG+インデックス 特集ページ
https://www.daiwa-am.co.jp/special/fang/
ニッセイアセットマネジメント|メガ10
https://toushin.nam.co.jp/fundinfo/special/indexfund/nissay-s/mega10.html
※構成銘柄、基準価額、信託報酬、NISA対象区分などの商品情報は変更される場合があります。実際に投資を検討する際は、各運用会社の最新の目論見書・月次レポート等をご確認ください。
■免責事項
本記事は、筆者自身の投資経験や公開情報をもとに、投資や金融商品について初心者向けに解説することを目的としています。
特定の金融商品・銘柄の購入、売却、保有を推奨または勧誘するものではありません。
株式や投資信託などの金融商品には価格変動リスク、為替変動リスク、信用リスクなどがあり、元本割れとなる可能性があります。
また、本記事に掲載している筆者の運用実績や過去の指数・商品のパフォーマンスは、将来の運用成果を保証するものではありません。
商品内容・構成銘柄・手数料・税制・NISA制度などは変更される場合がありますので、投資を検討する際は金融庁や運用会社などの公式情報で最新情報をご確認ください。
最終的な投資判断は、ご自身の投資目的・資産状況・リスク許容度などを踏まえて行ってください。
AI生成コンテンツについて
当サイト「株-STUDY」で使用している一部のアイキャッチ画像、イラスト、4コマ漫画等は、生成AIを活用して制作しています。
これらの画像は、記事内容をより分かりやすく伝えることを目的として当サイト運営者が企画・編集したものです。
なお、記事本文については、運営者自身の知識・経験および信頼できる情報源をもとに作成・確認しています。
コメント